「新NISAを始めたいけど、楽天証券とSBI証券って結局どっちがいいの?」
私も投資を始める前、この2社でかなり迷いました。
少しでも損したくない。
できれば一番お得な証券会社を選びたい。
そう思って比較記事や動画を何度も見ていました。
でも、実際に新NISAで積立投資を続けてきた今は、証券会社選びに対する考え方が少し変わっています。
先に結論を言うと、
楽天銀行・楽天カード・楽天ポイントなどを普段から使う人なら楽天証券。
三井住友カード・Olive・Vポイントなどを活用したい人ならSBI証券。
この考え方で、かなり絞れます。
そして、オルカンやS&P500などの低コストなインデックスファンドを新NISAで長く積み立てるのが主な目的なら、楽天証券かSBI証券かだけで運用結果が決まるほどの差はないと私は考えています。
私自身は現在、楽天銀行と楽天証券を利用しています。個別株も保有しているので、iSPEEDとiGrowも実際に使っています。
一方、SBI証券は日常的に利用していません。
そのためこの記事では、
サービスの比較 → 公式情報を基準
楽天証券の使い勝手 → 私自身の実体験
と分けて書きます。
「楽天を使っているから楽天が一番」という比較にはしません。
※比較内容は2026年9月7日時点です。ポイント還元率・カード条件・対象商品などは変更されることがあります。
- 結論|楽天証券とSBI証券はこんな人に向いている
- 新NISAだけなら楽天証券とSBI証券のどちらでも大きく外しにくい
- クレカ積立はどっちがお得?
- 楽天証券は楽天カードで月10万円まで
- SBI証券はカードと年間利用額で条件が変わる
- クレカ積立は「自分の条件」で比較する
- 投資信託を持っているだけでもらえるポイントにも違いがある
- ポイント投資は楽天証券の分かりやすさ、SBI証券は選択肢の多さに特徴
- 積立頻度の自由度ならSBI証券が細かい
- 銀行との連携|楽天銀行を使っているなら楽天証券は分かりやすい
- SBI証券はドコモSMTBネット銀行・SBI新生銀行などと連携
- オルカンやS&P500を積み立てるだけならどっち?
- 私が楽天証券を選んだ理由|初心者だったからこそ「まとめやすさ」を重視した
- 楽天証券で実際に使っているiSPEEDとiGrow
- iSPEEDは個別株を見るとき
- iGrowは資産全体と配当を見るのに便利
- SBI証券が向いているのはこんな人
- 3分で判断|楽天証券とSBI証券どっちを選ぶ?
- NISAは楽天証券とSBI証券の両方で使える?
- 私なら今から選び直しても楽天証券?
- 楽天証券が自分に合いそうだと思った人へ
- FAQ|楽天証券とSBI証券についてよくある疑問
- まとめ|楽天かSBIかより「自分が使い続けやすい方」
- 参考・一次情報
- 関連記事
結論|楽天証券とSBI証券はこんな人に向いている
まず細かい説明を読む前に、違いをまとめます。
| 比較ポイント | 楽天証券 | SBI証券 |
|---|---|---|
| 新NISA | 対応 | 対応 |
| 投信積立 | 100円~ | 原則100円~ |
| クレカ積立 | 楽天カード | 三井住友カードなど |
| クレカ積立上限 | 月10万円 | 月10万円 |
| クレカ積立還元 | 条件により最大2% | 条件により最大6% |
| 主なポイント | 楽天ポイント | Vポイントなど複数 |
| ポイント投資 | 楽天ポイント | Vポイント・Pontaなど |
| 投信保有ポイント | 対象ファンド中心 | 投信マイレージあり |
| 積立頻度 | 毎月、NISAつみたて枠は毎日も可 | 毎日・毎週・毎月など |
| 銀行連携 | 楽天銀行 | ドコモSMTBネット銀行、SBI新生銀行など |
| 私の利用経験 | 現在利用中 | 日常利用なし |
楽天証券では投信積立を100円以上1円単位で設定でき、NISAのつみたて投資枠なら「毎日」も選択できます。SBI証券は原則100円からで、毎日・毎週・毎月・隔月・複数日など、積立頻度の選択肢が多くなっています。
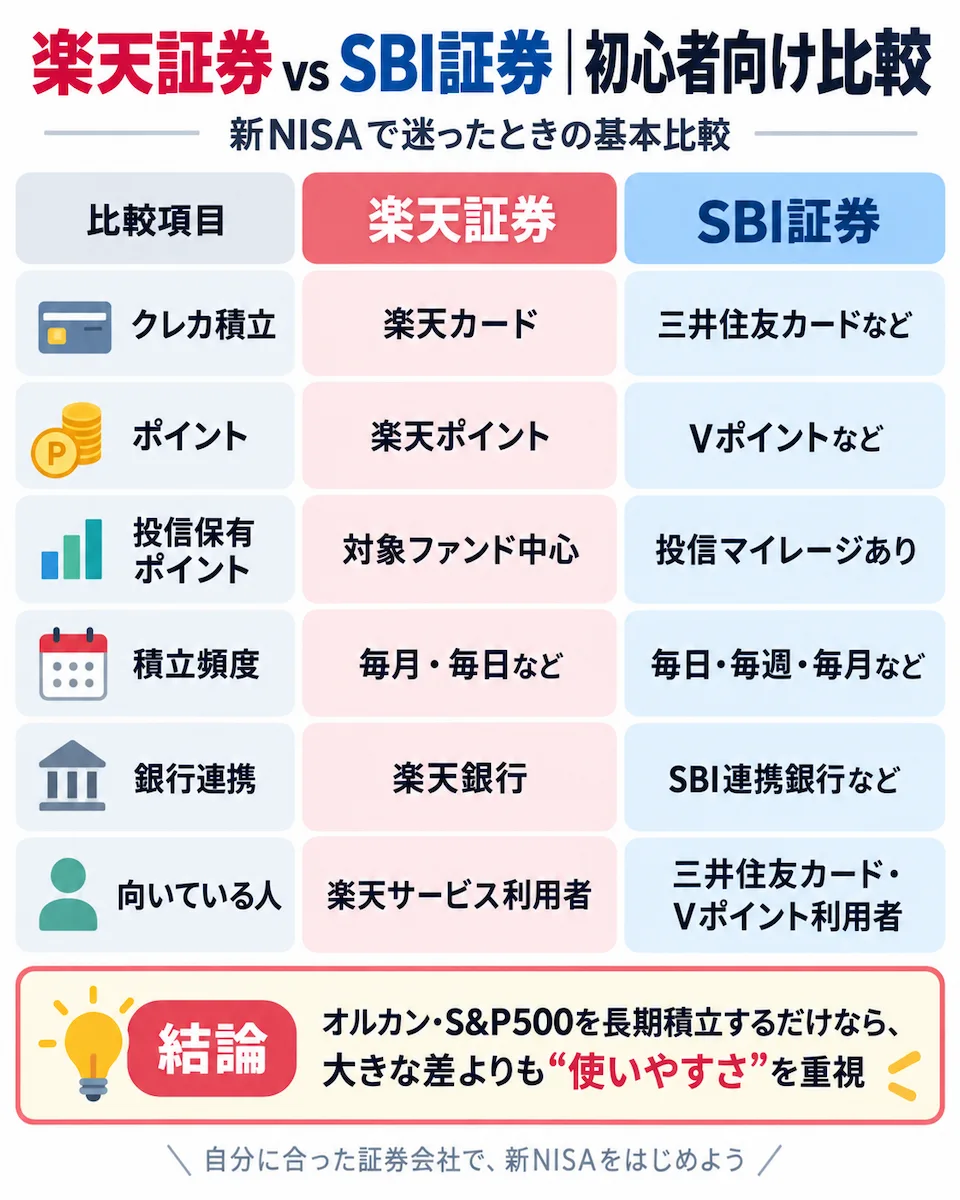
初心者目線でかなり単純化すると、
楽天サービスをすでに使っている → 楽天証券
三井住友カード・Olive・Vポイントを使っている → SBI証券
どちらにもこだわりがない → 銀行・カード・画面の使いやすさで選ぶ
でいいと思っています。
新NISAだけなら楽天証券とSBI証券のどちらでも大きく外しにくい
最初に知っておきたいのが、現在の2社はどちらも新NISAの主要候補になるネット証券だということです。
投資信託。
国内株。
外国株。
クレカ積立。
ポイントサービス。
銀行連携。
どちらにも一通りそろっています。
新NISAの主要な取引についても、両社とも手数料無料の範囲が広くなっています。楽天証券ではNISA口座の国内株式売買手数料などが無料で、SBI証券でもNISAの国内株式や米国株式・海外ETFなどについて手数料無料の対象が設けられています。
そのため、
「楽天証券を選んだら失敗、SBI証券なら正解」
のような関係ではありません。
むしろ初心者が時間をかけて比較した方がいいのは、
自分が普段何を使っているかです。
クレカ積立はどっちがお得?
楽天証券とSBI証券を比較するとき、かなり気になるのがクレカ積立だと思います。
ただ、ここは単純に
「最大○%だからこっち」
と決めない方がいいです。
楽天証券は楽天カードで月10万円まで
楽天証券では、楽天カードを使って毎月100円から10万円まで投資信託を積み立てられます。
2026年9月現在、カードや対象ファンドによって楽天ポイントの還元率が変わり、最大2%です。通常の楽天カードで低コスト投信を積み立てるケースでは0.5%となるなど、実際の還元率はカード・投資信託によって異なります。
ここで大切なのは、
最大2%=全員2%ではない
ということです。
楽天ブラックカードなど条件の違うカードも含めた最大値です。
普段使っているカードで実際に何%になるかを見る方が重要です。
SBI証券はカードと年間利用額で条件が変わる
SBI証券では三井住友カードなどを使ったクレカ積立に対応しています。
こちらは少し条件が複雑です。
例えば三井住友カード(NL)は、年間カード利用額が10万円以上なら0.5%、10万円未満なら0%。
ゴールド(NL)は年間利用額などに応じて0.75%や1%になります。さらに対象カードやOlive資産運用サービスの条件を組み合わせることで、現在は最大6%と案内されています。
ただし、
最大6%だけを見て「SBIの方が6%だから圧倒的に得」と考えるのは違います。
高還元にはカードの種類や年間利用額、追加サービスなど複数の条件があります。
しかもクレカ積立額そのものは、三井住友カードの年間利用額判定には含まれません。
クレカ積立は「自分の条件」で比較する
私なら最大還元率ではなく、
今持っているカード
年間でカードをどれくらい使うか
毎月いくら積み立てるか
どの投資信託を買うか
で比較します。
例えば、ポイントを増やすためだけに必要のない高額な年会費のカードを契約したり、年間利用条件を満たすために余計な買い物をしたりするなら、本末転倒です。
新NISAは何年、何十年と使う可能性があります。
その間にポイント制度が変わることもあります。
だから私は、
ポイントはうれしい。でも証券会社を決める唯一の理由にはしない。
くらいで考えています。
投資信託を持っているだけでもらえるポイントにも違いがある
クレカ積立だけでなく、投資信託を保有しているときのポイントにも違いがあります。
ここはSBI証券の特徴の一つです。
SBI証券には「投信マイレージ」があり、投資信託の保有金額に応じて毎月ポイントを獲得できます。
2026年9月4日時点では通常銘柄で年率0.1%、月間平均保有額1,000万円以上の場合は0.2%など、ファンドによって異なる付与率が設定されています。
一方、楽天証券にも投信残高ポイントがあります。
ただし、毎月残高に応じてポイントが付く現在のプログラムは、楽天・プラス・オールカントリー、楽天・プラス・S&P500など対象ファンドが中心です。
例えば楽天・プラス・S&P500は年率0.028%、楽天・プラス・オールカントリーは年率0.017%です。
そのため、
投資信託の保有ポイントを細かく重視するなら、実際に買いたいファンドで両社を比較する
のがいいです。
ここも「SBIは最大○%」「楽天は○%」だけでは判断できません。
ポイント投資は楽天証券の分かりやすさ、SBI証券は選択肢の多さに特徴
私は投資初心者ほど、ポイントとの相性も見ていいと思っています。
楽天証券では楽天ポイントを1ポイント=1円として、投資信託・国内株式・米国株式などに利用でき、NISAにも対応しています。
普段から楽天ポイントを使っている人には非常に分かりやすいです。
一方、SBI証券ではメインポイントとして複数のポイントサービスを選択できます。
ただし注意したいのは、
ポイントを貯められる=そのポイントで投資できる
ではないことです。
2026年現在、Vポイント・PontaポイントはNISAの投資信託などでポイント投資に利用できますが、dポイント・JALのマイル・PayPayポイントはポイント投資には利用できません。
なので、
楽天ポイントを中心に生活している → 楽天証券
VポイントやPontaを投資にも使いたい → SBI証券
という見方もできます。
積立頻度の自由度ならSBI証券が細かい
積立設定にも違いがあります。
楽天証券の投信積立は100円から設定可能で、通常は毎月、NISAのつみたて投資枠では「毎日」も選択できます。
SBI証券では、
毎日。
毎週。
毎月。
隔月。
複数日。
から選択できます。
そのため、
積立日を細かく設定したい人ならSBI証券の方が自由度は高い
と言えます。
ただ、毎月1回の積立で十分という人なら、ここを決定的な差として考えなくてもいいと思います。
私自身も、積立頻度の違いより、
一度設定したあと無理なく続けられるか
の方を重視しています
銀行との連携|楽天銀行を使っているなら楽天証券は分かりやすい
私が楽天証券を選んだ理由の中で、今でも大きいのが楽天銀行との連携です。
楽天証券と楽天銀行では「マネーブリッジ」を設定できます。
自動入出金(スイープ)を利用すると、対象商品の買付時に楽天銀行から自動で資金が移動するため、原則として毎回入金操作をする必要がありません。手数料も無料です。
投資を始める前の私は、
「毎回証券口座へお金を移すのは面倒そう」
と思っていました。
実際には楽天銀行と楽天証券をまとめたことで、お金の流れをかなり理解しやすく感じています。
私はもともと楽天銀行を使っていたので、
「それなら証券会社も楽天にまとめた方が分かりやすい」
というのが楽天証券を選んだ大きな理由でした。
SBI証券はドコモSMTBネット銀行・SBI新生銀行などと連携
ここは2026年に情報が変わった部分なので注意が必要です。
以前の「住信SBIネット銀行」は、2026年8月3日に「ドコモSMTBネット銀行」へ社名変更しています。
ただしSBI証券との連携サービスやSBIハイブリッド預金は継続しており、残高をSBI証券の買付余力へ自動反映できます。
SBI証券にはSBI新生銀行との連携もあります。
そのため現在は、
楽天証券=楽天銀行
SBI証券=ドコモSMTBネット銀行やSBI新生銀行など
という見方がより正確です。
普段使っている銀行を変えてまで証券会社へ合わせる必要があるのかも含めて考えるといいと思います。
オルカンやS&P500を積み立てるだけならどっち?
ここが、新NISA初心者にとってかなり重要だと思います。
「個別株はやらない」
「新NISAでオルカンかS&P500を積み立てたいだけ」
という人も多いはずです。
この場合、私は楽天証券とSBI証券の差を必要以上に気にしなくてもいいと思っています。
両社とも投資信託の積立に対応し、100円程度から積み立てられます。
そのため、
楽天銀行・楽天カード・楽天ポイントを使う
→ 楽天証券
三井住友カード・Olive・Vポイントを使う
→ SBI証券
どちらにもこだわりがない
→ 自分が管理しやすそうな方
で十分だと思います。
証券会社を何週間も比較して、
「まだ決められないからNISAを始められない」
となるほどの差ではありません。
なお、オルカンとS&P500自体の違いは別の記事で詳しく比較しています。
→ 「オルカンとS&P500の違いを徹底比較!新NISA初心者はどっち?」
ここでは証券会社選びに集中します。
私が楽天証券を選んだ理由|初心者だったからこそ「まとめやすさ」を重視した
私が楽天証券を選んだ最大の理由は、
もともと楽天のサービスを使っていたから
です。
投資を始めた頃は、
証券口座。
銀行口座。
ポイント。
積立設定。
投資信託。
こうした言葉だけでも結構ややこしく感じました。
そこへ新しい銀行、新しいポイント、新しいアプリまで一気に増えると、さらに面倒になります。
私は楽天銀行を使っていたので、
「証券会社も楽天にまとめれば少し分かりやすそう」
と考えました。
今振り返っても、これは自分には合っていました。
ログインに迷わない。
お金の流れが分かる。
積立設定に慣れている。
使うアプリも分かっている。
こういう小さなことが、長期間使う証券会社では意外と大切です。
楽天証券で実際に使っているiSPEEDとiGrow
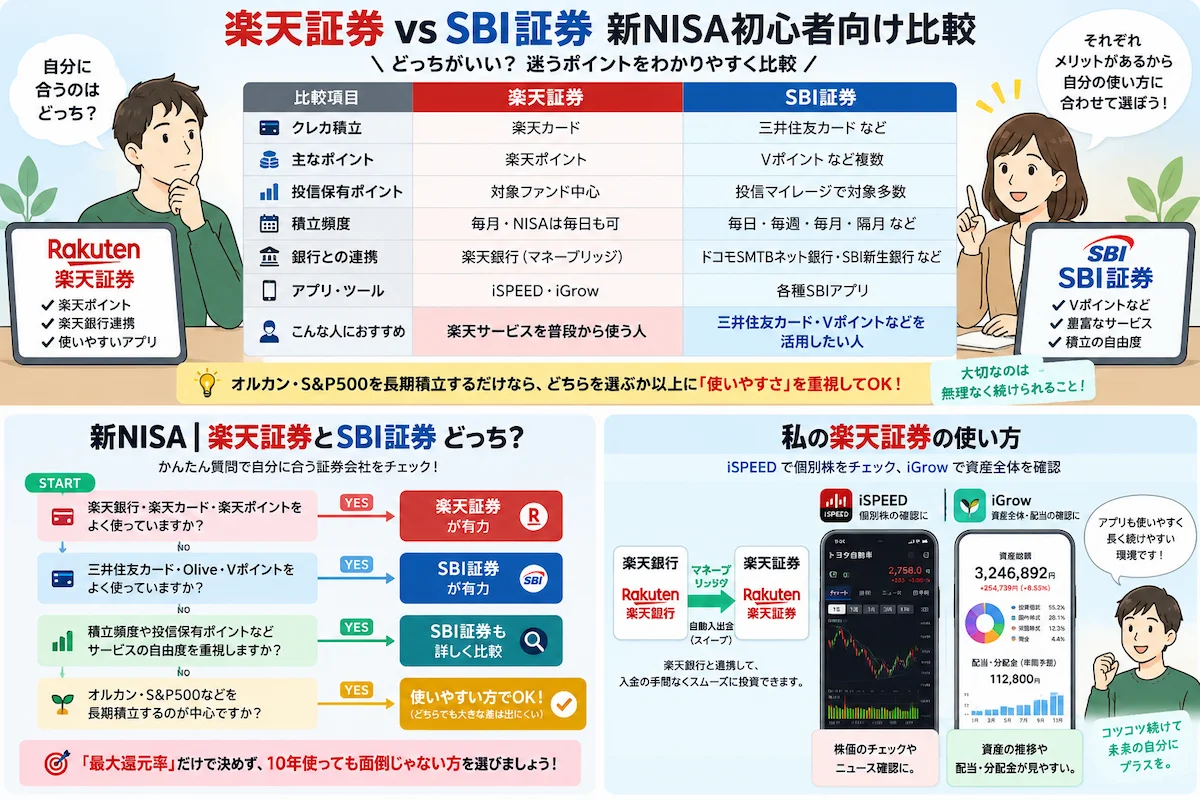
私が楽天証券について競合記事より詳しく書けるのは、実際に使っている部分です。
現在は、
個別株を見るとき → iSPEED
資産全体を見るとき → iGrow
という使い方をしています。
iSPEEDは個別株を見るとき
私は投資信託だけでなく個別株も保有しています。
株価や個別銘柄の値動きを確認するときはiSPEEDを使います。
投資信託の長期積立だけなら、毎日相場を見る必要はないと思っています。
でも個別株を持つようになってから、
「今日はどう動いた?」
「この会社に何かニュースがあった?」
と確認することは増えました。
私にとってiSPEEDは、そういうときに使うアプリです。
iGrowは資産全体と配当を見るのに便利
一方、iGrowは資産全体を確認するときに使っています。
特に個人的に好きなのが、配当・分配の確認です。
iGrowでは国内株式・米国株式などの配当、債券の利金について今年の受取額や予想額を確認できます。投資信託の分配金は受取額が表示対象です。
私は配当目的の個別株も持っているので、
「今年はいくらくらい入りそう?」
と見ることがあります。
資産形成は、今日積み立てて明日人生が変わるものではありません。
だから、
「少しずつ積み上がっているのが見える」
ことは、思っていた以上にモチベーションになっています。
これは実際にiGrowを使っている中で感じている部分です。
SBI証券が向いているのはこんな人
ここまで楽天証券の実体験が多くなりましたが、
楽天証券がすべての人に一番だとは思っていません。
SBI証券を日常的に使っていないので、
「SBI証券は使いにくい」
「楽天のアプリの方が上」
とは言いません。
そこは比較できる実体験がないからです。
公式サービスを見る限り、SBI証券は、
三井住友カード・Oliveを使っている。
Vポイントをよく使う。
投信マイレージを重視する。
積立頻度を細かく設定したい。
ポイントサービスの選択肢を持ちたい。
という人なら、楽天証券より相性がいい場合があります。
楽天をほとんど使っていないのに、
「ランキング1位だから」
「有名だから」
という理由だけで楽天証券を選ぶ必要はありません。
3分で判断|楽天証券とSBI証券どっちを選ぶ?
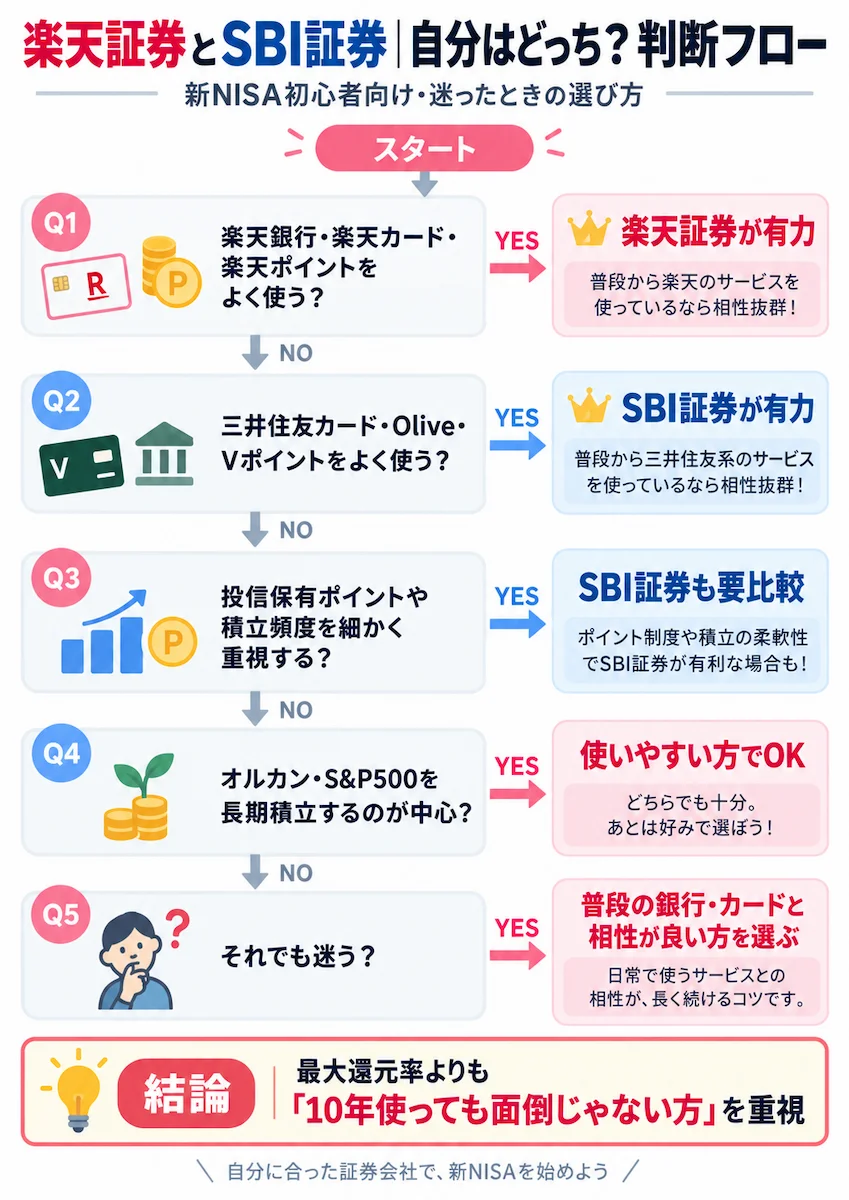
まだ迷うなら、私はこう考えます。
| 質問 | YESなら |
|---|---|
| 楽天銀行を普段使っている? | 楽天証券が有力 |
| 楽天カード・楽天ポイントをよく使う? | 楽天証券が有力 |
| 三井住友カード・Oliveを使っている? | SBI証券が有力 |
| Vポイントをよく使う? | SBI証券が有力 |
| 投信保有ポイントを細かく重視する? | SBI証券も要比較 |
| 積立頻度を細かく選びたい? | SBI証券が使いやすい可能性 |
| オルカン・S&P500を積み立てるだけ? | どちらでも大差は出にくい |
| それでも迷う? | 普段の銀行・カードと相性がいい方 |
最後の項目が、今の私には一番重要です。
「0.1%でも得な方」ではなく、「10年使っても面倒ではなさそうな方」。
その基準でもいいと思っています。
NISAは楽天証券とSBI証券の両方で使える?
通常の証券口座なら、楽天証券とSBI証券の両方を持つことはできます。
ただしNISA口座は、
1人につき1口座です。
同じ年に、
「つみたて投資枠は楽天証券」
「成長投資枠はSBI証券」
と分けることもできません。
金融庁によると、NISA口座は1人1口座で、金融機関の変更は年単位で可能です。
つまり、
一度選んだら一生変更できないわけではありません。
だから最初から100点の証券会社を探し続ける必要もありません。
ある程度比較して、
「自分ならこちらの方が使いやすそう」
と思った方を選べばいいと思います。
私なら今から選び直しても楽天証券?
今、「楽天証券もSBI証券も使っていない状態から、もう一度選んでください」
と言われたら、
私はおそらく楽天証券を選びます。
楽天銀行を使っている。
すでに楽天証券の操作に慣れている。
iSPEEDを使っている。
iGrowで資産を確認しやすい。
今の積立環境に特に不満がない。
という理由です。
元記事でも同じ理由から、今選び直しても楽天証券を選ぶと考えていました。
ただし、
楽天証券が日本で一番優れているからではありません。
今の自分に合っているからです。
もし私が楽天銀行も楽天ポイントも全く使わず、三井住友カードやOlive、Vポイントを中心に使っていたら、SBI証券を選んでいた可能性もあります。
証券会社選びは、
ランキングではなく、自分との相性。
実際に使うようになってからは、そう考えるようになりました。
楽天証券が自分に合いそうだと思った人へ
ここまで比較して、
「自分は楽天証券の方が合いそう」
と感じた人は、口座開設前に現在の取扱商品やNISAサービスを公式ページで確認してみてください。
私は現在も楽天証券で積立投資を続けています。
※上記には広告(アフィリエイトリンク)を含みます。私は楽天証券を実際に利用していますが、この記事の比較・結論は広告の有無とは分けて記載しています。口座開設前には手数料・ポイント・対象商品など最新条件をご確認ください。
楽天証券を利用する場合、楽天カードでクレカ積立を検討する人もいると思います。
楽天カードは新NISAを始めるために必須ではありません。
ただ、楽天証券と合わせて使いたい人は、自分が使うカードの年会費やポイント還元条件を確認しておくといいと思います。
FAQ|楽天証券とSBI証券についてよくある疑問
新NISA初心者なら楽天証券とSBI証券どっちがおすすめ?
楽天銀行・楽天カード・楽天ポイントを普段から使っているなら、楽天証券は自然な候補です。
三井住友カード・Olive・Vポイントを利用しているなら、SBI証券も有力です。
どちらも使っていないなら、銀行との連携や自分が管理しやすい方から選んでもいいと思います。
オルカンやS&P500だけならどっち?
どちらかを選んだこと自体で大きな差が生まれるとは考えていません。
楽天証券・SBI証券ともに少額から投信積立できます。
普段使っているカード・ポイント・銀行との相性で決める方が分かりやすいです。
クレカ積立ならSBI証券の方がお得?
一概には言えません。
SBI証券は条件次第で高い還元率になりますが、カード種類や年間利用額などの条件があります。
楽天証券も楽天カードの種類や投資信託によって還元率が変わります。
自分が実際に使うカードで比較することが大切です。
楽天証券とSBI証券を両方開設してもいい?
通常の証券口座は両方開設できます。
ただしNISA口座は1人1口座です。同じ年につみたて投資枠と成長投資枠を別の金融機関へ分けることはできません。
NISAの証券会社は後から変更できる?
できます。
金融機関は年単位で変更できます。ただし手続き時期や、その年にすでにNISAで買付けをしているかなどによって条件があります。
SBI証券を使ったことがないのに比較できる?
この記事ではSBI証券の使い勝手について主観的な評価はしていません。
SBI証券のサービス内容は公式情報を基準にし、楽天証券についてのみ私自身の利用経験を加えています。
この線引きは、比較記事として残しておいた方がいいと思っています。
まとめ|楽天かSBIかより「自分が使い続けやすい方」
楽天証券とSBI証券。
どちらがいいか迷ったら、
楽天銀行・楽天カード・楽天ポイントをよく使う
→ 楽天証券
三井住友カード・Olive・Vポイントをよく使う
→ SBI証券
を最初の基準にすると分かりやすいです。
さらに、
クレカ積立。
投信保有ポイント。
積立頻度。
銀行連携。
ポイント投資。
など、自分が重視する部分だけ比較すれば十分です。
私は楽天銀行と楽天証券を使い、iSPEEDとiGrowも利用しています。
今のところ、この環境に大きな不満はありません。
だから私には楽天証券が合っています。
でも、あなたに合うのがSBI証券なら、それでいいと思います。
私が投資を続けて感じているのは、
証券会社を1社選んだだけで資産形成が成功するわけではない
ということです。
無理のない金額で積み立てる。
生活費まで投資しない。
相場が下がっても慌てない。
そして、長く続ける。
証券会社は、それを続けるための道具です。
だから、
「どっちが一番得?」ではなく、「自分ならどっちを10年使いやすい?」
最後はそこから選んでもいいと思っています。
参考・一次情報
制度については金融庁のNISA特設サイトを基準にしています。NISA口座は1人1口座で、金融機関は年単位で変更できます。
楽天証券については、楽天証券公式のNISA手数料、楽天カード積立、マネーブリッジ、ポイント投資、投信残高ポイント、iGrowの公式ヘルプを確認しています。
SBI証券については、公式のNISA情報、クレカ積立、投信マイレージ、ポイント投資、銀行連携を確認しています。
※本記事は、私自身の経験や考えをもとに、資産形成・投資について一般的な情報を紹介することを目的としています。特定の金融商品・証券会社・投資方法の購入や利用を推奨するものではありません。株式や投資信託などの金融商品には価格変動があり、元本割れする可能性があります。また、制度・税制・手数料・ポイント・商品内容などは変更される場合があります。実際に投資する際は、金融庁や各金融機関の最新情報を確認し、ご自身の家計・投資目的・運用期間・リスク許容度を踏まえて判断してください。

コメント