「円高になると、S&P500やオルカンは下がるの?」
「米国株が上がっているのに、なぜ評価額が減ることがある?」
「これから円高になるなら、今は買わずに待った方がいい?」
新NISAでS&P500やオルカンを積み立てていると、為替の動きが気になることがあります。
私自身もS&P500を中心に積み立てているので、最近の円相場はかなり気になっています。
2026年7月末から8月初めにかけては、急激な円安を受けて日本と米国が協調して円買い・ドル売りの為替介入を行いました。
円は一時1ドル164円近辺から155円台まで大きく円高方向へ動きましたが、その後は再び円安方向へ戻る場面もありました。
つまり、介入をきっかけに円安はいったん大きく修正されたものの、「このまま一直線に円高が続く」と言える状況ではありません。
なお、よく「日銀が為替介入した」と表現されることがありますが、為替介入を決定するのは財務大臣で、日本銀行は財務大臣の代理人として実務を行います。
では、円高になるとS&P500やオルカンはどうなるのでしょうか。
先に結論を書くと、円高は、為替ヘッジを原則行わないS&P500やオルカンの円換算の基準価額にとって下落要因になります。
ただ、私は積立期間中の円高を、必ずしも悪いことだけだとは考えていません。
むしろ、
「評価額が減った」と考えるだけではなく、「これから積み立てる分は以前より買いやすくなる可能性がある」
という見方もしています。
この記事では、円高になるとなぜS&P500やオルカンの評価額が下がるのか、株価下落と円高による下落にはどんな違いがあるのか、そして円高局面でも私が積立を続ける理由について、できるだけ分かりやすく説明します。
また、為替の将来を正確に予測することはできません。
そのためこの記事では、確認できる事実と私自身の考え・相場観を分けて書いていきます。
私は「これから必ず円高になる」「また必ず円安になる」と考えているわけではありません。
だからこそ、為替を当てることよりも、円高・円安のどちらになっても無理なく積立を続けられる状態を作ることの方が大切だと考えています。
- 円高になるとS&P500・オルカンはどうなる?
- S&P500の評価額が下がる原因は「株価」と「為替」の2つある
- 「株価が下がった」と「円高で下がった」は私の中では少し違う
- 円高は積立投資にとって本当に悪いことなのか
- 「円高なら必ず安く買えて得」ではない
- オルカンも円高で下がる?S&P500との違い
- 2026年の円相場|日米協調介入で何が変わった?
- 私は「この先、本当に円高が続くのか?」と考えている
- 為替を待ってS&P500・オルカンを始めない方がいい?
- 積立期と取り崩し期では「円高」の意味が変わる
- 円高になったら積立額を増やした方がいい?
- 円高・株安が同時に来たらどうなる?
- S&P500とオルカン、円高に強いのはどっち?
- 円高になるまで現金で待つのはあり?
- 円高になっても私がS&P500の積立を止めない理由
- 40代の私が「円高を待つより時間を大切にしたい」と考える理由
- 円高になったときにやらないと決めていること
- 円高とS&P500・オルカンについてよくある質問
- まとめ|円高を怖がるより「円高でも続けられる積立」をしたい
- オススメ関連記事
円高になるとS&P500・オルカンはどうなる?
まず、一番重要なところからです。
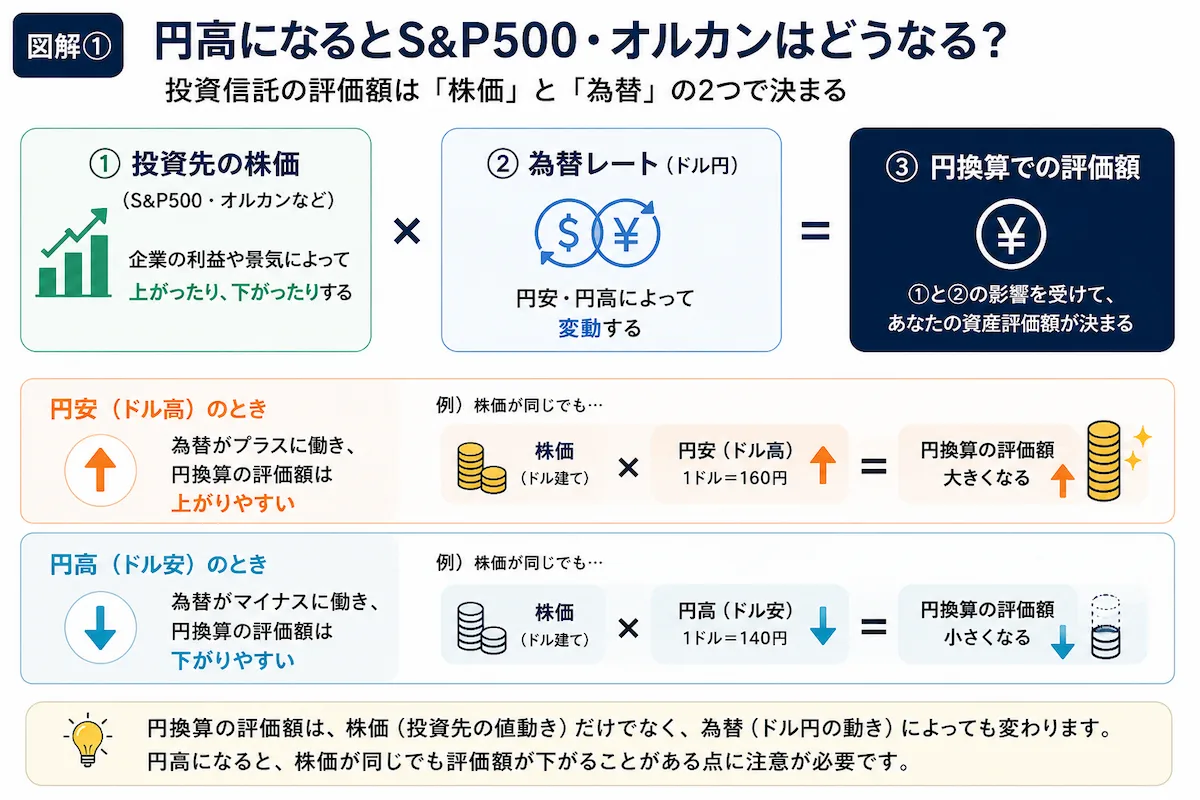
eMAXIS Slim 米国株式(S&P500)の基準価額は、大きく分けると、
米国株式の値動き
と、
米ドル/円の為替変動
の両方から影響を受けます。
そのため、S&P500指数が上昇していても、それ以上に円高が進めば、日本円で見たeMAXIS Slim 米国株式(S&P500)の基準価額が下落することがあります。
反対に、米国株が下落していても、大きく円安が進めば、円換算した基準価額の下落が小さくなったり、条件によっては上昇したりすることもあります。
つまり、
「S&P500が上がった=自分が保有する投資信託も同じように上がる」
とは限りません。
日本から円で海外資産へ投資している以上、株価だけではなく為替の影響も受けるからです。
オルカンも基本的な考え方は同じです。
eMAXIS Slim 全世界株式(オール・カントリー)は、日本を含む世界各国の株式に投資しています。
こちらも為替ヘッジを原則行わないため、海外資産については円高が進むと円換算した価値が下がる方向に働きます。
したがって、まずは、
円高 → S&P500・オルカンの円換算評価額にはマイナス要因
と考えると分かりやすいと思います。
ただし、ここからが大切です。
私は、「なぜ評価額が下がったのか」まで見るようにしています。
S&P500の評価額が下がる原因は「株価」と「為替」の2つある
投資を始めたばかりの頃は、
「今日はS&P500が上がったと聞いたのに、自分の評価額はあまり増えていない」
ということが分かりにくいかもしれません。
でも、S&P500に連動する投資信託を円で保有している場合、米国株の値動きだけを見ていても実際の評価額は分かりません。
分かりやすく3つのケースで考えてみます。
ケース① 米国株が10%下落して、為替はほとんど変わらない
これは分かりやすいケースです。
米国株そのものの価格が下落しているため、投資信託の基準価額も下落する方向に働きます。
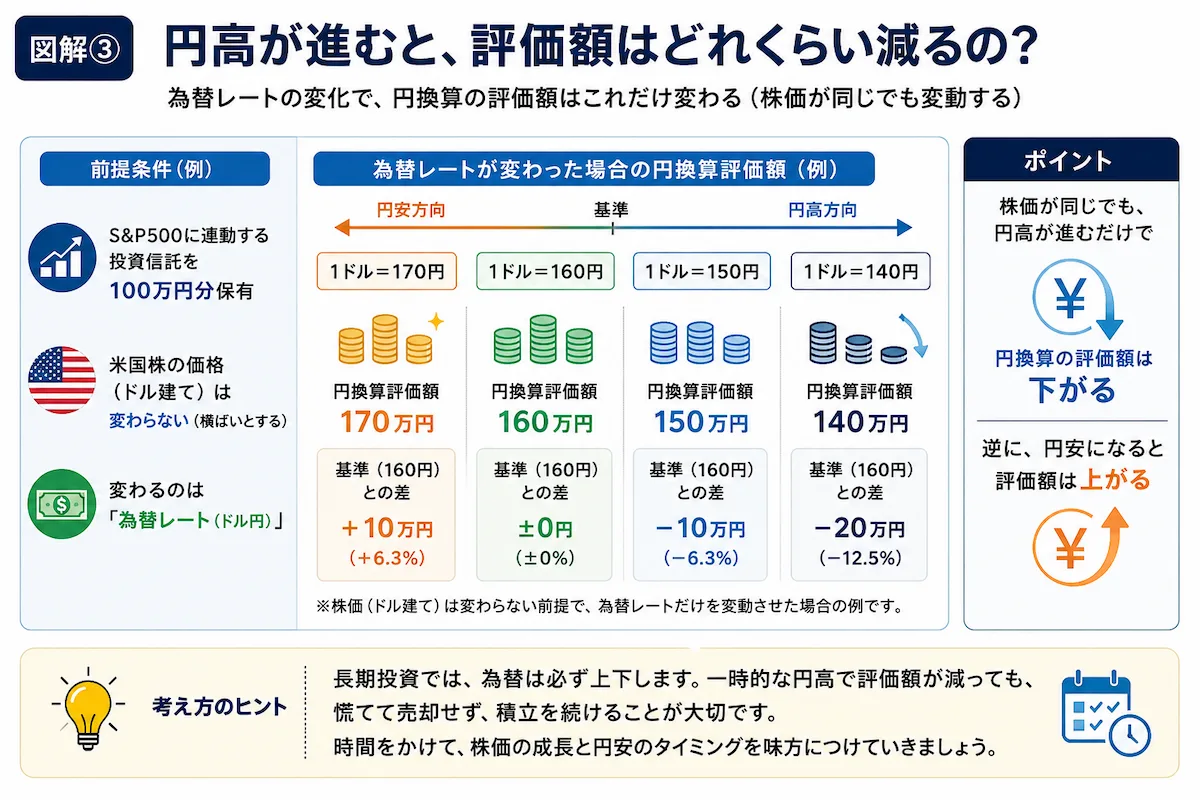
ケース② 米国株は変わらないが、1ドル160円から150円へ円高になる
米国株のドル建て価格が変わっていなくても、日本円に換算したときの価値は小さくなります。
これが、円高による評価額の減少です。
ケース③ 米国株は上昇したが、それ以上に円高が進む
この場合は、
「米国株は上がっているのに、日本円で見た投資信託の基準価額は下がる」
ということも起こり得ます。
S&P500のニュースを見て、
「今日は上がった」
と思って証券口座を確認しても、思ったほど評価額が増えていないことがあるのは、この為替が一つの原因です。
逆に大きな円安が進めば、為替が円換算評価額を押し上げる方向に働きます。
この仕組みを知っておくだけでも、毎日の評価額の変化に振り回されにくくなると思います。
「株価が下がった」と「円高で下がった」は私の中では少し違う
ここからは私自身の考えです。
私は、
米国株そのものが下落して評価額が減った場合
と、
円高によって円換算した評価額が減った場合
では、少し受け止め方を変えています。
もちろん、自分の証券口座に表示される評価額が減るという意味では同じです。
100万円が95万円になれば、画面上では5万円減っています。
ただ、私はまだ資産を取り崩す段階ではなく、これからも長期間積み立てていくつもりです。
そのため、円高によって評価額が下がることを、必ずしも悪いことだけだとは考えていません。
円高になれば、同じ日本円で海外資産を購入するときには、以前より買いやすくなる方向に働くからです。
例えば、毎月3万円を積み立てているとします。
円安などによって円換算した基準価額が高いときよりも、円高によって基準価額が下がったときの方が、同じ3万円で多くの口数を購入できる可能性があります。
そのため私は、
評価額が減った → 損をしたから怖い
だけではなく、
評価額が下がった → これから積み立てる分では多く買える可能性がある
という見方もしています。
もちろん、「円高になれば必ず得をする」という意味ではありません。
さらに円高が進めば、すでに保有している資産の円換算評価額はさらに下がる可能性があります。
株価自体が下落する可能性もあります。
それでも、まだ売却する予定がなく、これから何年も積み立てていくのであれば、円高による評価額の下落には「これから購入する分が安くなる方向に働く」という別の側面もあると私は考えています。
円高は積立投資にとって本当に悪いことなのか
「円高になるとS&P500やオルカンの評価額が下がる」
と聞くと、
「それなら円高は投資家にとって悪いことなのでは?」
と思うかもしれません。
でも私は、積立期間中についてはそれほど単純ではないと思っています。
なぜなら、長期積立では、
今持っている資産の評価額
だけではなく、
これから何年も購入していく資産の価格
も重要だからです。
円高になると、すでに保有している海外資産の円換算評価額には逆風になります。
一方で、これから購入する分については、円安時よりも買いやすくなる方向に働きます。
私の場合、短期的に証券口座に表示される評価額を最大化することが目的ではありません。
これから長期間積み立てて、将来必要になったときに使うための資産を作ることが目的です。
だから私は、積立途中の円高について、
「資産が減ったから悪い」だけではなく、「積立期間中だからこそ多く買える可能性がある」
と考えています。
ただし、これは積立を続ける人の視点です。
すでに資産を取り崩して生活費などに使っている人の場合は、円高によって円換算評価額が下がることの意味が変わってきます。
この違いについては後半で詳しく説明します。
「円高なら必ず安く買えて得」ではない
ここは誤解しないようにしておきたいところです。
円高になったからといって、S&P500やオルカンの基準価額が必ず下がるわけではありません。
なぜなら、投資信託の価格は為替だけで決まるものではないからです。
例えば円高になっても、それ以上に米国株や世界株が上昇すれば、基準価額が上昇する可能性があります。
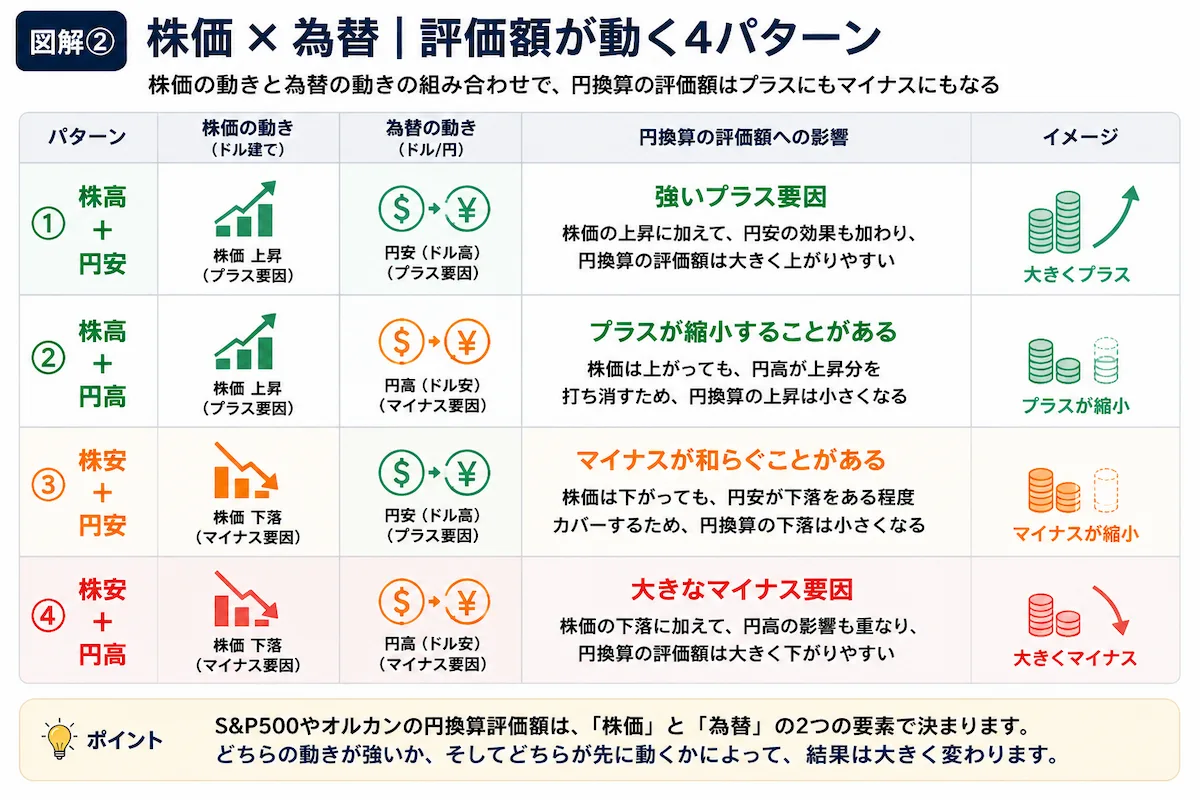
反対に、
株安+円高
が同時に起きれば、円換算した基準価額には大きな下落要因となります。
つまり、
円高=必ず安く買える
ではありません。
私が言いたいのは、
「円高によって評価額が減った」という理由だけで、積立が失敗だったと考える必要はない
ということです。
私は、
「円高だから絶好の買い場だ」
とも、
「円高だからS&P500やオルカンは危険だ」
とも考えていません。
為替だけを見て投資判断を変えるのではなく、長期間積み立てるという前提を崩さないことを重視しています。
オルカンも円高で下がる?S&P500との違い
オルカンも円高の影響を受けます。
ただし、S&P500とまったく同じではありません。
eMAXIS Slim 米国株式(S&P500)は、米国株式を投資対象としています。
そのため為替を考えるときには、米ドルと円の関係が非常に重要になります。
一方、eMAXIS Slim 全世界株式(オール・カントリー)は、日本を含む先進国・新興国の株式へ幅広く投資しています。
米国株の比率が大きいため米国市場の影響は強く受けますが、投資先は米国だけではありません。
また、為替についても米ドル/円だけではなく、複数の通貨の影響を受けます。
したがって、
「ドル円が5%円高になったから、オルカンもS&P500も同じように5%下がる」
と単純に考えることはできません。
ここは、S&P500とオルカンの大きな違いの一つです。
2026年の円相場|日米協調介入で何が変わった?
ここからは2026年の円相場についてです。
2026年7月末、円は対ドルで歴史的な円安水準まで下落しました。
その後、日本と米国による協調介入が行われ、円買い・ドル売りによって円相場は短期間で大きく円高方向へ動きました。
ただ、その後は再び円安方向へ戻る場面もあります。
そのため私は、
「介入があった=これから円高が続く」
とは考えていません。
一方で、今回の介入によって、それまでのように単純に「円を売ってドルを買っていればいい」と考えるのも難しくなってきたのではないかと感じています。
今後は、
日本側の追加介入の可能性、日銀の金融政策、米国の金利、日米の金利差、物価、景気など、さまざまな要因によってドル円が動くことになります。
私は、しばらく一方向に円高・円安が進み続けるというよりも、上下しながら方向を探す相場になる可能性もあるのではないかと考えています。
ただし、これはあくまで私個人の相場観です。
実際に今後のドル円がどう動くかは分かりません。
だから私は、この予想を理由にS&P500やオルカンの積立を止めることは考えていません。
私は「この先、本当に円高が続くのか?」と考えている
ここも私自身の考えです。
今回のように円高方向へ大きく動くと、
「もっと円高になるまでS&P500やオルカンを買わない方がいいのでは?」
と考える人もいると思います。
確かに、今後さらに円高になる可能性はあります。
日本の金利が上がったり、米国の金利が下がったりすれば、日米金利差の縮小が円高要因になる可能性もあります。
ただ私は、
「それでは、その円高がいつまで続くのか?」
というところまで考えます。
日本では人口減少や少子高齢化が進んでいます。
エネルギーや資源を海外から輸入しているという構造もあります。
日本と米国の経済成長率、財政、金融政策など、長期的な為替に影響する要因はいくつもあります。
それらを考えたとき、私は、
円がこの先ずっと強くなり続けることを前提に投資判断をするのは難しい
と考えています。
もちろん、これは「将来は必ず円安になる」という意味ではありません。
私には将来の為替は分かりません。
だからこそ、
「もっと円高になってから買おう」
「もう少し待てばさらに円高になるかもしれない」
とタイミングを待ち続けて、積立を始められなくなることの方を私は避けたいです。
為替を待ってS&P500・オルカンを始めない方がいい?
私自身の答えは、
長期で積み立てると決めた余裕資金なら、為替のベストタイミングを待つより、無理のない金額で積立を始める方を選びます。
円高になるのか。
円安になるのか。
どこまで動くのか。
いつ動くのか。
私には分かりません。
仮に今より10円円高になったとしても、その間に米国株が大きく上昇しているかもしれません。
反対に、円安になったとしても米国株が下落する可能性があります。
為替と株価の両方について、最も安いタイミングを狙って買うことは私にはできません。
だから私は、為替だけを見て「今は割高だから買わない」と判断しないようにしています。
私が重視しているのは、
- 生活に必要なお金を投資しない
- 長期間使う予定のない余裕資金で積み立てる
- 無理のない積立額にする
- 円高でも円安でも積立を続ける
- 将来の為替を当てることを前提にしない
ということです。
円高が進んで基準価額が下がれば、
「積立途中なので、これから購入する分では多く買える可能性がある」
と考える。
円安になって保有資産の円換算評価額が増えれば、
「これまで積み立ててきた資産には追い風になっている」
と考える。
私はどちらかを当てにいくのではなく、
円高でも円安でも続けられる投資をすること
を大切にしています。
積立期と取り崩し期では「円高」の意味が変わる
ここまで、円高になるとS&P500やオルカンの円換算評価額が下がる方向に働く一方、積立中であれば安く買える側面もあると書いてきました。
ただし、ここで重要なのが、
「今、自分は資産形成のどの段階にいるのか」
ということです。
私は、積立期と取り崩し期では、円高の受け止め方がかなり変わると考えています。
例えば、これから10年、20年と積み立てる予定の人が円高になった場合。
保有しているS&P500やオルカンの評価額は下がる可能性があります。
しかし、まだこれから何度も買い続けます。
基準価額が下がれば、同じ積立額でも多くの口数を購入できる可能性があります。
一方、すでに積立を終えて資産を取り崩している人の場合は違います。
これから買う金額よりも、今持っている資産をいくらで円に戻せるのかの重要性が高くなります。
円高によって円換算評価額が大きく下がったタイミングで売却すれば、生活費などとして使える日本円も少なくなる可能性があります。
つまり私の中では、
積立期の円高 → 評価額には逆風だが、これから買う分には追い風になることもある
取り崩し期の円高 → 保有資産を円に戻すときの影響をより強く意識する必要がある
という違いがあります。
私はまだ積み立てて資産を作っている側です。
そのため、今の評価額だけを見て、
「円高になったから資産が減った」
と悲観するより、
「まだ買う側なのだから、安く買える時期があることも悪くない」
と考えるようにしています。
円高になったら積立額を増やした方がいい?
では、実際に円高が進んだ場合、S&P500やオルカンの積立額を増やした方がいいのでしょうか。
私は、円高になったという理由だけで積立額を大きく変更する必要はないと考えています。
理由は単純です。
どこまで円高になるのか分からないからです。
例えば1ドル160円から150円になったとします。
「かなり円高になったから買い時だ」
と思って積立額を大幅に増やした後、140円、130円まで円高になる可能性もあります。
反対に、150円まで円高になったところが一時的な底で、再び160円へ戻る可能性もあります。
それは後にならなければ分かりません。
さらに、S&P500やオルカンの基準価額を決めるのは為替だけではありません。
円高になっていても株価がそれ以上に上昇すれば、基準価額は高くなる可能性があります。
だから私は、
「ドル円が○円になったから買う」
という投資方法より、
毎月決めた金額を淡々と積み立てる
方法の方が自分には合っています。
もちろん、相場が下落したときに余裕資金で追加投資すること自体を否定するつもりはありません。
ただし、それは生活防衛資金を削ってまで行うものではないと思っています。
相場を見て積立額を増やし、その後さらに下落して生活まで苦しくなってしまえば、長期投資を続けること自体が難しくなります。
私が一番避けたいのは、
「安くなったから買わないと損だ」と焦って投資額を増やしすぎること
です。
円高でも円安でも、株高でも株安でも続けられる金額。
結局、それが長期積立では重要なのではないかと考えています。
円高・株安が同時に来たらどうなる?
S&P500やオルカンを保有している人にとって、短期的に大きな影響が出やすいのが、
円高+株安
が同時に起こるケースです。
例えば、
米国株が下落する。
さらに円高も進む。
この2つが同時に起きれば、円換算したS&P500の基準価額には両方がマイナス方向に働きます。
証券口座を開いたとき、
「こんなに減るの?」
と思うほど評価額が下がる可能性もあります。
しかし私は、ここでも自分が何のために投資しているのかを考えます。
私は明日売るためにS&P500を積み立てているわけではありません。
短期間で利益を出すためでもありません。
将来に向けた資産形成として長期間積み立てています。
だから、
「今いくらになったか」より「この先も積立を継続できるか」
を重視しています。
むしろ積立期であれば、株安と円高によって基準価額が大きく下がったときほど、毎月の積立で購入できる口数は増えやすくなります。
もちろん、その後さらに下落する可能性もあります。
いつ回復するのかも分かりません。
だからこそ、一度に大きな金額を入れて底を狙うのではなく、私は毎月の積立を続ける方法を選んでいます。
S&P500とオルカン、円高に強いのはどっち?
「円高が心配なら、S&P500よりオルカンの方がいいのでは?」
という疑問もあると思います。
結論から言えば、
円高対策だけを理由にS&P500からオルカンへ変更するほど単純ではない
と私は考えています。
S&P500は米国株へ投資します。
一方、オルカンは日本を含む世界中の株式へ分散投資します。
そのため、投資対象の地域という意味ではオルカンの方が分散されています。
為替についても、オルカンは米ドルだけではなく複数の通貨の影響を受けます。
ただし、オルカンも米国株の占める割合が大きいため、米国市場やドルの影響を無視できるわけではありません。
また、海外資産部分については円高の影響を受けます。
したがって、
S&P500=円高に弱い
オルカン=円高に強い
と単純に分けることはできません。
私はS&P500とオルカンのどちらを選ぶかについては、為替予想ではなく、
「米国を中心に投資したいのか、世界全体へ分散したいのか」
で考える方が分かりやすいと思っています。
将来円高になりそうだからオルカン。
将来円安になりそうだからS&P500。
このように為替予想だけで商品を乗り換えていくと、結局は為替を当て続けなければならなくなります。
私はその方法を取りません。
円高になるまで現金で待つのはあり?
「今は円安だから、もっと円高になるまで現金で待った方がいいのでは?」
私自身、この考え方は理解できます。
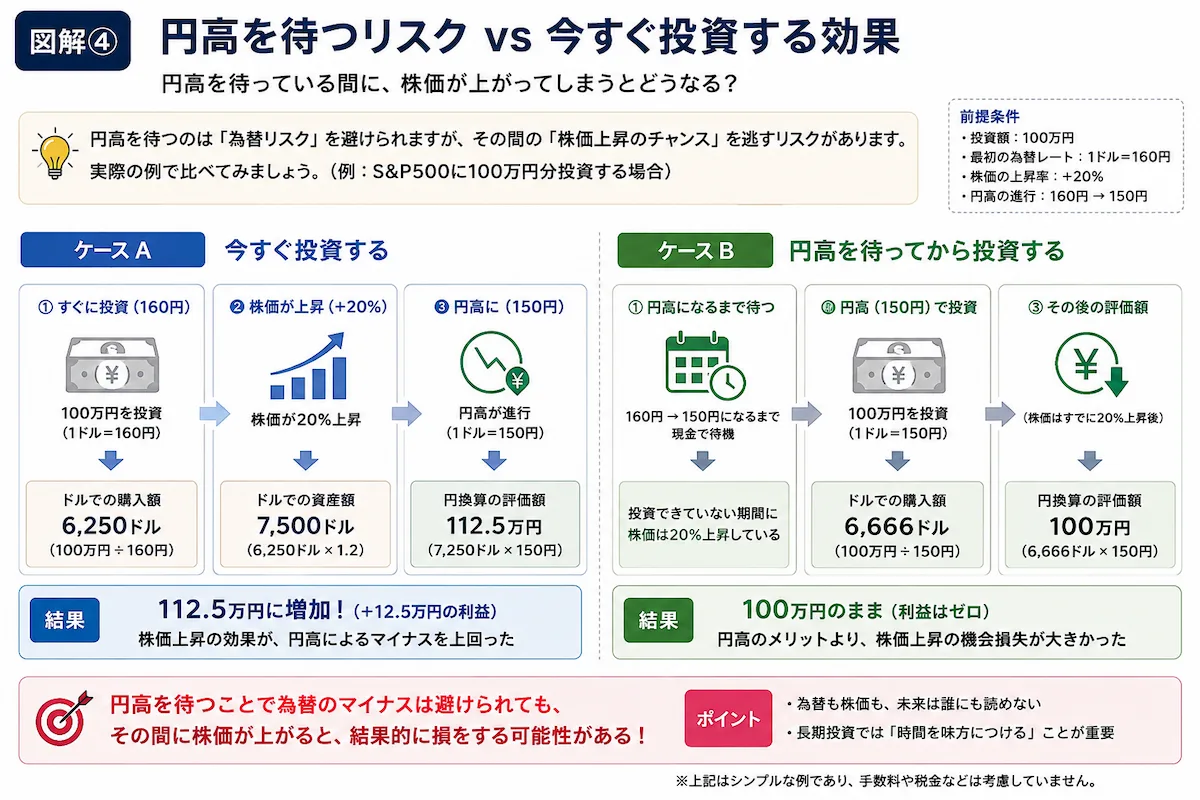
例えば1ドル160円と150円なら、同じ米ドル資産を買うのであれば150円の方が円から見た条件は良くなります。
それだけを見ると、
「円高になるまで待った方が得」
に見えます。
ただし問題があります。
いつ円高になるのか分からないことです。
さらに、円高になるまで待っている間に株価が上昇する可能性があります。
仮に1ドル160円から150円まで円高になっても、その間にS&P500が大きく上昇していれば、円換算した投資信託の基準価額が期待したほど下がらないこともあります。
反対に、
「もう少し待てばもっと円高になる」
と思って待っている間に、再び円安へ向かうことも考えられます。
そうなると、
「160円では高いから待とう」
「155円になった。もう少し待とう」
「150円になった。140円になるかもしれない」
と、いつまでも始められなくなる可能性があります。
私は、為替の底を当てる自信がありません。
株価の底も分かりません。
まして、
「株価が安く、なおかつ円高」という最高のタイミング
を正確に当てることは、私にはできません。
だから私は、長期間使わない余裕資金で投資すると決めたのであれば、完璧なタイミングを待つよりも積立を始める方を選びます。
円高になっても私がS&P500の積立を止めない理由
私は現在、S&P500を中心に積み立てています。
今後、さらに円高になる可能性はあると思っています。
円高になれば、自分の資産の円換算評価額が下がることもあるでしょう。
それでも私は、円高を理由に積立を止めるつもりはありません。
理由は、為替で利益を出すためにS&P500へ投資しているわけではないからです。
私が投資しているのは、その先にある企業です。
もちろん、S&P500が将来も同じように成長する保証はありません。
米国経済が長期間低迷する可能性もあります。
それでも私は、世界を代表する企業が利益を生み、長期的に成長していく可能性に期待して投資しています。
その企業を、
1ドル160円のときにも買う。
150円のときにも買う。
140円になっても買う。
反対に170円になっても、無理のない範囲で積立を続ける。
為替を予測して止めたり再開したりするのではなく、時間を分散して買い続けるという考えです。
私が一番避けたいのは、
「円高になりそうだから売った」
その後、予想に反して円安になった。
「今度は株価が高いから買えない」
そして結局、相場を見ているだけになってしまうことです。
長期積立を始めた以上、私は短期的な為替予想よりも、継続することを優先します。
40代の私が「円高を待つより時間を大切にしたい」と考える理由
私がこの考え方を強く持つ理由の一つが、年齢です。
私は40代から本格的に資産形成を考えるようになりました。
20代であれば、
「もう少し様子を見よう」
と数年間待つことも、それほど大きく感じなかったかもしれません。
しかし40代になった今は違います。
50歳までの10年間。
60歳までの20年間。
使える時間には限りがあります。
だから私は、
「最高の為替レートで始めること」より「市場にいる時間を確保すること」
を重視しています。
円高を待って1年。
株価下落を待ってさらに1年。
その間に理想的な買い場が来る保証はありません。
もちろん、焦って生活資金まで投資する必要はありません。
まとまった資金を無理に一括投資する必要もないと思っています。
でも、毎月無理なく出せる金額があるのであれば、
「今は円安だから」という理由だけで何年も投資を先延ばしにすることは、私自身は選びません。
40代の私にとって、為替以上に取り戻せないものが「時間」だからです。
円高になったときにやらないと決めていること
円相場が大きく動くと、ニュースやSNSでも、
「円高の時代がくる」
「円安は終わった」
「今すぐドル資産を売るべき」
「今が絶好の買い場」
といった強い言葉が増えます。
しかし私は、そうした情報だけで投資方針を変えないようにしています。
特に、
- 円高になったから怖くなって全部売る
- 円高だからと生活防衛資金まで一括投資する
- 為替予想だけでS&P500とオルカンを乗り換える
- 数日の為替変動を見て積立を止める
- SNSの予想を信じて短期売買を繰り返す
こうしたことは避けたいと考えています。
為替の短期予想を当て続けることより、
自分が何年間投資するのか、いくらなら無理なく続けられるのかを決めておくこと
の方が私には重要です。
円高とS&P500・オルカンについてよくある質問
円高になるとS&P500は必ず下がりますか?
必ず下がるわけではありません。
円高は円換算した基準価額の下落要因になりますが、同時に米国株が大きく上昇すれば、基準価額が上昇することもあります。
S&P500の投資信託を見る場合は、株価と為替の両方を考える必要があります。
円高になるとオルカンも下がりますか?
オルカンも海外資産を多く保有しているため、円高は円換算した基準価額の下落要因になります。
ただし、オルカンは米国だけでなく世界各国へ投資しており、複数の通貨の影響を受けます。
そのため、ドル円だけを見て値動きを判断することはできません。
円高になったらS&P500を売った方がいいですか?
私は、円高になったという理由だけでは売りません。
売却するかどうかは、為替だけではなく、投資目的、運用期間、必要な資金、資産配分などを含めて考える必要があると思っています。
少なくとも私は、短期的な為替予想を理由に積立と売却を繰り返すつもりはありません。
円高になるまで積立を待った方がいいですか?
将来の円高を正確に予測できるのであれば有利になる可能性はあります。
しかし、円高になる時期や水準だけでなく、そのときの株価も事前には分かりません。
私は長期で使わない余裕資金なら、為替のベストタイミングを待つより、無理のない金額で積み立てる方法を選びます。
円高になったら積立額を増やすべきですか?
必ず増やす必要はないと考えています。
円高になっても、さらに円高が進む可能性がありますし、株価がどう動くかも分かりません。
追加投資をする場合でも、生活防衛資金を確保したうえで、無理のない範囲にすることが重要だと思います。
円高ならS&P500よりオルカンの方が安全ですか?
単純にそうとは言えません。
オルカンは投資地域がS&P500より分散されていますが、海外資産を多く保有しているため為替変動の影響を受けます。
円高予想だけで選ぶのではなく、米国中心で投資したいのか、世界全体へ分散したいのかという投資方針から考える方が私は分かりやすいと思います。
まとめ|円高を怖がるより「円高でも続けられる積立」をしたい
円高になると、S&P500やオルカンの円換算評価額には下落方向の影響があります。
そのため、証券口座の評価額だけを見れば、
「円高になったら損をする」
と感じるかもしれません。
しかし、私は積立期と取り崩し期を分けて考えています。
これから長期間積み立てる段階なら、円高によって基準価額が下がることは、これから購入する分については多くの口数を買える可能性につながります。
一方、取り崩し期では、円高によって円換算評価額が下がった状態で売却する影響をより意識する必要があります。
そして一番重要なのは、
これから円高になるのか、円安になるのかを正確に予測することはできない
ということです。
私自身、今後さらに円高へ向かう可能性はあると思っています。
一方で、日本の人口減少や経済構造など長期的な要因まで考えると、円高がこの先ずっと続くことを前提に投資することもできません。
だから私は、
円高になるまで待つ
のではなく、
円高になっても円安になっても続けられる金額で積み立てる
という方法を選びます。
特に40代から資産形成を始めた私にとって、為替の底を当てることよりも重要だと感じているのが時間です。
1ドル160円が高いのか。
150円なら安いのか。
140円まで待つべきなのか。
その答えは後にならなければ分かりません。
そして為替を待っている間にも時間は過ぎていきます。
私は、完璧なタイミングを探して動けなくなるより、
生活に必要なお金を確保したうえで、無理のない金額を長期間積み立てる。
その方が自分には合っています。
円高になれば、これから買う分を積み立てる。
円安になっても積み立てる。
株価が上がっても積み立てる。
株価が下がっても積み立てる。
将来どうなるか分からないからこそ、私は相場を当てることではなく、相場を当てなくても続けられる資産形成をしていきたいと思っています。
※本記事は、私自身の投資経験や考えをもとにまとめたもので、特定の金融商品への投資を推奨するものではありません。投資には元本割れの可能性があります。最終的な投資判断は、ご自身の資産状況や目的に合わせて行ってください。

コメント