PayPayポイント運用でマイナスになった経験が、結果的に私が新NISAを始めるきっかけの一つになりました。
以前の私は、投資に興味はあっても、実際に自分のお金を使って始めるのが怖くてなかなか行動できませんでした。
「損をしたくない」
「投資の知識がない」
「ある程度まとまったお金が必要そう」
そんなイメージを持っていたからです。
そんな私が初めて値動きのあるものに触れたのが、PayPayポイント運用でした。
現金ではなく、普段の買い物などで貯まったポイント。
それなら、
「減っても勉強になるくらいの気持ちでやってみよう」
と思えました。
ただ、実際に始めてみると順調なときばかりではありません。
途中では運用損益がマイナスになり、
「やっぱり投資って怖いな」
「このまま減り続けたらどうしよう」
と思ったこともあります。
それでもポイントだったことで、慌てて全部やめずに値下がりを経験することができました。
そして、この経験が後に新NISAで実際のお金を積み立て始める大きなきっかけになりました。
この記事では、
- なぜPayPayポイント運用でマイナスになったのか
- マイナスになったとき私がどう感じたか
- なぜそのまま続けたのか
- ポイント運用から何を学んだのか
- なぜ最終的に新NISAを始めたのか
を、私自身の経験をもとに紹介します。
※PayPayポイント運用の制度・サービス内容については、2026年9月時点の公式情報を確認しています。
まずは、PayPayポイント運用をきっかけに新NISAを始めるまでの流れを、図でまとめます。
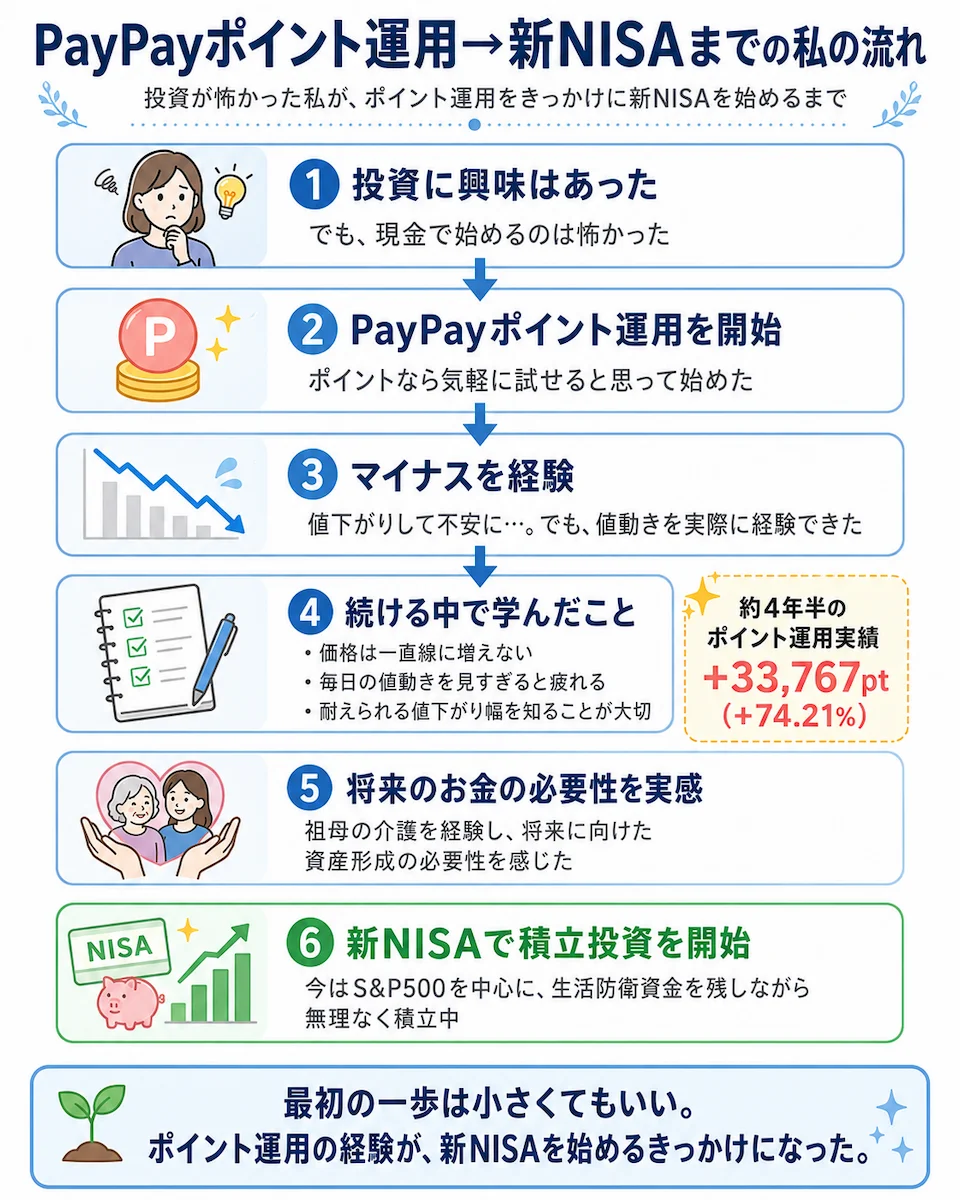
ここからは、それぞれの流れの中で私が実際に感じたことや考えたことを、順番に書いていきます。
- PayPayポイント運用でマイナスになるのは珍しいことではない
- 私にとってPayPayポイント運用は初めての「投資体験」だった
- 初めてマイナスになったときは、やっぱり怖かった
- ポイントだったから、慌てて全部やめずに済んだ
- 約4年半続けた結果、+74%になった
- PayPayポイント運用で学んだ3つのこと
- テクノロジーチャレンジコースの利益を「長期投資の成功例」にはしない
- 「ポイントで増えるなら、現金でもっと投資したら?」と考え始めた
- PayPayポイント運用から新NISAへ進んだ理由
- 新NISAを始めるもう一つのきっかけは祖母の介護だった
- PayPayポイント運用と新NISAは何が違う?
- 私にとってポイント運用は「練習」、新NISAは「資産形成」
- PayPayポイントだからといって「無料」ではない
- 新NISAを始めてから一番変わったのは、お金の見方だった
- 現在はS&P500を中心に積立投資している
- 投資が怖いなら、最初の一歩は小さくてもいい
- PayPayポイント運用でマイナスになったときのよくある質問
- まとめ|マイナスを経験したことが、新NISAを始める準備になった
- あわせて読みたい
- 参考・一次情報
PayPayポイント運用でマイナスになるのは珍しいことではない
最初に、「PayPayポイント運用がマイナスになったけど大丈夫?」という人へ答えておきます。
PayPayポイント運用は元本保証ではありません。
選んだコースの参照資産や為替の値動きによって、追加したポイントより評価額が減ることがあります。
ただし、
運用中のポイントそのものが0ポイントを下回って借金になることはありません。
追加でお金を請求されることもないと、運営元のPPSCインベストメントサービスが明記しています。
ここは、
「運用損益がマイナスになる」
ことと、
「残高そのものがマイナスになって借金になる」
ことを分けて考えると分かりやすいです。
私が経験したのは前者です。
マイナスになる主な理由は価格変動と為替
PayPayポイント運用の価格は、選んだコースが連動を目指す資産だけでなく、ドル円の影響も受けます。
PPSCによると、参照資産の価格が変わらなくても、円高になると評価額が小さく、円安になると大きくなる場合があります。
そのため、
「米国株はそれほど下がっていないのにポイント運用はマイナス」
ということもあり得ます。
これは後にS&P500へ投資するようになってからも役立った知識でした。
海外資産へ投資するなら、株価だけでなく為替も見る必要があると分かったからです。
追加してすぐマイナスならスプレッドが原因の場合もある
もう一つ知っておきたいのがスプレッドです。
現在、通常の8コースでは原則として1回100ポイント以上を追加すると1%のスプレッド相当が反映されます。
そのため、相場がまったく動いていなくても、100ポイント以上追加した直後は損益が少しマイナスに表示される場合があります。
つまり、
「追加した瞬間からマイナスになった。失敗した?」
という場合、必ずしも相場が急落したとは限りません。
この仕組みを知らずに画面を見ると、初心者ほど不安になると思います。
私にとってPayPayポイント運用は初めての「投資体験」だった
PayPayポイント運用は、PayPayポイントを使って値動きを疑似体験できるサービスです。
実際に株式や投資信託を保有するわけではなく、証券口座も必要ありません。
2026年9月現在は12種類のコースが用意されており、通常コースは1ポイントから始められます。PayPayポイント(期間限定)は利用できません。
私にとって一番大きかったのは、
現金を直接使わなくても値上がり・値下がりを経験できたこと
でした。
それまで投資信託や株式は、
「大損するかもしれないもの」
というイメージの方が強く、興味があっても行動に移せませんでした。
でもポイントなら、
「まずやってみよう」
と思えました。
当時は特別な投資知識があったわけでもありません。
ポイントが付与されるたびに自動追加されるように設定して、基本的にはそのまま運用していました。
今振り返ると私は、
勉強を全部終えてから始めたのではなく、少額で経験しながら少しずつ勉強した
タイプです。
なお、12種類のコースをすべて比較したり、どのコースが初心者向きかを詳しく説明したりすると、この記事の主題から外れてしまいます。
そのためコース選びについては、別記事の**「PayPayポイント投資は初心者におすすめ?実際に使って感じたメリット・注意点」**へ分けています。
初めてマイナスになったときは、やっぱり怖かった
ポイント運用を始めた頃は、
「少しずつでも増えればいいな」
くらいに考えていました。
でも当然、毎日増えるわけではありません。
ある時期、運用損益がマイナスになりました。
そこで初めて、
昨日まで持っていたものの価値が減る
という経験をしました。
金額としてはポイントでも、実際にマイナス表示を見ると気になります。
「さらに下がるんじゃないか」
「今のうちにやめた方がいいのでは?」
と思ったこともあります。
今なら、
「値動きがある以上、下がることもある」
と分かります。
でも、初めて経験したときはそんなに簡単ではありませんでした。
ポイントだったから、慌てて全部やめずに済んだ
結果的に、私にとって良かったのは最初から大きな現金を入れていなかったことです。
もしこれが生活費から出した数十万円だったら、同じように持ち続けられたかは分かりません。
ポイントだったから、
「もう少し様子を見てみよう」
と思えました。
そこで、
上がる時期。
下がる時期。
マイナスから戻る時期。
いろいろな値動きを実際に経験できました。
この経験は、新NISAを始めてから相場が下がったときにも役立っています。
ただし、
「マイナスなら必ず待てば戻る」
という意味ではありません。
連動する資産が今後上昇する保証はありませんし、選んだコースによってリスクも大きく違います。
私の場合は結果的にプラスになった、というだけです。
ここはかなり大切だと思っています。
約4年半続けた結果、+74%になった
最初の頃は、運用額を何度も確認していました。
今日は増えた。
今日は減った。
そんなことを繰り返して一喜一憂していました。
でも数年間続けるうちに、毎日の値動きを確認する回数は減っていきました。
| PayPayポイント運用実績 | 結果 |
|---|---|
| 運用損益 | +33,767ポイント |
| 損益率 | +74.21% |
| 運用期間 | 約4年半 |
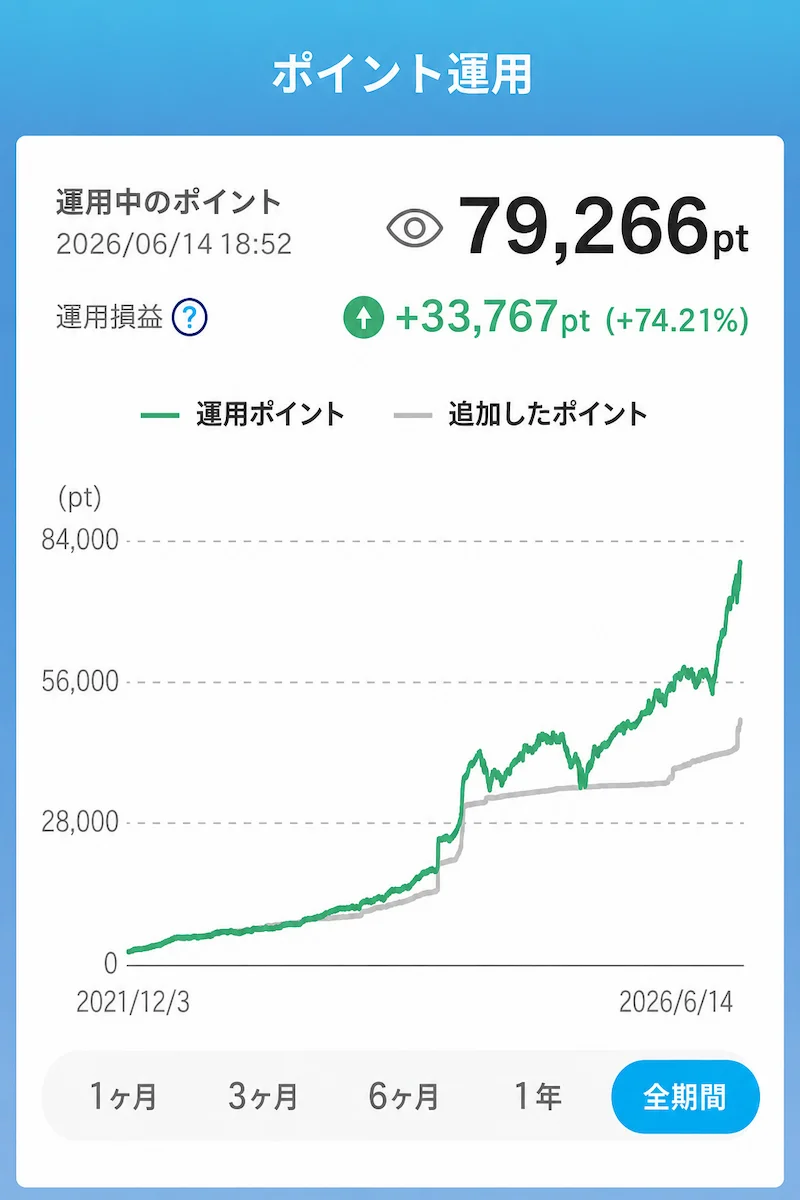
この結果だけを見ると、
「PayPayポイント運用は長く続ければ70%増える」
と思うかもしれません。
当然、そういう意味ではありません。
私が使った期間・コース・相場環境での結果にすぎず、今後同じ成果になる保証はありません。
私にとって大きかったのは利益率そのものより、
途中のマイナスも含めて値動きを経験できたこと
でした。
PayPayポイント運用で学んだ3つのこと
約4年半続けて、一番残ったのは利益ではなく経験だったと思います。
1.価格は一直線には増えない
投資を始める前は、
「良い商品を買えば少しずつ増える」
ようなイメージを持っていました。
実際には違いました。
大きく上がる日もあれば、大きく下がる日もあります。
長期間プラスだったとしても、その途中ではマイナスになることがあります。
この当たり前のことを、私はポイント運用で初めて実感しました。
2.毎日の値動きを見すぎると疲れる
最初は運用額を何度も確認しました。
でも、毎日見ても自分で相場を動かせるわけではありません。
増えればうれしくなり、下がれば不安になる。
それを繰り返すだけでした。
今は長期で保有するものについては、以前ほど毎日の値動きを気にしなくなりました。
3.自分が耐えられる値下がり幅を知ることも大切
これは新NISAを始めてから、さらに強く感じています。
同じ10%下落でも、
「まだ持っていられる」
という人もいれば、
「怖くて全部売りたい」
という人もいます。
どちらが正しいという話ではありません。
自分がどのくらいの値動きなら投資を続けられるのか。
ポイント運用は、それを少額で知る経験にもなりました。
テクノロジーチャレンジコースの利益を「長期投資の成功例」にはしない
私はテクノロジー企業の成長に期待して、当初はNASDAQ100に連動を目指す「テクノロジーコース」を利用しました。
その後、より値動きの大きい「テクノロジーチャレンジコース」も利用しています。
ただし、ここは以前の記事から考え方を修正したい部分です。
現在のPayPay公式では、テクノロジーチャレンジコースはNASDAQ100の約3倍の日々の値動きを目指すTQQQへ連動するコースで、短期運用向けと説明されています。上がるときだけでなく、下がるときの値動きも大きくなります。
だから、
「私は長く持って利益が出た。3倍コースも長期保有すればいい」
とは考えていません。
これは私の過去の運用結果です。
現在、老後などの長期間の資産形成で中心にしているのは、S&P500などに連動するインデックス型投資信託です。
ポイント運用でリスクの大きい値動きを経験することと、長期の資産形成で何を中心にするかは別。
今はそう考えています。
「ポイントで増えるなら、現金でもっと投資したら?」と考え始めた
ポイント運用を続ける中で、ある考えが頭に浮かびました。
「ポイントでもこれだけ値動きがあるなら、実際に投資信託へ積み立てたらどうなるんだろう?」
ということです。
当時はもっと単純に、
「ポイントで増えるなら、現金を入れればもっと増えるのでは?」
とも考えていました。
でも、今振り返ればこの考え方は少し危ないと思います。
投資する金額を増やせば、利益だけではなく損失額も大きくなるからです。
PayPayポイント運用で+74%になったからといって、今後のS&P500や投資信託も同じように増えるわけでもありません。
それでも、
「長期で資産を持つとはどういうことか」
「毎月少しずつ積み立てる方法もある」
と考えるきっかけにはなりました。
そこで私は、投資信託やNISAについて本格的に調べ始めました。
PayPayポイント運用から新NISAへ進んだ理由
ここで大切なのが、
PayPayポイント運用で利益が出たから、そのまま新NISAを始めた
という単純な流れではないことです。
ポイント運用は、あくまで入口でした。
そこで値動きへの抵抗感が少なくなった。
そして、
「将来のお金について、実際に自分の現金でも準備した方がいいのでは?」
と考えるようになりました。
NISAはポイント運用とは違い、実際に株式や投資信託などへ投資し、制度の範囲内で得た利益を非課税にできる仕組みです。
金融庁もNISAを長期・積立・分散による資産形成に活用できる制度として案内しています。
ただ、私は、
「非課税枠があるから全部使おう」
と思って始めたわけではありません。
無理のない金額から始めました。
新NISAを始めるもう一つのきっかけは祖母の介護だった
ポイント運用が、
「投資を知るきっかけ」
だったとすれば、
実際に資産形成の必要性を強く感じた出来事の一つが、祖母の介護でした。
私は祖母の介護を経験しています。
そこで感じたのが、
お金に余裕があることで選べることが増える
ということでした。
介護サービスを利用する。
移動手段を変える。
必要な介護用品を購入する。
家族の負担を少し減らす。
お金だけですべてを解決できるわけではありません。
それでも、資金があることで選択肢が増える場面はありました。
そこから、
「自分もいずれ年を取る」
「そのとき家族へできるだけ負担を残したくない」
と考えるようになりました。
PayPayポイント運用で投資への抵抗感が小さくなったこと。
祖母の介護を経験し、将来のお金を真剣に考えるようになったこと。
この2つが重なって、私は新NISAなどを使った積立投資を始めました。
祖母の介護そのものについては、**「祖母の介護で本当につらかった4つのこと」**で詳しく書いています。
PayPayポイント運用と新NISAは何が違う?
私自身、最初はかなり曖昧に理解していました。
でも、この2つは別物です。
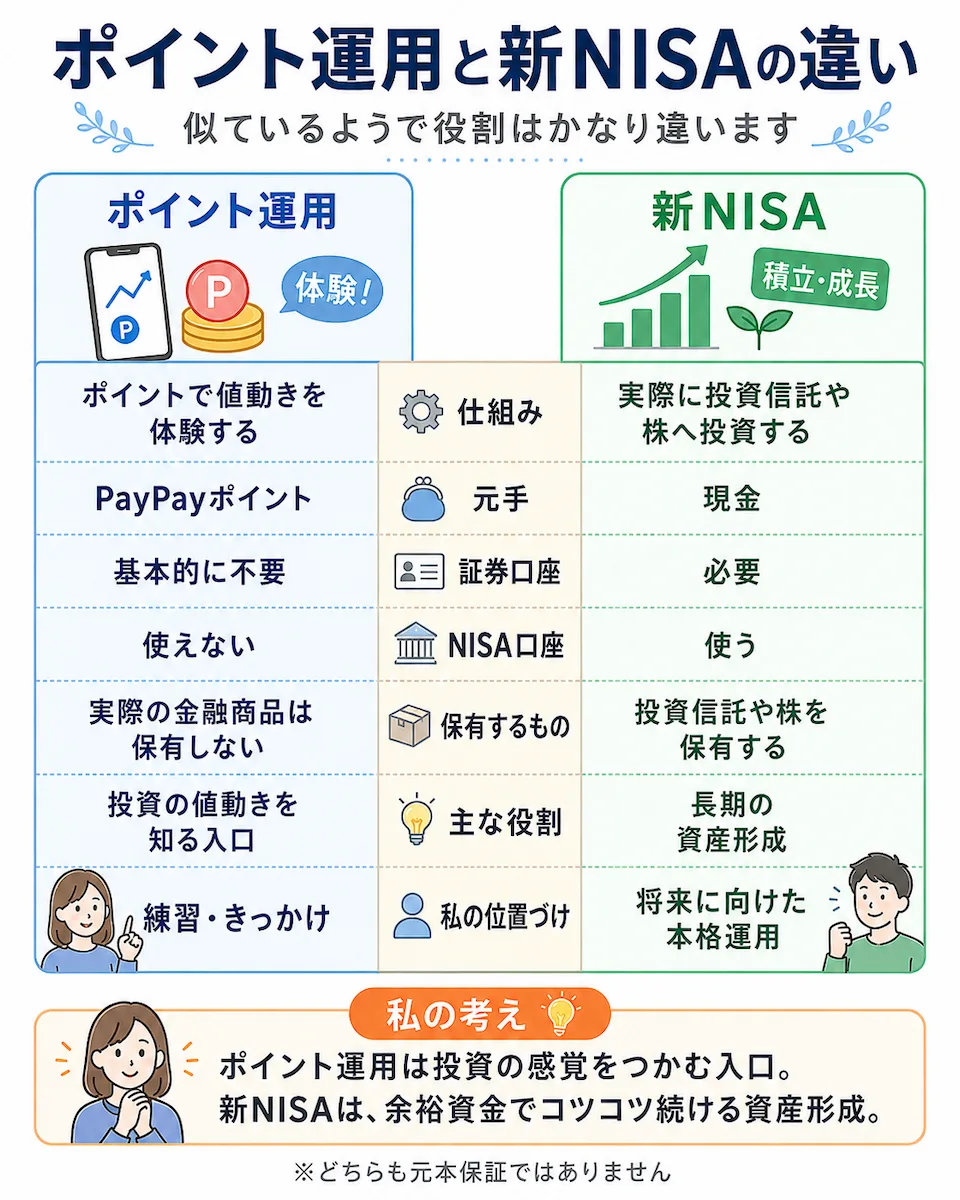
| 比較 | PayPayポイント運用 | 新NISA |
|---|---|---|
| 仕組み | 疑似的な運用体験 | 実際の金融商品へ投資 |
| 使うもの | PayPayポイント | 現金など |
| 証券口座 | 不要 | 必要 |
| NISA口座 | 利用不可 | 利用する |
| 株・投資信託の保有 | しない | 実際に保有 |
| 元本保証 | なし | なし |
| 私にとっての役割 | 投資を知る入口 | 長期の資産形成 |
PPSCも、PayPayポイント運用は金融商品の取引ではなく、疑似的な運用体験であり、NISAや特定口座は利用できないと説明しています。
また、PayPayアプリにはPayPay証券による実際の「資産運用・NISA」サービスもありますが、これもPayPayポイント運用とは別のサービスです。
この2つを混同しないことも大切です。
私にとってポイント運用は「練習」、新NISAは「資産形成」
私は現在、
投資に触れるきっかけとしてはPayPayポイント運用
実際の長期資産形成は新NISAなど
と考えています。
だからといって、
「新NISAを始める前にポイント運用をやるべき」
という意味ではありません。
最初から新NISAで少額の投資信託を積み立ててもいい。
まず投資について勉強してから始めてもいい。
現金を十分貯めることを先にしてもいい。
人によって順番は違います。
私の場合、たまたまPayPayポイント運用が入り口として合っていました。
PayPayポイントだからといって「無料」ではない
ポイントなら現金より心理的な抵抗が少なかったのは事実です。
でも今は、
「ポイントだから、失っても何も損していない」
とは考えません。
PayPayポイントには買い物などに使える経済的価値があります。
そして現在のポイント運用では、通常コースでも100ポイント以上を追加する場合、原則1%のスプレッド相当が発生します。暗号資産の連動・逆連動コースでは追加・引き出し時の手数料相当額もあります。
だから私は、
現金を直接使わずに投資体験ができる
とは思いますが、
完全にノーリスク・無料でできる
とは考えていません。
新NISAを始めてから一番変わったのは、お金の見方だった
新NISAを始めてからは、ポイント運用の頃とは違う変化もありました。
自分の現金を実際に投資するようになったことで、
家計を見る。
無駄遣いを減らす。
将来必要になるお金を考える。
こうしたことが以前より増えました。
一方で、評価益が増えてくると、
「もっと投資した方がいいのでは?」
と思うようになった時期もあります。
今はそこから少し考え方が変わりました。
生活費。
近いうちに使うお金。
生活防衛資金。
今しかできない経験に使うお金。
それらを残し、そのあとに余ったお金から投資するようにしています。
投資は人生を支えるための道具であって、投資額を増やすこと自体が目的ではない。
今はそう考えています。
新NISAを始めてからのお金に対する変化は、**「新NISAを始めて変わったこと7つ|お金だけじゃなかった私の実体験」**でも詳しく書いています。
現在はS&P500を中心に積立投資している
現在は新NISAを使い、S&P500に連動する投資信託を中心に積み立てています。
PayPayポイント運用で一度マイナスを経験していたため、新NISAを始めたあとに相場が下がったときも、
「一時的に評価額がマイナスになること自体はあり得る」
と以前より落ち着いて考えられるようになりました。
もちろん、
「S&P500なら長く持てば必ず儲かる」
と思っているわけではありません。
株価が大きく下落する可能性もあります。
円高によって円換算の評価額が下がることもあります。
だから私は、生活に必要なお金まで投資せず、長期間使う予定のない余裕資金から積み立てるようにしています。
オルカンとS&P500のどちらを選ぶか迷っている人は、**「オルカンとS&P500の違いを徹底比較」**で詳しく比較しています。
投資が怖いなら、最初の一歩は小さくてもいい
私の場合、最初の一歩はPayPayポイント運用でした。
でも、
「投資初心者なら絶対にポイント運用から始めるべき」
とは思っていません。
ポイント運用でもいい。
新NISAで100円、1,000円といった少額から始めてもいい。
今は投資せず、まず生活防衛資金を貯めてもいい。
大切なのは、
SNSで他人が投資している金額に合わせないこと
だと思っています。
もし私が最初から大きな金額を入れていたら、初めてマイナスになったときに全部売っていたかもしれません。
少額だったから、
値下がりを経験できた。
値上がりする時期も経験できた。
そして、
自分はどのくらいの値動きなら耐えられるのか
を知ることができました。
私にとって、それがPayPayポイント運用から得た一番大きなものだったと思います。
PayPayポイント運用でマイナスになったときのよくある質問
PayPayポイント運用はマイナスになりますか?
はい。
追加したポイントに対して、評価損益がマイナスになることがあります。
ポイント運用は元本保証ではなく、参照資産や為替の値動きによって評価額が上下します。
ただし、運用中ポイント自体が0ポイントを下回ることはなく、追加で入金を求められることもありません。
追加してすぐマイナスなのはなぜ?
通常コースでは、原則100ポイント以上追加すると1%のスプレッド相当が反映されます。
そのため、相場が動いていなくても追加直後は少しマイナスになる場合があります。
もちろん、その後の相場や為替変動によってさらに上下します。
PayPayポイント運用がマイナスなら放置すれば戻りますか?
必ず戻るとは言えません。
私の場合は結果的にその後プラスになりましたが、過去の値動きが将来も続く保証はありません。
選んでいるコース、参照資産、為替、運用期間などによって結果は変わります。
「以前戻ったから今回も戻る」と決めつけない方がいいと思います。
PayPayポイント運用はやめた方がいいですか?
一律に「続けるべき」「やめるべき」とは言えません。
私の場合は、少額で値動きを経験するという目的があったため続けました。
一方で、
値動きが気になって生活に影響する。
ポイントを近いうちに使いたい。
選んだコースのリスクを理解できていない。
といった場合は、一度使い方を見直すのも一つだと思います。
PayPayポイント運用で借金になることはありますか?
ありません。
PPSC公式では、運用中のポイントが0ポイントを下回ることはなく、追加で入金が必要になることもないと説明しています。
PayPayポイント運用とPayPay資産運用は同じですか?
違います。
PayPayポイント運用はPPSCインベストメントサービスが提供する疑似運用サービスです。
一方、PayPayアプリ内の資産運用・NISAはPayPay証券を通じて実際の株式や投資信託などを購入するサービスです。
名前が似ているので、初心者ほど区別しておいた方がいいと思います。
PayPayポイント運用で利益が出たら税金はかかりますか?
運営元のPPSCは、ポイント運用の利益を原則として雑所得と案内しています。
ただし税務上の扱いは個別の状況によって異なる可能性があるため、申告の必要性などを判断する場合は税務署や税理士へ確認してください。
投資初心者はPayPayポイント運用から始めるべき?
必須ではありません。
私はポイント運用だったことで心理的なハードルを下げられました。
ただ、新NISAで無理のない少額から投資信託を始める方法もあります。
重要なのはサービスではなく、
値下がりしても生活に困らない金額から始めること
だと思っています。
まとめ|マイナスを経験したことが、新NISAを始める準備になった
私が投資に興味を持った最初のきっかけは、PayPayポイント運用でした。
始めた頃は、
「ポイントなら気軽にできそう」
くらいの感覚です。
実際には途中でマイナスになり、
「やっぱり投資は怖い」
と思いました。
でもそこで全部やめず、値上がりと値下がりの両方を経験したことで、投資への見方が少しずつ変わっていきました。
私が学んだのは、
価格は一直線には増えない。
途中でマイナスになることもある。
自分が耐えられる金額で続ける必要がある。
ということです。
そして祖母の介護を経験し、自分の将来について真剣に考えるようになったことで、
「ポイントで投資を体験するだけではなく、実際に資産形成を始めよう」
と思うようになりました。
それが新NISAを始めた理由です。
もっと早く投資を始めていればよかった、と思うことはあります。
でも過去には戻れません。
今は、
始めなかった過去より、これからどうするか
を大切にしています。
そして投資を始めるとしても、最初から大きな金額である必要はありません。
私にとってPayPayポイント運用がそうだったように、小さな経験が、その後のお金との向き合い方を変えることもあると思っています。
あわせて読みたい
PayPayポイント投資は初心者におすすめ?
→ PayPayポイント運用そのもののメリット・デメリットやコースを知りたい人向け。
新NISAはいくら積み立てる?手取り別の目安と無理なく続ける金額の決め方
→ ポイント運用の次に、実際のお金でどれくらい投資するか迷っている人向け。
40代から新NISAは遅い?始める意味と注意点
→ 年齢を理由に新NISAを迷っている人向け。
参考・一次情報
本文のサービス内容については、PayPay「ポイント運用」公式ページとPPSCインベストメントサービスのFAQを基準にしています。現在のコース数、最低ポイント数、スプレッド、価格変動などを確認できます。
NISAについては金融庁の公式情報を基準にしています。
税務についてはPPSCの案内に加え、企業発行ポイントについての国税庁情報も確認しています。
※本記事は、私自身の経験や考えをもとに、資産形成・投資について一般的な情報を紹介することを目的としています。特定の金融商品・証券会社・投資方法の購入や利用を推奨するものではありません。株式や投資信託などの金融商品には価格変動があり、元本割れする可能性があります。また、制度・税制・手数料・商品内容などは変更される場合があります。実際に投資する際は、金融庁や各金融機関・運用会社などの最新情報を確認し、ご自身の家計・投資目的・運用期間・リスク許容度を踏まえて判断してください。
コメント