
「S&P500は人気だけど、今から買うのは遅いのでは?」
「ここまで上がった後に買って大丈夫?」
「暴落して安くなってから始めた方がいいのでは?」
私も投資を始めた頃、同じことを何度も考えました。
特に株価が上がっていると、「今買ったら高値づかみになるのでは」と不安になります。
反対に大きく下がると、「まだ下がるかもしれない」と怖くなる。
結局、いつ買えば正解なのか分からなくなってしまいます。
現在、私はeMAXIS Slim 米国株式(S&P500)を長期で保有しています。
私が投資を続ける中で感じたのは、長期の積立投資では「一番安いところで買う」ことより、自分が無理なく続けられる仕組みを作ることの方が大切だということです。
もちろん、S&P500なら必ず利益が出るわけではありません。
今後、大きな下落が起こる可能性もありますし、長期間思うように増えない可能性もあります。
それでも私は、将来の値動きを予想して売買を繰り返すより、生活に無理のない金額を決めて淡々と積み立てる方法を選びました。
この記事では、
- eMAXIS Slim 米国株式(S&P500)は今から買っても遅いのか
- 高値に見えるときでも積立を始める理由
- 暴落を待ってから買う方法が難しい理由
- 一括投資が怖い場合の考え方
- S&P500へ投資する前に知っておきたいリスク
について、私自身の経験も交えながら初心者向けに解説します。
※この記事は特定の商品への投資を勧めるものではありません。投資には元本割れの可能性があります。最終的な判断は、ご自身の資産状況やリスク許容度に合わせて行ってください。
- 結論|eMAXIS Slim S&P500は今から買っても遅い?
- eMAXIS Slim 米国株式(S&P500)とは?
- なぜ「S&P500は今から買っても遅い」と感じてしまうのか
- 私が「今からでも遅くない」と考えて積立を続ける5つの理由
- 5つの理由をまとめると
- 今から積立を始めると10年・20年後はいくらになる?
- S&P500は過去に上昇してきた。でも将来も同じとは限らない
- 「今始めるのが怖い」なら無理に大きな金額を入れなくてもいい
- 一括投資と積立投資、どちらを選べばいい?
- 私が「暴落するまで待つ」をやめた理由
- 私にとって積立投資は「将来の自分への支払い」
- eMAXIS Slim 米国株式(S&P500)を今から買う前に知っておきたいリスク
- S&P500とオルカン、今から買うならどっち?
- よくある質問
- まとめ|「今からでは遅い」と悩むより、自分が続けられる方法を考える
- オススメ関連記事
結論|eMAXIS Slim S&P500は今から買っても遅い?
私は、長期の積立投資を前提にするのであれば、「今からだから遅い」と一律に考える必要はないと思っています。
理由は、「今が高値なのか」「近いうちに暴落するのか」を事前に正確に判断するのが難しいからです。
私自身も以前は、
「もう少し下がってから買おう」
「今は高そうだから待とう」
と考えることがありました。
ところが、実際に下がると今度は、
「もっと下がるかもしれない」
と怖くなります。
これでは、いつまでたっても買えません。
そこで私は、買い時を当てようとするのではなく、毎月決まった金額を積み立てる方法を選びました。
ただし、ここで勘違いしてはいけないことがあります。
「今からでも遅くない」と「今買えば必ず儲かる」は、まったく違います。
S&P500も株式です。
買った直後に大きく下落することはあります。
だから私は、近いうちに使う予定のお金まで投資するのではなく、長期間使う予定のない資金で続けることを大前提にしています。
eMAXIS Slim 米国株式(S&P500)とは?
eMAXIS Slim 米国株式(S&P500)は、三菱UFJアセットマネジメントが運用するインデックスファンドです。
S&P500指数への連動を目指す投資信託で、米国を代表する企業へまとめて投資できます。
S&P500には米国の主要企業が含まれているため、1社の株だけを購入するのとは違い、1本の投資信託を通じて多数の企業へ分散投資できます。
また、eMAXIS Slim 米国株式(S&P500)は、2026年7月時点でも金融庁のNISA「つみたて投資枠」の対象商品として掲載されています。
S&P500とeMAXIS Slim 米国株式(S&P500)は同じもの?
初心者の頃は、ここが少し分かりにくいところでした。
簡単に分けると、
S&P500
→ 米国株式市場を代表する株価指数
eMAXIS Slim 米国株式(S&P500)
→ S&P500への連動を目指して運用される投資信託
という違いがあります。
つまり、S&P500そのものを直接買うわけではありません。
eMAXIS Slim 米国株式(S&P500)のような商品を通じて、S&P500への連動を目指した運用をするイメージです。
なぜ「S&P500は今から買っても遅い」と感じてしまうのか
投資を始める前の私もそうでしたが、株価が長期的に上昇しているのを見ると、
「もっと早く始めていればよかった」
と思います。
そこから、
「ここまで上がったのだから、今から買うのは遅いのでは?」
と考えてしまいます。
気持ちはよく分かります。
過去のチャートを見ると、安かった時期が簡単に分かるからです。
「あの暴落のときに買っていれば……」
「あの頃から積み立てていれば……」
と思ってしまいます。
しかし、それは結果を知った後だから言えることでもあります。
実際にその時点に戻ったと考えると、状況はまったく違います。
株価が大きく下落している最中に、
「ここが底だから全力で買おう」
と判断するのは簡単ではありません。
さらに下がる可能性もあるからです。
だから私は、過去のチャートを見て「もっと早く買えばよかった」と後悔するより、これから自分が何年投資を続けられるのかを考えるようになりました。
私が「今からでも遅くない」と考えて積立を続ける5つの理由
理由① 株価の底を事前に当てるのは難しいから
投資を始めたばかりの頃は、
「安く買って、高く売ればいい」
と考えがちです。
理屈だけなら、その通りです。
問題は、いつが本当に安いのか、その時点では分からないことです。
たとえば株価が10%下落したとします。
「かなり安くなった」と思って買った翌日に、さらに下落するかもしれません。
反対に、
「もっと下がるまで待とう」
と思っていたら、そのまま上昇してしまうこともあります。
私も買い時を考えれば考えるほど、動けなくなることがありました。
そこで現在は、
「一番安いところで買う」
ことを目標にしていません。
それより、
「長期間、無理なく市場に参加し続ける」
ことを重視しています。
積立投資なら、毎月決まった金額を購入するため、「今が底か?」を毎回判断する必要がありません。
私にとっては、このシンプルさが大きなメリットでした。
理由② 積立なら高いときも安いときも買うことになるから
毎月一定額を積み立てる場合、価格が高い月にも安い月にも購入します。
価格が高いときは少ない口数を購入し、価格が低いときは同じ金額でより多くの口数を購入できます。
一般に「ドル・コスト平均法」と呼ばれる考え方です。
ただし、ドル・コスト平均法を使えば必ず利益が出るわけではありません。
相場が長期間下落すれば、積立を続けていても評価額が元本を下回ることがあります。
それでも私にとって大きいのは、「今日買うべきか、来月まで待つべきか」を毎回考えなくていいことです。
私は相場を読むことに自信がありません。
だからこそ、
「今月は高そうだからやめよう」
「暴落したから怖いのでやめよう」
と感情で判断するより、自動積立にしてしまった方が続けやすいと感じています。
理由③ 長期投資では「いつ買ったか」だけでなく「何年続けられるか」も重要
40代になってから投資を始めると、
「20代から始めておけばよかった」
と思うことがあります。
私自身も、もっと若い頃から資産形成を意識していればよかったと感じています。
でも、過去には戻れません。
だったら、
「始めるのが遅かった」と後悔する時間より、これから何年続けられるかを考えた方がいい。
私はそう考えるようになりました。
たとえば40歳からでも、60歳までなら20年あります。
45歳から60歳でも15年です。
もちろん「20年間運用すれば必ず増える」という意味ではありません。
ただ、長期投資では運用期間を確保することが重要なので、「もっと早く始めればよかった」という理由だけで、さらに開始を先延ばしするのはもったいないと私は考えています。
私の場合は、投資を「短期間で大きく増やす方法」ではなく、将来の自分のために少しずつ資産を作っていく方法として考えています。
理由④ 自動積立なら感情に振り回されにくいから
これは、私が実際に投資をしていて特に感じたことです。
株価が上がると、
「もっと買っておけばよかった」
と思います。
株価が下がると、
「まだ下がるのでは?」
と不安になります。
人間なので、どうしても感情が動きます。
そして私の場合、その感情に従って売買しようとすると、判断がぶれます。
そこで私は、自動積立を利用して、
「自分で毎月買うかどうかを判断しない」
ようにしています。
一度積立設定をしてしまえば、相場が上がっていても下がっていても基本的には同じルールで購入できます。
私には、この方法が合っていました。
投資で重要なのは、最も高いリターンを狙うことだけではないと思っています。
自分が途中で怖くなってやめない方法を選ぶこと。
これも長期投資では大切だと感じています。
理由⑤ 「暴落を待つ」方法は思っている以上に難しかったから
「今は高いから、暴落したら買おう」
これは一見すると合理的に見えます。
私もそう考えたことがあります。
ところが、実際には大きく下落すると、
「まだ下がるかもしれない」
「もっと安くなってから買おう」
という気持ちが出てきます。
そして反発すると、
「もう上がってしまったから、次の下落を待とう」
となる。
これを繰り返すと、なかなか買えません。
私が実際に感じたのは、暴落を待つことより、暴落したときに予定通り買うことの方が難しいということでした。
そのため現在は、
高いから待つ
↓
下がったら怖くて買えない
↓
上がったら「もう遅い」と感じる
という状態にならないよう、毎月の積立を基本にしています。
相場を当てることを諦めたというより、自分には相場を正確に当て続けることはできない、という前提で投資方法を決めたという方が近いです。
5つの理由をまとめると
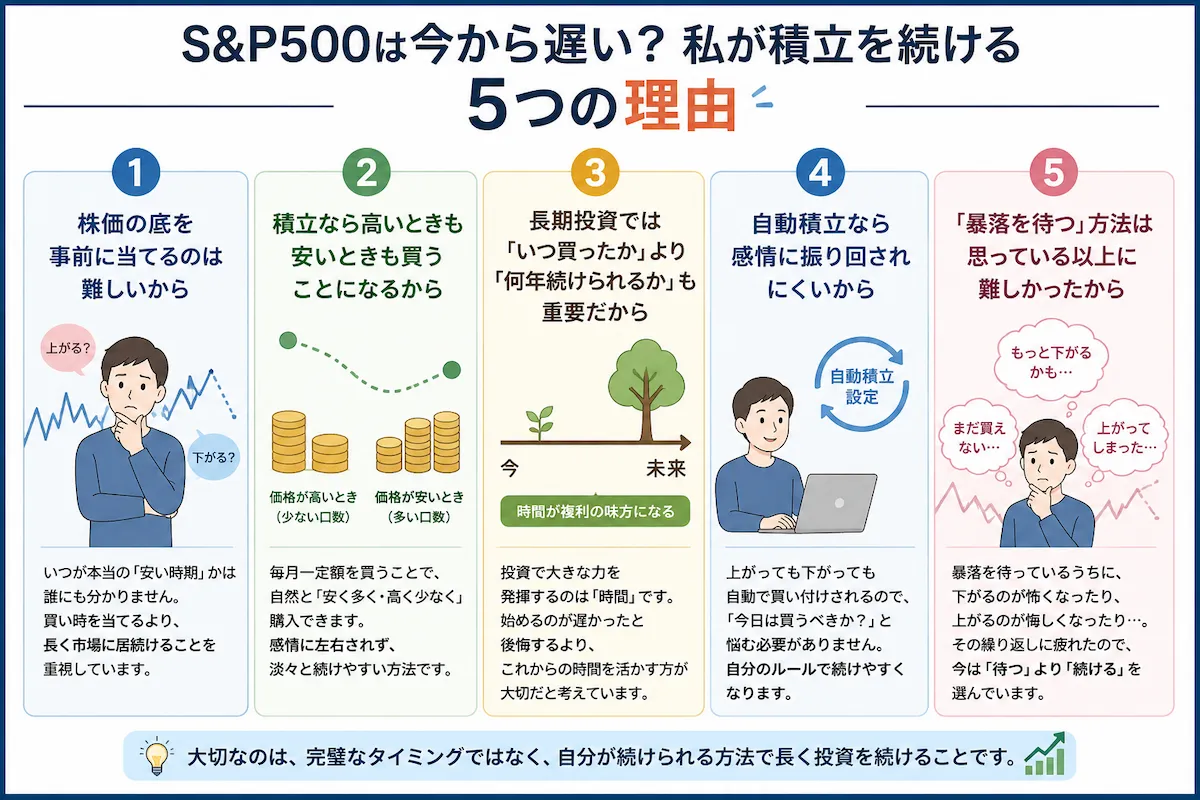
私がeMAXIS Slim 米国株式(S&P500)を「今からでは遅い」と考えず、積立を続けている理由は次の5つです。
- 株価の底を事前に当てるのは難しい
- 積立なら高いときも安いときも購入する
- 長期投資では運用期間を確保することも重要
- 自動積立なら感情に振り回されにくい
- 暴落を待って実際に買うのは想像以上に難しい
ただし、これは**「S&P500を今すぐ買えば儲かる」という意味ではありません。**
むしろ、ここからが重要です。
「今からでも遅くない」と考えて始めたとしても、買った直後に暴落する可能性はあります。
では、もし今から積立を始めて、その直後に大きく下落したらどう考えればいいのか。
また、毎月1万円・3万円・5万円を積み立てた場合、10年・20年後にはどの程度の差になるのか。
今から積立を始めると10年・20年後はいくらになる?
「長期投資は早く始めた方がいい」と言われても、実際にどれくらい違うのか分かりにくいと思います。
そこで、毎月1万円・3万円・5万円を積み立てた場合をシミュレーションしてみます。
今回は将来の利益を予測するためではなく、**「積立金額・運用期間・想定利回りによってどれくらい差が出るのか」**を見るための試算です。
10年間積み立てた場合
| 毎月の積立額 | 元本 | 年3%の場合 | 年5%の場合 | 年7%の場合 |
|---|---|---|---|---|
| 1万円 | 120万円 | 約140万円 | 約155万円 | 約173万円 |
| 3万円 | 360万円 | 約419万円 | 約466万円 | 約519万円 |
| 5万円 | 600万円 | 約699万円 | 約776万円 | 約865万円 |
20年間積み立てた場合
| 毎月の積立額 | 元本 | 年3%の場合 | 年5%の場合 | 年7%の場合 |
|---|---|---|---|---|
| 1万円 | 240万円 | 約328万円 | 約411万円 | 約521万円 |
| 3万円 | 720万円 | 約985万円 | 約1,233万円 | 約1,563万円 |
| 5万円 | 1,200万円 | 約1,642万円 | 約2,055万円 | 約2,605万円 |
※毎月末に一定額を積み立て、年率3%・5%・7%で一定に運用できたと仮定した概算です。税金・手数料等は考慮していません。実際の投資では毎年一定の利回りになることはなく、元本割れする場合もあります。
この表で私が一番伝えたいのは、「年7%ならこれだけ増える」ということではありません。
将来の利回りは誰にも分かりません。
注目したいのは、10年と20年の違いです。
例えば毎月3万円・年5%という同じ仮定でも、
- 10年間:約466万円
- 20年間:約1,233万円
という試算になります。
もちろん、20年間積み立てる方が自分で入れる元本も多くなります。
それでも、長く積み立てることで運用に使える時間が増えることは分かります。
だから私は、
「もっと早く始めればよかったから、もう遅い」
ではなく、
「これから確保できる時間をどう使うか」
を考えるようになりました。
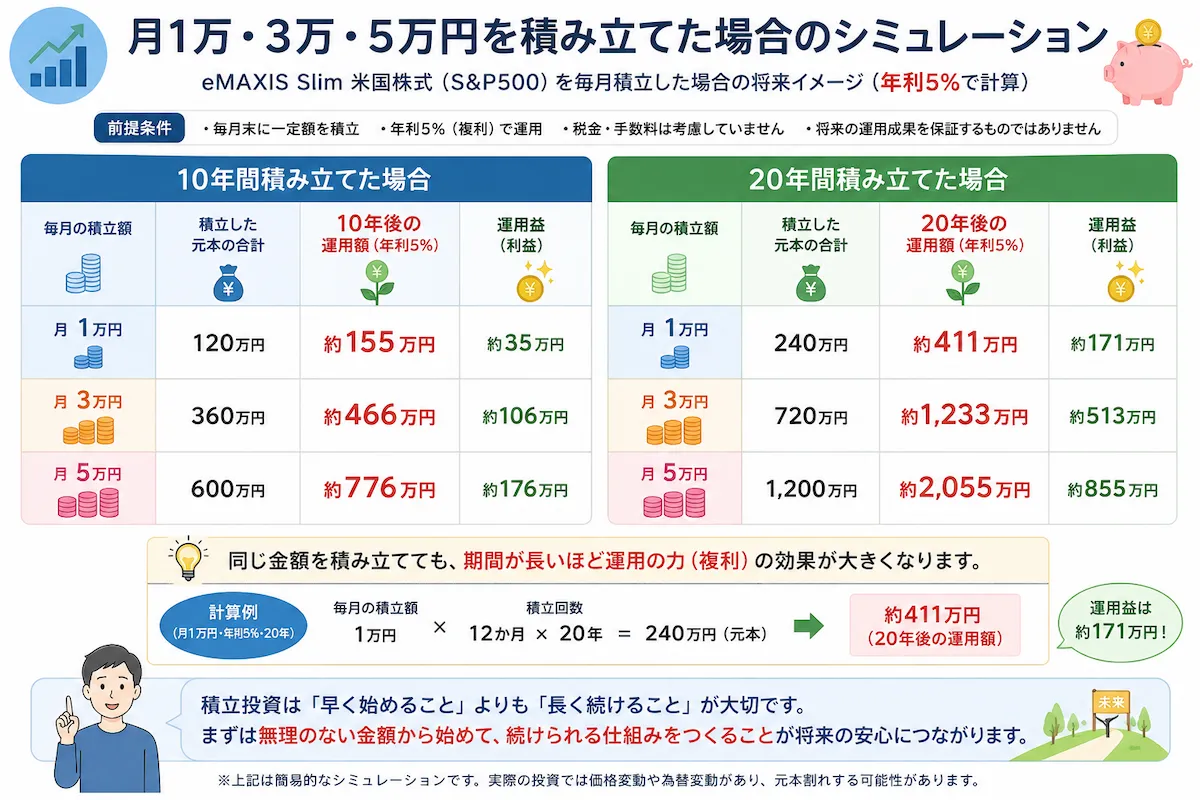
「年利5%を仮定したシミュレーションであり、将来の運用成果を保証するものではありません」
S&P500は過去に上昇してきた。でも将来も同じとは限らない
S&P500の過去の実績を見ると、長期では大きく成長してきました。
S&P Dow Jones Indicesによると、2026年6月30日時点のS&P500(配当を含まないPrice Return)は、過去10年間の年率リターンが13.58%でした。
ただし、ここで注意したいことがあります。
過去10年間で大きく上昇したから、これからの10年間も同じように上昇するとは限りません。
だから私は、先ほどのシミュレーションでも過去10年の13%台をそのまま使わず、3%・5%・7%という複数の仮定を使いました。
S&P500は米国の大型株市場を代表する指数で、約500社から構成され、米国株式市場の時価総額のおよそ80%をカバーしています。
一方で、投資先が米国株式に集中していることも忘れてはいけません。
「過去に強かったから今後も絶対大丈夫」
という理由だけで買うのではなく、何に投資している商品なのかを理解してから選ぶことが大切だと思っています。
「今始めるのが怖い」なら無理に大きな金額を入れなくてもいい
ここまで読んでも、
「理屈は分かるけど、やっぱり今の株価で始めるのは怖い」
という方もいると思います。
私は、それも自然な感覚だと思います。
投資を始めたばかりの頃は、1万円の値下がりでも気になるものです。
特に、今まで貯金しかしてこなかった場合、
昨日100万円だったものが、今日は95万円になっている
という経験そのものに慣れていません。
そこで、私は最初から無理に大きな金額を投資する必要はないと思っています。
例えば、
月5,000円から始める。
月1万円から始める。
慣れてから増額する。
こうした方法もあります。
新NISAには大きな非課税投資枠がありますが、上限まで使うことが目的ではありません。
大切なのは、自分の生活を壊さずに続けられることです。
SNSを見ると大きな金額を投資している人が目立ちます。
でも、
年収も違う。
貯金額も違う。
家族構成も違う。
毎月必要なお金も違います。
他人の投資額に合わせる必要はありません。
私は、
「いくら投資すれば一番増えるか」より、「いくらなら下落しても続けられるか」
を考える方が、長期投資では大切だと思っています。
一括投資と積立投資、どちらを選べばいい?
まとまった資金があると、
「一括で投資した方がいいのか」
「毎月少しずつ投資した方がいいのか」
と迷うことがあります。
一括投資は、投資した直後から多くのお金を市場に置けるのが特徴です。
その後に相場が上昇すれば、その恩恵を大きく受けられます。
一方で、投資直後に大きく下落すれば、評価額も大きく下がります。
積立投資は購入時期を分散できます。
ただし、相場が上昇し続けた場合には、最初にまとめて投資した場合より結果的に高い価格で買い続けることもあります。
つまり、積立投資が常に一括投資より有利というわけではありません。
私が積立を選んでいる大きな理由は、期待リターンを最大化するためというより、
「私自身が続けやすいから」
です。
まとまったお金を一度に投資した直後、30%下落したら自分はどう感じるか。
それでも保有を続けられるか。
そう考えると、私は毎月積み立てる方法の方が精神的にも続けやすいと判断しました。
投資方法は、数字だけでなく自分が続けられるかどうかまで考えて選ぶことが大切だと思っています。
私が「暴落するまで待つ」をやめた理由
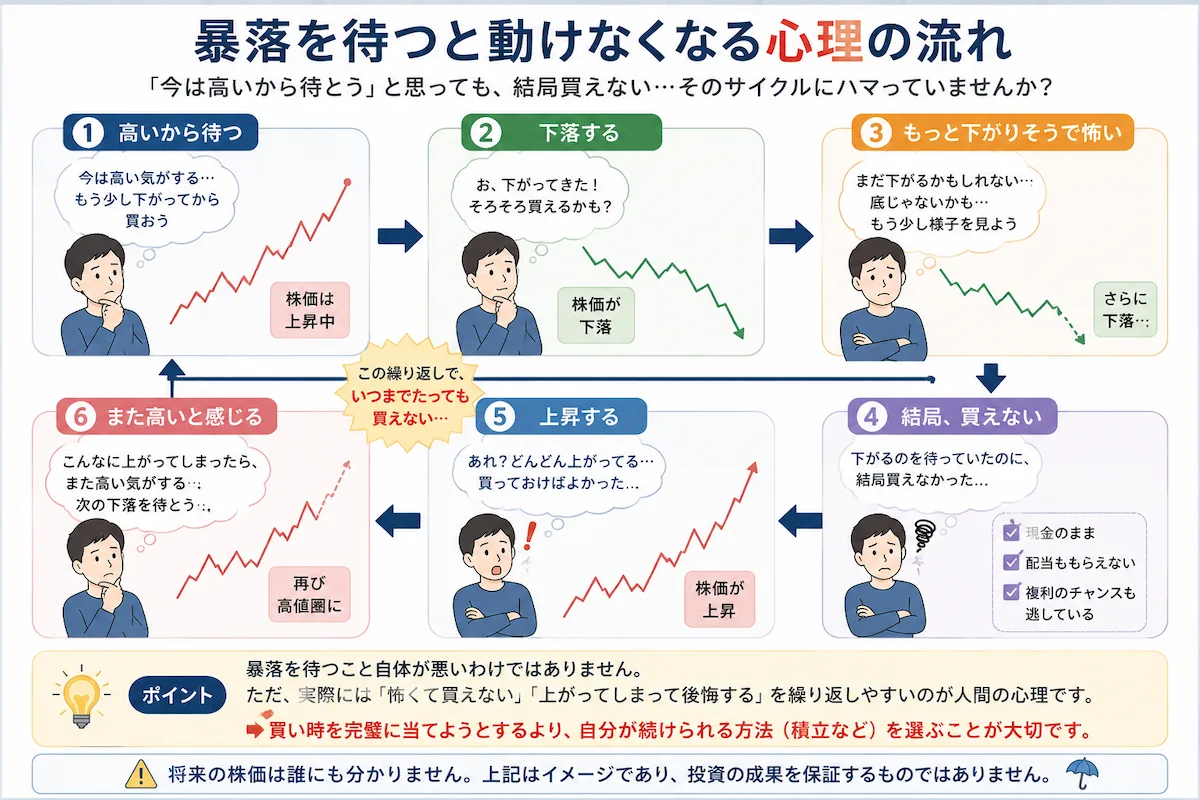
以前の私は、
今は高い
↓
もう少し下がったら買おう
↓
下がる
↓
まだ下がりそうで怖い
↓
買えない
↓
上がる
↓
また高く感じる
という状態になることがありました。
今振り返ると、私は買い時を判断するのが苦手なのに、買い時を当てようとしていたのだと思います。
過去のチャートを見るのは簡単です。
暴落した場所も底値も分かります。
でも、その時点では未来のチャートは見えません。
だから私は、
「次の暴落がいつ来るか」を予想することを投資の前提にするのをやめました。
その代わり、
- 生活に必要なお金は残す
- 長期間使わない資金を投資する
- 毎月決めた金額を積み立てる
- 下落してもすぐに売らない
- 将来のためのお金として長期で考える
という、自分で守れるルールを大切にしています。
これは「この方法が一番儲かる」という話ではありません。
私が途中で投資をやめずに続けるために選んだ方法です。
私にとって積立投資は「将来の自分への支払い」
私は積立投資を、
「余ったお金があれば投資する」
とは考えないようにしています。
余ったら投資しようと思っていると、結局使ってしまうからです。
そこで現在は、毎月の積立を将来の自分への支払いのように考えています。
家賃。
電気代。
通信費。
そして将来の自分への積立。
もちろん、生活が苦しくなるほど投資するつもりはありません。
急な出費もありますし、今の生活を楽しむためのお金も必要です。
だから、
今の自分の生活を犠牲にせず、将来の自分にも少しお金を残す。
このくらいの感覚で続けています。
私にとっては、この考え方が一番しっくりきました。
eMAXIS Slim 米国株式(S&P500)を今から買う前に知っておきたいリスク
ここまでは「今からでも遅いと一律に考えなくていい」という話をしてきました。
しかし、メリットだけを見て投資を始めるのはおすすめしません。
S&P500にも当然リスクがあります。
① 元本保証ではない
最も基本的なことですが、投資信託は預金ではありません。
投資した100万円が80万円になる可能性もあります。
三菱UFJアセットマネジメントも、eMAXIS Slim 米国株式(S&P500)を含む投資信託には投資元本を割り込むおそれがあると説明しています。
「長期なら絶対に元本割れしない」
とも言い切れません。
生活費や数年以内に使う予定のお金ではなく、長期間使う予定のない資金で考えることが大切です。
② 米国株式に集中している
S&P500は約500社に分散されています。
そのため、
「500社もあるなら十分に分散されている」
と感じるかもしれません。
確かに1社だけの個別株を買うより企業分散はされています。
ただし、投資対象は基本的に米国の大型株です。S&P Dow Jones Indicesも、S&P500を米国大型株市場の代表的な指数と位置付けています。
つまり、
企業は分散されているけれど、国・市場という視点では米国への集中度が高い
という特徴があります。
ここはオルカンとの大きな違いでもあります。
③ 為替の影響を受ける
日本からeMAXIS Slim 米国株式(S&P500)へ投資する場合、米国株の値動きだけを見ればいいわけではありません。
円と米ドルの為替変動も基準価額に影響します。
米国株が上昇していても円高が進めば、円換算したときのリターンが抑えられる場合があります。
反対に、円安がプラス方向に働くこともあります。
「S&P500が上がった=自分の投資信託も同じ割合で上がる」
とは限らない点には注意が必要です。
④ 大きな暴落はこれからも起こり得る
株式市場では、大きな下落が起きることがあります。
「最近上がっているから、もう暴落しない」
とは言えません。
むしろ長期投資をするなら、
途中で大きな下落を経験する可能性がある
くらいに考えておいた方が、私は続けやすいと思っています。
実際に30%、40%と評価額が下がれば、数字で想像する以上に怖く感じるかもしれません。
だからこそ私は、
暴落しない商品を探すのではなく、暴落しても生活に困らない投資額にする
ことを意識しています。
⑤ 過去の好成績が将来を保証するわけではない
S&P500が人気になった理由の一つは、過去の長期的なパフォーマンスです。
しかし、投資で一番気をつけたいのが、
「今まで上がったから、これからも同じように上がる」
と考えてしまうことです。
2026年6月末までの過去10年間のS&P500の実績は非常に強いものでした。
でも、それは過去の結果です。
これから10年間のリターンが同じになる保証はありません。
私はS&P500へ投資していますが、
「絶対に上がると思っているから」ではなく、リスクを受け入れたうえで長期的に保有する
という考えです。
S&P500とオルカン、今から買うならどっち?
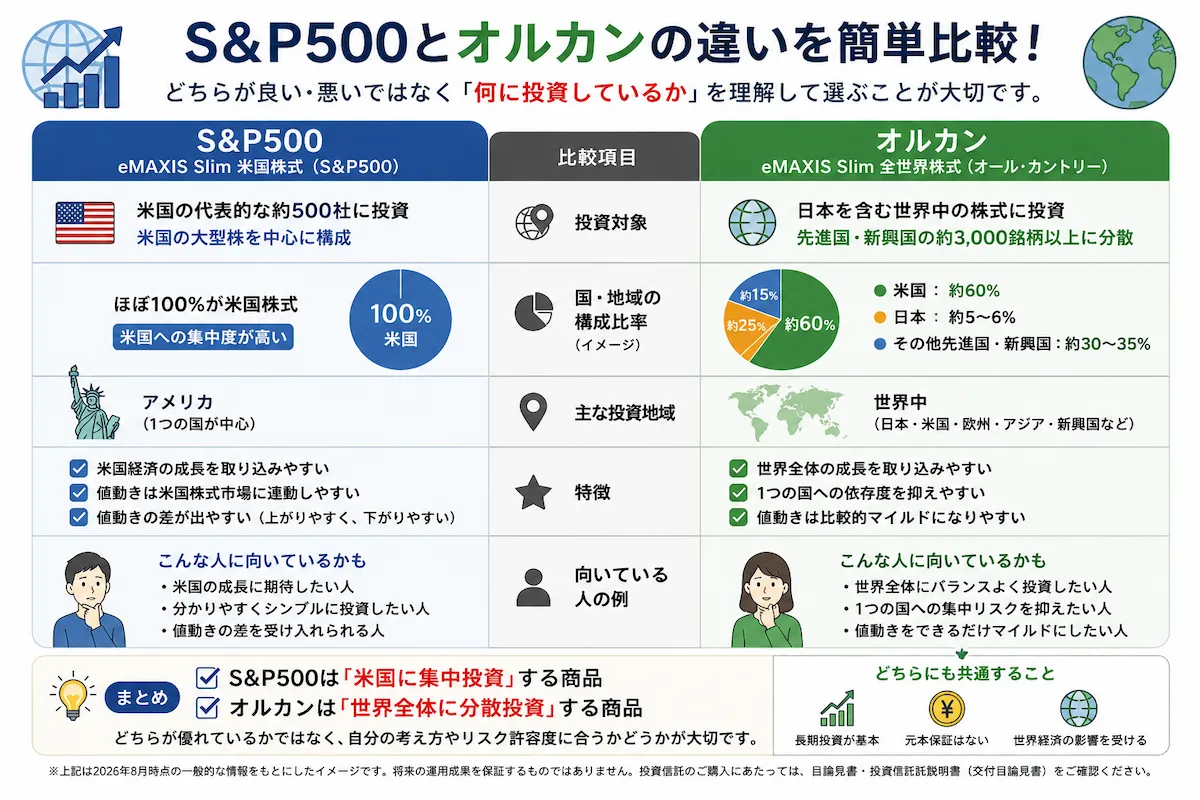
新NISAで投資信託を調べると、S&P500と並んでよく目にするのが「オルカン」です。
オルカンは、eMAXIS Slim 全世界株式(オール・カントリー)の愛称です。
大きな違いを簡単に整理すると、
| 比較 | S&P500 | オルカン |
|---|---|---|
| 主な投資対象 | 米国大型株 | 日本を含む世界株式 |
| 地域分散 | 米国中心 | 世界へ分散 |
| 米国への依存度 | 高い | S&P500より低い |
| 向いている考え方 | 米国の成長を重視 | 世界全体へ広く分散 |
どちらが将来高いリターンになるかは分かりません。
だから、
「最近どちらが上がったか」だけで選ばない
ことが大切だと思っています。
私はS&P500を中心に保有していますが、これは「オルカンよりS&P500の方が絶対に優れている」という意味ではありません。
米国へ集中することをどう考えるか。
世界全体へ分散したいか。
自分が長く持ち続けやすいのはどちらか。
この違いを理解して選ぶことの方が重要です。
よくある質問
Q1.S&P500は今から買っても遅いですか?
将来の株価は分からないため、「今なら必ず大丈夫」とは言えません。
ただ、長期積立を前提にするなら、「もっと早く買えなかったから」という理由だけで遅いと判断する必要はないと私は考えています。
重要なのは、これから何年間運用できるのか、どれくらいの値下がりなら耐えられるのかを考えることです。
Q2.S&P500が高値のときは暴落まで待った方がいいですか?
暴落を待つ方法にも難しさがあります。
いつ暴落するのか、どこまで下がるのか、どこが底なのかを事前に知ることはできません。
私自身、「安くなってから買おう」と考えても、実際に下落すると怖くなって買えない経験がありました。
そのため現在は、買い時を予想するより積立を続ける方法を選んでいます。
Q3.eMAXIS Slim 米国株式(S&P500)は新NISAで買えますか?
はい。
2026年7月16日時点で、eMAXIS Slim 米国株式(S&P500)は金融庁の「つみたて投資枠対象商品届出一覧」に掲載されています。
利用している金融機関での取扱状況は別途確認してください。
Q4.月5,000円や1万円でもS&P500へ投資する意味はありますか?
少額だから意味がないとは思いません。
例えば月1万円でも10年間なら元本は120万円、20年間なら240万円になります。
大切なのは、他人の投資額ではなく、自分が無理なく続けられる金額かどうかです。
途中で増額することもできます。
Q5.40代からS&P500を始めるのは遅いですか?
40代だからという理由だけで遅いとは言えません。
例えば40歳から60歳までなら20年、45歳から60歳まででも15年あります。
ただし、年齢が上がるほど「何年後にそのお金を使う予定なのか」は重要になります。
老後直前に必要になる資金まで株式へ投資するのではなく、現金とのバランスを考えることが大切です。
Q6.S&P500とオルカンを両方買ってもいいですか?
両方保有すること自体は可能です。
ただし、オルカンにも米国株が含まれているため、S&P500を追加すると米国株の比率がさらに高くなります。
「2本持てば単純に分散が2倍になる」というわけではありません。
両方買うなら、
なぜ2本にするのか、どのくらいの割合にするのか
を自分なりに考えておく方がいいと思います。
まとめ|「今からでは遅い」と悩むより、自分が続けられる方法を考える
私自身、投資を始める前は、
「今は高いのでは?」
「暴落してから始めた方がいいのでは?」
「もっと早く始めればよかった」
と何度も考えました。
でも、買い時を考え続けても未来の株価は分かりませんでした。
そこで私は、相場を当てることより、自分が長く続けられる仕組みを作ることを優先しました。
現在の私が大切にしているのは、
- 生活に必要なお金まで投資しない
- 無理のない金額を積み立てる
- 短期の値動きだけで売買しない
- 暴落を前提に投資額を決める
- 分からないものには投資しない
- 他人の投資額と比べない
という基本的なことです。
eMAXIS Slim 米国株式(S&P500)は、2026年7月時点でもNISAのつみたて投資枠対象商品です。
一方で、NISAで買えることと、安全な商品であることは別の話です。
元本保証ではありません。
米国株式への集中リスクもあります。
為替の影響も受けます。
大きく値下がりすることもあります。
それらを理解したうえで、
「それでも自分は長期で保有できるか?」
を考えることが大切だと思っています。
20代で始めた人を見て、40代の私が「もう遅い」と考えても時間は戻りません。
それなら私は、
10年前に始めなかったことを後悔するより、10年後に「10年前に始めればよかった」ともう一度後悔しないようにしたい。
そう考えて、現在も積立を続けています。
投資を始めるタイミングに迷っている方も、焦って大金を入れる必要はありません。
まず商品の仕組みを知る。
リスクを知る。
生活に必要な現金を残す。
そして、自分ならいくらまで無理なく続けられるか考える。
そのうえで投資するかどうかを決めても、遅くはないと思います。
※本記事は筆者自身の投資経験や考え方をもとにした情報提供を目的としており、特定の金融商品の購入・売却を推奨するものではありません。投資信託には元本割れなどのリスクがあります。投資判断はご自身の目的・資産状況・リスク許容度などを踏まえて行ってください。

コメント