「新NISAは、つみたて投資枠だけでいいの?」
「成長投資枠も使わないともったいない?」
「投資信託しか買わないなら、成長投資枠は必要ない?」
新NISAには「つみたて投資枠」と「成長投資枠」があるため、どちらを使えばいいのか迷う人もいると思います。
最初に私の考えを書くと、投資初心者なら、まずはつみたて投資枠だけでも十分だと思っています。
成長投資枠があるからといって、無理に使う必要はありません。
現在のNISAでは、つみたて投資枠だけでも非課税保有限度額1,800万円まで利用できます。
一方で、
- 年間120万円を超えて投資できる
- 余裕資金ができたときに追加投資したい
- 個別株やETFにも投資したい
という人にとっては、成長投資枠は便利です。
私自身は現在、つみたて投資枠で毎日積立を行い、月6万円前後を投資しています。
そのうえで現金保有率に余裕があるときは、成長投資枠を使って投資信託を追加購入したり、個別株へ投資したりしています。
私が基準にしているのは、
「NISA枠が余っているか」ではなく、「今の生活に必要な現金を十分残せているか」
です。
この記事では、つみたて投資枠と成長投資枠の違いだけでなく、「自分は成長投資枠まで使った方がいいのか」を判断できるように、私自身の使い方も交えて紹介します。
※この記事は2026年8月時点のNISA制度をもとに作成しています。
結論|初心者はつみたて投資枠だけでも十分
最初に結論をまとめます。
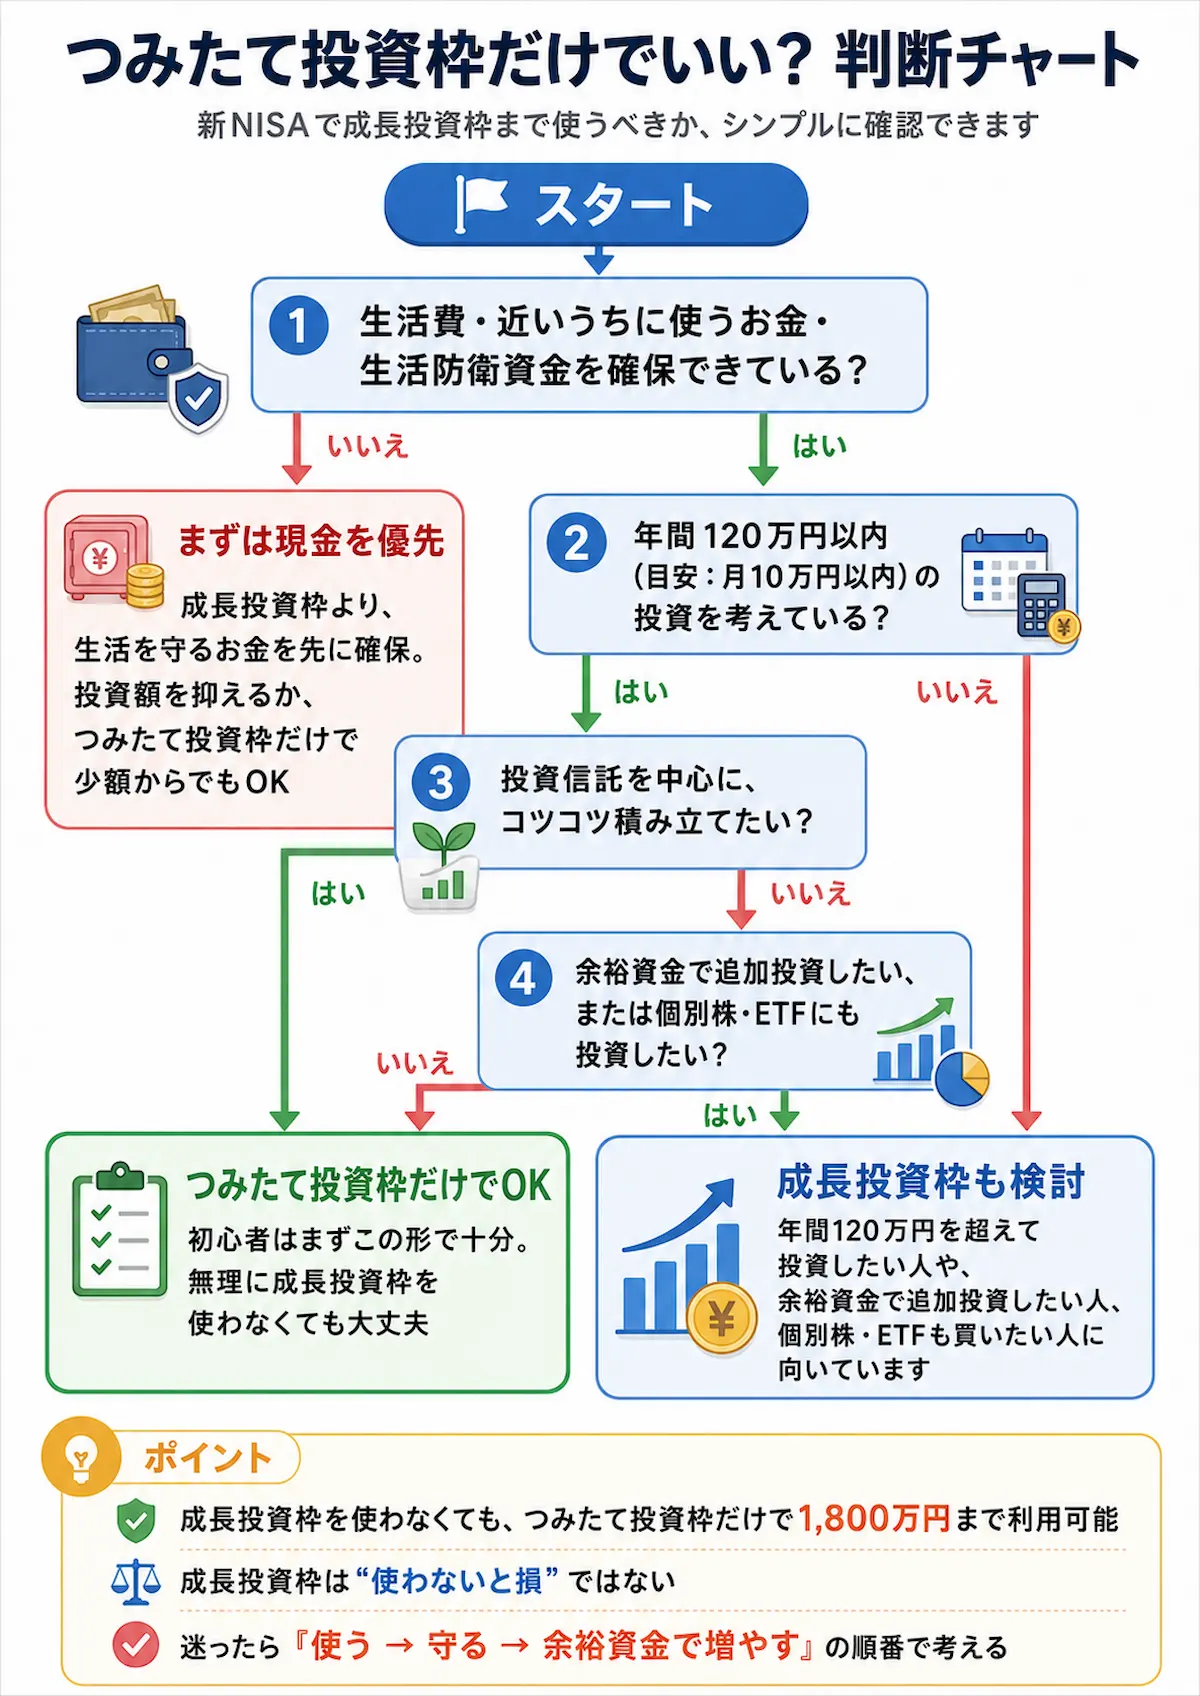
「もう少し具体的に見ると、次のようになります。」
| こんな人 | 私ならどうするか |
|---|---|
| これから新NISAを始める | まずはつみたて投資枠 |
| 月1万~5万円程度を投資する | 基本はつみたて投資枠だけ |
| 月6万~10万円程度を投資する | つみたて投資枠だけでも足りる |
| 年間120万円を超えて投資できる | 成長投資枠も検討 |
| 余裕資金を追加投資したい | 成長投資枠が便利 |
| 個別株・ETFにも投資したい | 成長投資枠を利用 |
| 生活防衛資金が十分ではない | 投資額を増やすより現金確保を優先 |
新NISAでは、2つの枠を合わせて年間最大360万円まで投資できます。
ただし、この360万円は「投資した方がいい金額」ではありません。
制度上、利用できる上限です。
月3万円しか積み立てていないからNISAを活用できていない、ということでもありません。
まして、
「成長投資枠が240万円も余っているから、もっと投資しないともったいない」
と考えて、生活費や貯金まで投資に回す必要はないと思っています。
積立額そのものに迷っている方は、**「新NISAはいくら積み立てる?手取り別の目安と無理なく続ける金額の決め方」**で、収入だけではなく家計や余裕資金から積立額を考える方法を詳しくまとめています。
つみたて投資枠と成長投資枠の違い
まずは制度上の違いを整理しておきます。
2026年8月時点では、主に次のような違いがあります。
「まずは、2つの枠の違いをひと目で確認してみます。」
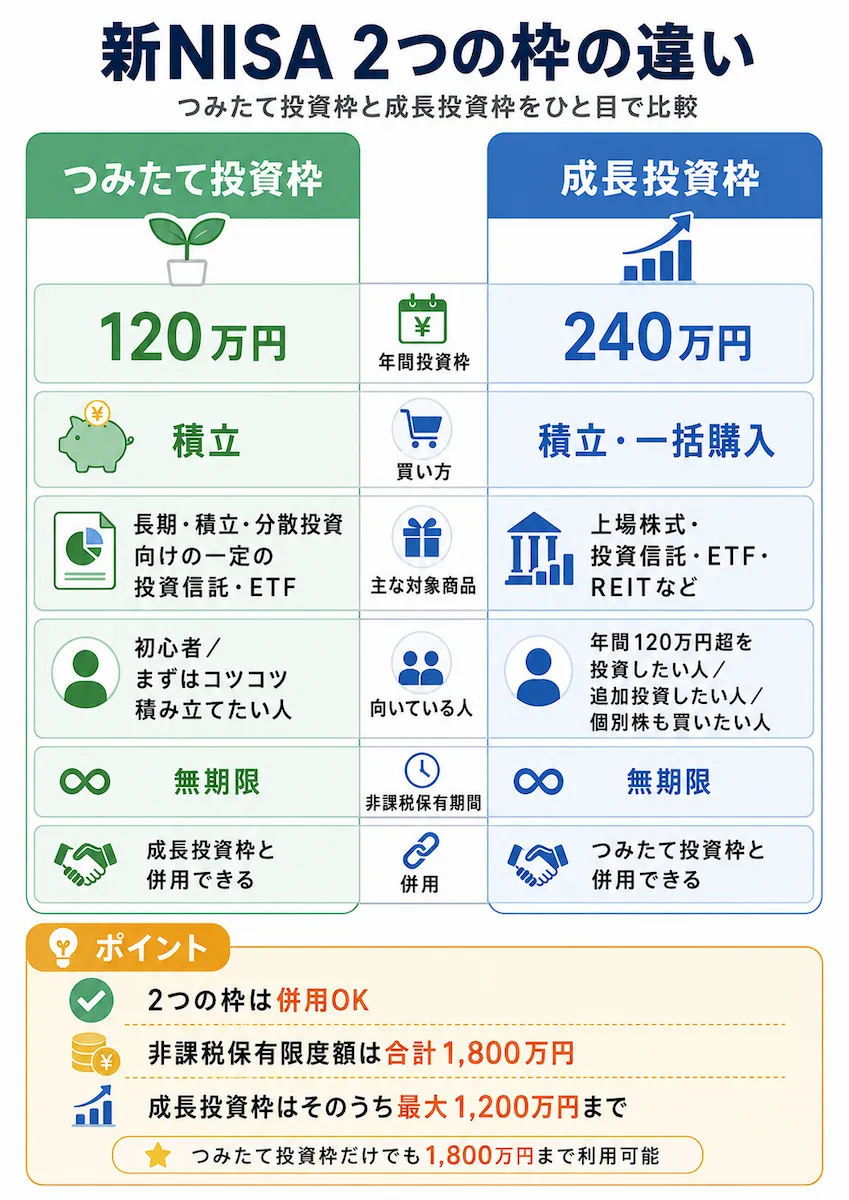
| 比較項目 | つみたて投資枠 | 成長投資枠 |
|---|---|---|
| 年間投資枠 | 120万円 | 240万円 |
| 買い方 | 積立 | 積立・一括購入 |
| 主な対象商品 | 長期・積立・分散投資に適した一定の投資信託・ETF | 上場株式・投資信託・ETF・REITなど |
| 両枠の併用 | 可能 | 可能 |
| 非課税保有期間 | 無期限 | 無期限 |
| 非課税保有限度額 | 2つ合わせて1,800万円 | 1,800万円のうち最大1,200万円 |
金融庁も、つみたて投資枠と成長投資枠は併用できるだけでなく、どちらか一方だけを利用することも可能と案内しています。さらに、成長投資枠でも積立投資を行えます。
金融庁のNISA公式ページはこちら
つみたて投資枠だけでも1,800万円まで使える
ここは特に勘違いされやすいところです。
新NISA全体の非課税保有限度額は1,800万円で、そのうち成長投資枠で利用できるのは最大1,200万円です。
一方、つみたて投資枠には「最大1,200万円まで」といった内枠の制限はありません。
そのため、つみたて投資枠だけで1,800万円まで利用できます。
つみたて投資枠の年間上限は120万円なので、毎年上限まで投資すると、
120万円 × 15年 = 1,800万円
です。
つまり、成長投資枠を一度も使わなくても、15年かければ1,800万円まで投資できます。
もちろん、
「15年で埋めなければならない」
という意味ではありません。
月3万円なら月3万円。
月6万円なら月6万円。
家計に余裕が出たときだけ増やす。
自分のペースで使えばいい制度です。
成長投資枠を使わないともったいない?
年間240万円も使える成長投資枠を見ると、
「使わないともったいないのでは?」
と感じる人もいると思います。
確かに、その年に使わなかった年間投資枠を翌年へ繰り越して、
「今年240万円使わなかったから、来年は480万円使える」
ということはできません。
ただし、使わなかったからといって、NISA全体の非課税保有限度額1,800万円まで減っていくわけでもありません。
私はここを、
「使える枠」と「使うべき金額」は別
と考えています。
NISA枠を早く埋めることが目的になっていた時期もある
私自身、投資を始めた頃は値下がりが怖く、少し下がるだけでも気になっていました。
ところが積立を続けて評価益が出るようになると、今度は逆に、
「もっと投資した方がいいのでは?」
と考えるようになりました。
友人と食事をしていても、
「この食事代をS&P500に回したら……」
と考えたことがあります。
投資を始めたことで無駄遣いが減ったのは良かったと思っています。
でも、
今使えるお金まで全部将来へ送ればいいのか。
そこには疑問を持つようになりました。
NISAは人生を支えるための制度であって、NISA枠を埋めるために生活しているわけではありません。
投資を優先しすぎて生活費や現金、気持ちの余裕までなくなってしまう状態については、**「投資しすぎで生活が苦しくなるNISA貧乏」**の記事でも詳しく書いています。
今は、
「今年のNISA枠をどこまで使えるか」より、「自分はいくらなら無理なく投資できるか」
を先に考えるようにしています。
私が初心者なら、まずつみたて投資枠から始める
もし今の知識を持ったまま、もう一度ゼロから新NISAを始めるとしても、私はまずつみたて投資枠を使うと思います。
理由はシンプルです。
対象商品が長期・積立・分散投資向けに絞られている
つみたて投資枠で購入できるのは、金融庁が定めた要件を満たす一定の投資信託などです。
2026年8月18日時点の対象商品一覧も金融庁から公開されています。
もちろん、
「つみたて投資枠の商品なら絶対に利益が出る」
という意味ではありません。
株式市場が大きく下落すれば、オルカンやS&P500に連動する投資信託でも評価額は大きく下がります。
それでも、最初から何千もの投資信託や個別株を比較するより、長期・積立・分散を前提とした一定の商品から選べるのは初心者にとって分かりやすいと思います。
一度設定すれば淡々と続けやすい
積立投資の良さは、
「今は高いのか」
「明日下がるのか」
「今日は買った方がいいのか」
と毎回判断しなくてもいいところにもあります。
私自身は毎日積立を利用していますが、毎日積立が毎月積立より必ず有利だから選んでいるわけではありません。
自分が続けやすい方法として使っています。
積立頻度で迷っている人は、**「新NISAは毎日積立と毎月積立どっちがいい?」**で、両者の違いと私が毎日積立を選んでいる理由を詳しく紹介しています。
成長投資枠を使うと便利なのはこんなとき
「つみたて投資枠だけでもいい」と書くと、
「じゃあ成長投資枠はいらないの?」
と思うかもしれません。
私はそうは思いません。
使う必要が出てきたときには、とても便利な枠です。
年間120万円を超えて投資したい
つみたて投資枠の年間上限は120万円です。
単純計算すると月平均10万円になります。
毎月の収入に余裕があり、
生活費、
近いうちに使うお金、
生活防衛資金、
などを確保しても年間120万円を超えて投資できるなら、成長投資枠を併用するのは自然だと思います。
ただし私が大切だと思うのは、
「120万円以上投資できるから成長投資枠を使う」
のであって、
「成長投資枠があるから120万円以上投資する」
ではないことです。
順番はかなり大切です。
余裕資金ができたときに追加投資したい
これは私自身が実際にしている使い方です。
普段はつみたて投資枠で毎日積立を行い、現在は月6万円前後を投資しています。
ただ、積立額をずっと固定しているわけではありません。
現金を増やしたい時期には減らしますし、家計に余裕があれば増やします。
さらに、
「今月は思ったより現金が残った」
「当面使わない余裕資金が増えた」
ということもあります。
そのたびにつみたて投資枠の設定金額を変更して、しばらくしたら元へ戻すのは少し面倒です。
そこで私は、現金保有率に十分余裕があると判断したときだけ、成長投資枠を使って投資信託を追加購入することがあります。
成長投資枠でも対象となる投資信託を積立・一括のどちらでも購入できます。つみたて投資枠の商品を成長投資枠でも購入できる場合があります。
つまり、
「成長投資枠=個別株を買うためだけの枠」ではありません。
個別株やETFにも投資したい
成長投資枠では、対象となる上場株式やETFなどにも投資できます。
私自身、長期的な資産形成の中心はインデックス型の投資信託にしています。
その一方で、一部では個別株にも投資しています。
配当や株主優待だけではなく、自分で企業を調べて投資する面白さもあるからです。
ただし、
「成長投資枠があるなら個別株も買った方がいい」
という意味ではありません。
投資信託だけで十分だと思う人は、それで問題ないと思います。
投資信託と個別株の違いで迷っている人は、実際に両方買って感じた違いをまとめた**「投資信託と株どっちがおすすめ?初心者向けの選び方」**も参考にしてください。
成長投資枠でもオルカンやS&P500を買っていい
「成長投資枠では、つみたて投資枠とは違う商品を買わないともったいない」
と思う必要もありません。
商品が成長投資枠の対象であれば、つみたて投資枠と同じ投資信託を購入できます。
実際、日本証券業協会が公表した2025年の新NISAの購入銘柄データでも、成長投資枠の購入者数上位1位・2位は、つみたて投資枠の上位1位・2位と同じ投資信託でした。
つまり、
つみたて投資枠
→ オルカン
成長投資枠
→ オルカン
という使い方もできます。
もちろんS&P500に連動する商品についても、両方の枠の対象商品であれば同じ考え方です。
「成長投資枠だから、もっと攻めた商品を買わないと意味がない」
ということではありません。
私はむしろ、長期の資産形成をシンプルに続けたいなら、同じインデックス型投資信託を追加購入する使い方も分かりやすいと思います。
オルカンとS&P500のどちらを選ぶか迷っている場合は、**「オルカンとS&P500の違いを比較|メリット・デメリットと選び方」**で、投資地域やリスクの違いまで詳しく比較しています。
私は「使う・守る・増やす」の順番を崩さない
私が成長投資枠を使うか判断するとき、一番気にしているのはNISAの残り枠ではありません。
現金がどれくらい残っているかです。
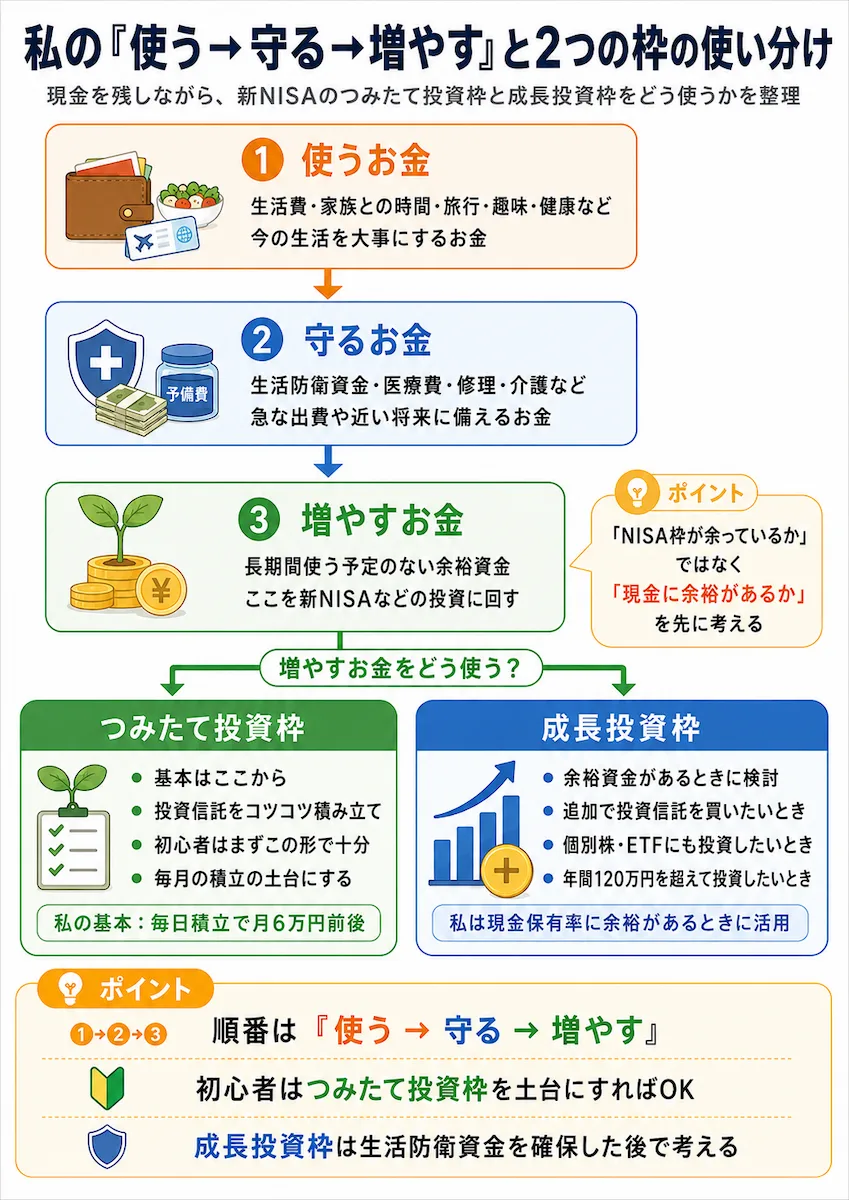
私はお金を大きく、
使うお金
守るお金
増やすお金
の3つに分けて考えています。
使うお金
今の生活や経験に使うお金です。
生活費だけではありません。
家族との時間、旅行、趣味、交際費、健康、学びなども含めています。
守るお金
急な出来事や近い将来の支出に備えておく現金です。
例えば、
生活防衛資金、医療費、介護、車の修理、家電の買い替えなどです。
増やすお金
長期間使う予定のない余裕資金です。
この部分を新NISAなどの投資へ回します。
私の場合は、
使う
↓
守る
↓
残った余裕資金を増やす
という順番です。
祖母の介護を経験してからは、特に「すぐに使える現金」の必要性を感じるようになりました。
株や投資信託は売却すれば現金化できます。
でも、お金が必要になったときに相場が大きく下落している可能性もあります。
そんなとき、
「NISAにはお金があるけれど、今は売りたくない」
という状態にはできるだけしたくありません。
だから私は、
NISA枠が余っているから投資するのではなく、現金に余裕があるから投資する
という順番をできるだけ崩さないようにしています。
最終的には投資信託中心でNISA枠を使いたい
私自身の最終的な目標は、NISAの非課税枠を投資信託中心で利用していくことです。
ただし、
「最速で1,800万円を埋める」
ことを最優先にはしていません。
今は投資信託を資産形成の土台にしながら、成長投資枠の一部では個別株などにも投資し、自分が許容できる範囲でリターンを狙うこともあります。
その一方で、長期間の資産形成だけを考えるなら、広く分散されたインデックス投資を中心にする方法が自分には合っているとも感じています。
ここは、
どちらが正解か。
ではなく、
自分がどれくらいのリスクを許容できるか。
だと思います。
同じ10万円の含み損でも、
「長期投資だから気にならない」
という人もいれば、
「これ以上下がったらどうしよう」
と不安になる人もいます。
投資では期待するリターンだけではなく、
どれくらい下がっても自分が投資を続けられるか
を考えることも大切だと思っています。
成長投資枠を使う前に知っておきたい3つの注意点
成長投資枠は自由度が高い一方で、初心者ほど知っておきたい注意点もあります。
成長投資枠なら何でも買えるわけではない
「成長投資枠」という名前から、
ハイリスクな商品も何でも購入できる。
と思うかもしれません。
実際には対象外の商品があります。
金融庁・資産運用業協会によると、整理・監理銘柄や、信託期間20年未満、毎月分配型、デリバティブ取引を用いた一定の投資信託などは成長投資枠の対象外です。
そのため、レバレッジ型など値動きの大きい商品へ投資したい場合も、
「成長投資枠だから買えるだろう」
と決めつけず、NISA対象商品か確認した方が安全です。
金融庁の対象商品一覧はこちら
NISAで出た損失は損益通算できない
NISAでは、対象商品の売却益や一定の配当・分配金などが非課税になるメリットがあります。
一方、NISA口座で損失が出ても、特定口座や一般口座で得た利益と損益通算することはできません。
損失を翌年以降へ繰り越すこともできません。
そのため、
「利益が非課税だから、NISAではできるだけハイリスクな商品を買った方が得」
とは単純に考えない方がいいと思っています。
売却しても年間投資枠はすぐには戻らない
新NISAでは、保有商品を売却すると、その商品の購入時の金額、つまり簿価分の非課税保有限度額を翌年以降に再利用できます。
例えば100万円で購入した商品を150万円で売却した場合、翌年以降に再利用できる総枠は150万円ではなく100万円分です。
ただし、
売った年の年間投資枠がその場で復活するわけではありません。
ここは混同しやすいところです。
将来的に、
「今は一部個別株も持つけれど、最終的には投資信託中心にしたい」
と考えている私にとっても、知っておきたい仕組みです。
つみたて投資枠だけでいい人・成長投資枠も使いやすい人
最後に、判断基準を整理してみます。
| つみたて投資枠だけでも十分な人 | 成長投資枠も使いやすい人 |
|---|---|
| 投資を始めたばかり | 投資経験がある |
| 年間120万円以内で投資する | 年間120万円を超えて投資できる |
| 投資信託中心でいい | 個別株・ETFにも投資したい |
| 自動積立でシンプルに続けたい | スポット購入も利用したい |
| 値下がりへの不安が大きい | 自分のリスク許容度を把握している |
| 現金をもう少し増やしたい | 生活防衛資金を十分確保している |
ただ、この表は、
「右側の人の方が投資上級者で偉い」
という意味ではありません。
月3万円を20年間続ける人もいれば、年間300万円投資できる人もいます。
収入も違えば、家族構成も違います。
これから必要になるお金も違います。
だから、
「他の人が成長投資枠を使っているから」
ではなく、
自分の家計に成長投資枠が必要か
で考えればいいと思います。
新NISAのつみたて投資枠・成長投資枠についてよくある質問
つみたて投資枠だけで1,800万円すべて使えますか?
使えます。
新NISA全体の非課税保有限度額は1,800万円ですが、成長投資枠の利用は必須ではありません。
つみたて投資枠だけを使い続けて1,800万円まで投資することもできます。
年間上限は120万円なので、毎年120万円を投資した場合は15年で1,800万円になります。
成長投資枠を使わないと損ですか?
必ずしも損とは言えません。
その年に使わなかった年間投資枠を翌年へ上乗せすることはできませんが、それを理由に生活費や必要な貯金まで投資する必要はありません。
私は、成長投資枠が余っているかよりも、生活防衛資金や近いうちに使うお金を残せているかを優先しています。
つみたて投資枠を使い切ったら成長投資枠を使うべきですか?
年間120万円を使い切ったあとも投資できる余裕があるなら、成長投資枠を利用できます。
ただし、「つみたて投資枠を使い切った=成長投資枠も使わなければならない」ということではありません。
年間120万円で十分なら、そのままでも問題ありません。
投資額を増やすか迷う場合は、**「新NISAの積立額を途中で変更する方法と考え方」**もあわせて確認しておくと、家計に合わせて増額・減額しやすくなります。
つみたて投資枠と成長投資枠は同じ銘柄を買えますか?
その商品が両方の枠の対象になっていれば購入できます。
例えば、つみたて投資枠で買っている投資信託を、成長投資枠でも追加購入するという使い方もできます。
実際に、2025年のNISA購入者データでは、両方の枠で同じ人気投資信託が上位に入っています。
オルカンやS&P500は成長投資枠でも買えますか?
成長投資枠の対象になっている商品であれば購入できます。
ただし、「S&P500」「オルカン」という言葉は投資対象や指数を表している場合もあり、実際に購入するのはそれらに連動する投資信託などです。
商品ごとにNISAの対象状況を確認してください。
どの商品を選ぶか迷っている場合は、**「オルカンとS&P500の違い」**を先に理解してから決める方が分かりやすいと思います。
成長投資枠だけを使うこともできますか?
できます。
つみたて投資枠を使わず、成長投資枠だけを利用することも可能です。
ただし、成長投資枠の年間上限は240万円で、非課税保有限度額は最大1,200万円です。
つみたて投資枠を使わなかったからといって、その年間120万円分を成長投資枠へ移して年間360万円すべてを成長投資枠として利用することはできません。
最初はつみたて投資枠だけで、あとから成長投資枠を使えますか?
使えます。
最初から2つの枠を両方使う必要はありません。
まず少額でつみたて投資枠から始め、収入や貯金が増えて投資に回せる余裕が出てから成長投資枠を使う方法でも問題ありません。
私は初心者ほど、この方法が分かりやすいと思っています。
成長投資枠では一括投資できますか?
できます。
成長投資枠は積立投資だけではなく、一括購入にも利用できます。
そのため、ボーナスや臨時収入などで余裕資金ができたときに追加投資する使い方もできます。
ただし、一括投資した直後に相場が下落する可能性もあります。
私は「今が絶対に買い時」と考えて一気に投資するのではなく、現金に余裕があるかを確認してから判断しています。
月10万円以下でも成長投資枠を使っていいですか?
問題ありません。
例えば私のように、普段は月6万円前後をつみたて投資枠で積み立てながら、現金に余裕ができたときだけ成長投資枠で追加購入することもできます。
「月10万円以下なら成長投資枠を使ってはいけない」
というルールはありません。
大切なのは、
なぜ成長投資枠を使うのかを自分で説明できること
だと思います。
成長投資枠で買った商品を売ると枠はいつ復活しますか?
売却した商品の取得金額、つまり簿価分の非課税保有限度額を翌年以降に再利用できます。
例えば100万円で購入した商品を売却すれば、翌年以降に100万円分の総枠を再利用できます。
ただし、売却した年の年間投資枠がその場で100万円増えるわけではありません。
「年間投資枠」と「非課税保有限度額の再利用」は別の仕組みとして考えると分かりやすいです。
まとめ|つみたて投資枠だけで始めて、必要になったら成長投資枠を使えばいい
新NISAでは、
つみたて投資枠が年間120万円。
成長投資枠が年間240万円。
合わせて年間最大360万円まで投資できます。
でも、360万円投資することがNISAの目的ではありません。
つみたて投資枠だけでも非課税保有限度額1,800万円まで利用できます。
だから私は、投資初心者ならまずつみたて投資枠から始めれば十分だと思っています。
その後、
投資に回せる余裕資金が増えた。
年間120万円を超えて投資できるようになった。
ボーナスなどを追加投資したくなった。
個別株などにも興味が出てきた。
そんなときに成長投資枠を使えばいい。
私自身も、毎日積立を資産形成の中心にしながら、現金保有率に余裕があるときだけ成長投資枠を利用しています。
最終的にはNISAの非課税枠を投資信託中心で利用していきたいと思っていますが、そのために今の生活を必要以上に削るつもりはありません。
私が優先しているのは、
使うお金を残す。
守るお金を残す。
そのあとに残った余裕資金を増やす。
という順番です。
成長投資枠を使っているかどうかで、NISAの成功・失敗が決まるわけではありません。
自分の生活を守りながら、無理なく長く続けられる方法を選ぶ。
私はそれが、新NISAを利用するうえで一番大切だと考えています。
※本記事は特定の金融商品や投資方法を推奨するものではありません。株式や投資信託には価格変動があり、元本割れする可能性があります。投資する場合は、家計、投資目的、運用期間、リスク許容度などを確認したうえでご自身で判断してください。
コメント