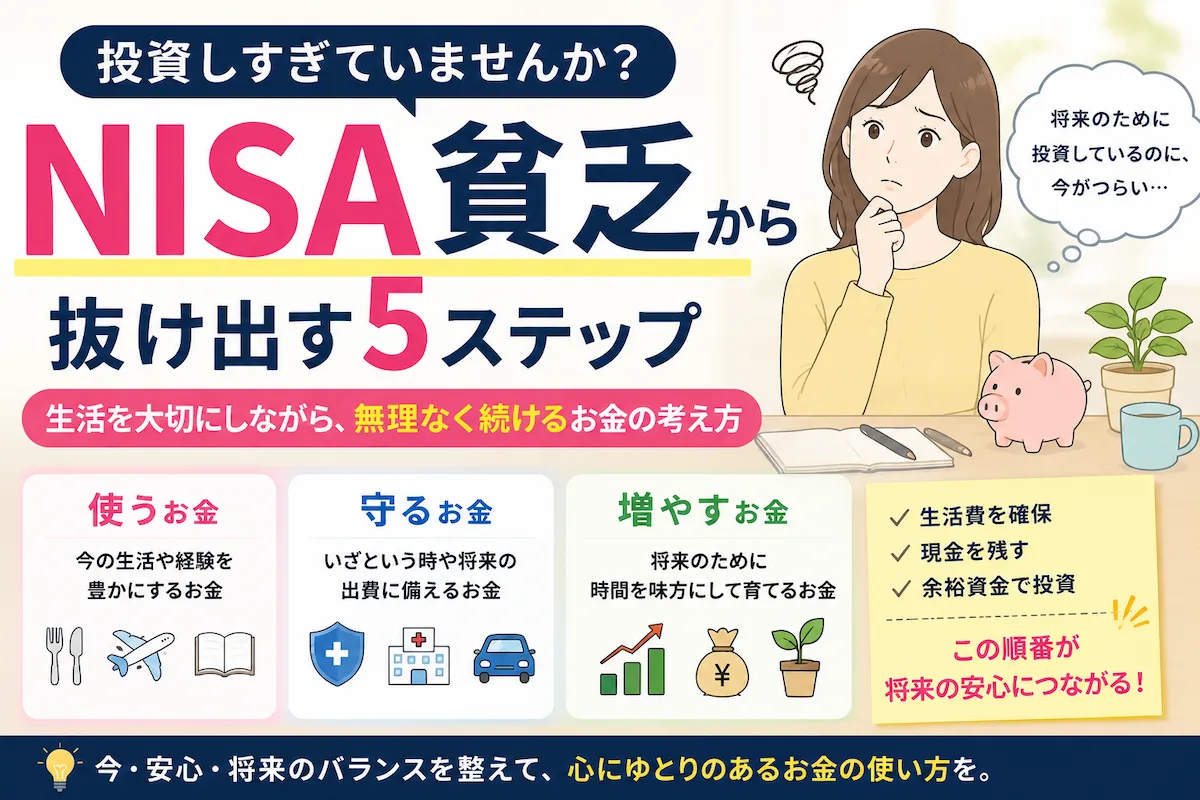
「新NISAを始めたけど、投資に回しすぎて毎月の生活が苦しい」
「外食や趣味にお金を使うと、もったいなく感じる」
「SNSを見るたびに、もっと積み立てなければと焦ってしまう」
もしこんな状態になっているなら、いわゆる**「NISA貧乏」**に近づいているかもしれません。
私自身も、新NISAで積立投資を続けるなかで少し似た状態になったことがあります。
投資を始めたばかりの頃は、
「損したらどうしよう」
という不安の方が大きかったです。
ところが、評価損益がプラスになってくると今度は、
「もっと投資に回した方がいいのでは?」
と思うようになりました。
友人から食事に誘われても、
「この数千円があればS&P500を買えるな」
と考えたこともあります。
節約して将来のためにお金を残すこと自体は悪くありません。
でも、
将来のお金を増やすために、今の生活や大切な時間まで削り始めたらどうなのか。
私はそこで一度考えるようになりました。
2026年には日本総研や第一生命系の研究機関も「NISA貧乏」を取り上げており、単純な生活費不足だけでなく、「投資しなければ」という焦りによる心理的な圧迫も問題として指摘されています。
この記事では、
- NISA貧乏とはどんな状態なのか
- 節約との違い
- NISA貧乏になりやすい人の特徴
- 投資しすぎか判断するセルフチェック
- 投資額を決める正しい順番
- 私自身がNISA貧乏になりかけた経験
- 祖母の介護を経験して変わったお金への考え方
- NISA貧乏になってしまった場合の対処法
まで、実体験を交えてまとめます。
先に私の結論を言うと、
NISAの枠をどれだけ使ったかより、無理なく続けられているかの方が重要
だと思っています。
- NISA貧乏とは?
- 新NISAの「年間360万円」は目標ではない
- 節約して投資する人が全員「NISA貧乏」ではない
- 私も少しNISA貧乏になりかけていた
- NISA貧乏になりやすい人の特徴5つ
- NISA貧乏セルフチェック|投資しすぎになっていない?
- NISA貧乏にならないための5ステップ
- 「使う・守る・増やす」の3つに分けると考えやすい
- 投資のために「削っていい支出」と「削りすぎない方がいい支出」
- 祖母の介護で「現金」と「今しかない時間」の価値を知った
- 30代・40代こそ「将来」と「今」の両方を見る
- 投資額を増やす前に確認したい5つの質問
- NISA貧乏になってしまったらどうする?
- 今日やること|「投資できる額」より「残す額」を先に決める
- FAQ|NISA貧乏についてよくある疑問
- まとめ|NISAの枠より、自分の生活を優先していい
- 参考資料
- 関連記事
NISA貧乏とは?
「NISA貧乏」は、金融庁が定義している正式な制度用語ではありません。
一般的には、
NISAへの投資を優先しすぎた結果、現在の生活費や現金、心の余裕まで不足している状態
を表す言葉として使われています。
例えば、
生活費が足りないのに積立額を下げない。
急な出費に対応できる現金がない。
食費や医療費まで削る。
カードの支払いが苦しい。
家族との時間や趣味をすべて投資のために我慢する。
それでも、
「NISAの積立だけは減らしたくない」
と思ってしまう。
こうなれば、一度積立額を見直した方がいい可能性があります。
日本総研も2026年3月のレポートで、「NISA貧乏」をNISAの非課税メリットを最大限利用しようとするあまり、趣味や娯楽だけでなく食費・光熱費や緊急時の備えまで削って投資に回す状態として取り上げています。
ただし、ここは誤解したくありません。
節約して投資している人=NISA貧乏ではありません。
新NISAの「年間360万円」は目標ではない
NISA貧乏を考えるうえで、最初に理解しておきたいことがあります。
現在のNISAでは、
つみたて投資枠:年間120万円
成長投資枠:年間240万円
を併用でき、年間最大360万円まで投資できます。
非課税保有限度額は合計1,800万円です。
しかし、
年間360万円は「投資すべき金額」ではありません。
あくまで制度上利用できる上限です。
金融庁自身もNISAについて、一人ひとりのライフプランや資産状況に応じた利用を前提としており、資産形成では貯蓄と投資を使い分けることを案内しています。
月5,000円でもいい。
月1万円でもいい。
今年は少なくして、来年増やしてもいい。
家計が苦しくなったら減額してもいい。
1,800万円を最短5年で埋めるゲームではありません。
ここを間違えると、便利な制度だったはずのNISAが、生活を苦しくする原因になってしまいます。
節約して投資する人が全員「NISA貧乏」ではない
では、どこからがNISA貧乏なのでしょうか。
私は**「何を削ったか」だけでは判断できない**と思っています。
例えば、
「毎週なんとなく外食していたけど、本当に行きたい店だけにした」
「使っていないサブスクを解約した」
「衝動買いを減らした」
その結果、月1万円浮いて投資に回せた。
本人がその生活に満足しているなら、これは家計改善です。
一方で、
「本当は家族と旅行したいけれど、積立額を下げるのが怖くて行けない」
「食費が足りないけど、NISAを満額にしたいから我慢する」
「病院へ行きたいけれど、投資額を減らしたくない」
となれば話は変わります。
判断するとき、私は次の3つを見るのが分かりやすいと思っています。
① 生活に支障が出ていないか
家賃。
食費。
光熱費。
医療費。
教育費。
必要な支出を問題なく払えているか。
まずここです。
② 急な出費に対応できる現金があるか
家電の故障。
病気。
失業。
冠婚葬祭。
車。
親の介護。
人生では予定していなかった支出が発生します。
そのとき、
投資信託を売らなければ払えない
という状態になっていないかを確認します。
金融庁も、預貯金と投資では安全性・収益性・流動性が異なり、すべての性質に優れた金融商品はないため、目的に応じた使い分けが必要だと説明しています。
③ 自分で納得して使わないのか、怖くて使えないのか
ここもかなり重要だと思います。
「自分には必要ないから外食しない」
のと、
「本当は行きたいけど、その3,000円を投資しないと不安」
では同じ3,000円でも意味が違います。
つまりNISA貧乏は、単純に
「毎月いくら投資しているか」
だけでは判断できません。
家計・現金・気持ちの3つに余裕があるか。
私はここを見るようにしています。
私も少しNISA貧乏になりかけていた
実は私自身にも、少しNISA貧乏に近い考え方になった時期がありました。
投資の入口はPayPayポイント運用でした。
最初は値下がりすると、
「やっぱり投資は怖い」
と思っていました。
ところが、その後相場が上がり、新NISAの評価損益もプラスになってくると気持ちが逆方向へ動きました。
「もう少し投資額を増やせば、もっと早く資産が増えるかもしれない」
「この出費を我慢すれば、投資信託を追加で買える」
と考えるようになりました。
友人から食事に誘われたときにも、
「この数千円を投資した方が将来のためになるんじゃないか」
と迷ったことがあります。元記事にもこの変化が具体的に残っていて、この記事で最も活かしたい実体験の一つです。
投資を始めてから、無駄遣いが減ったこと自体は良かったと思っています。
ただ、
買い物。
食事。
旅行。
人付き合い。
何にお金を使っても、
「これを投資していたら将来○円になったのに」
と考えるようになると、少し違います。
資産形成を始めた理由は、本来、
将来の生活を少しでも良くするため
だったはずです。
それなのに、資産額を増やすこと自体が目的になって今の生活を楽しめなくなれば、順番が逆です。
そこで私は、
「お金を増やすこと自体が人生の目的ではない」
と一度考え直しました。
NISA貧乏になりやすい人の特徴5つ
1.SNSで他人の投資額と比べる
XやYouTubeを見ると、
「毎月10万円積立」
「年初に360万円一括」
「最短5年で1,800万円」
「30代で資産○千万円」
といった数字が目に入ります。
すると、自分が月1万円だった場合、
「自分は少なすぎる」
と思うかもしれません。
でも、その人の、
収入。
資産。
家賃。
住宅ローン。
家族構成。
親の介護。
その他の支出。
は分かりません。
条件の違う人と「入金額」だけ比較しても、自分に合った答えは出ません。
私は、
他人の月10万円より、自分が無理なく続けられる月1万円
の方が大切だと思っています。
2.NISAの上限を「目標額」だと思っている
年間360万円。
生涯1,800万円。
数字がはっきりしているので、
「全部使わないともったいない」
という感覚になりやすいと思います。
でも枠を使わなかったからといって、罰則があるわけではありません。
家計を苦しくしてまで投資枠を使う必要もありません。
NISAは資産形成を助ける制度であり、
「枠を埋めること」が資産形成の目的ではありません。
3.現金を持っていると損だと思ってしまう
投資について調べるほど、
「現金はインフレで目減りする」
「投資しないのは機会損失」
という情報を目にします。
確かに、長期間使わない資金をすべて現金で持つことにもリスクがあります。
でも、だからといって現金=悪い資産ではありません。
現金には、
すぐ使える。
価格が大きく上下しない。
急な支出に対応できる。
相場暴落中に投資商品を売らずに済む。
という重要な役割があります。
金融庁も、貯蓄と投資はその人の資産状況やライフプランに応じて使い分けることが大切だとしています。
私は、
現金=守るお金
投資=長期間使わないお金を増やすためのもの
と分ける方が分かりやすいと思っています。
4.積立額を下げることを「失敗」だと思う
一度月5万円と決めたから、何があっても5万円。
3万円から1万円へ下げたら後退。
こう考える必要はありません。
収入が減る。
教育費が増える。
親の介護が始まる。
病気になる。
住宅を購入する。
人生は変わります。
元記事では、実際に積立額を毎日2,000円から、現金を増やしたい時期には毎日100円まで落とすこともあるという経験が書かれています。これはかなり強いので残します。
積立額は契約ではありません。
今の家計に合わせて調整する設定
だと思っています。
減額も、一時停止も、必要なら立派な見直しです。
5.「投資額を増やすこと」そのものが目的になっている
これは私自身も気をつけています。
本来、投資を始めた目的は、
老後に備えたい。
家族へ負担をかけたくない。
将来の選択肢を増やしたい。
働き方を変えられる余裕を持ちたい。
などだったはずです。
ところが投資を続けていると、
「今月いくら入金したか」
「今年NISA枠を何%使ったか」
「資産が何万円増えたか」
ばかり見るようになることがあります。
でも、
投資額は人生のスコアではありません。
資産形成は人生を良くするための手段です。
元記事にある、
「投資は人生を支える道具であって、人生そのものではない」
という結論は、この記事で最も残す価値がある一文の一つです。
NISA貧乏セルフチェック|投資しすぎになっていない?
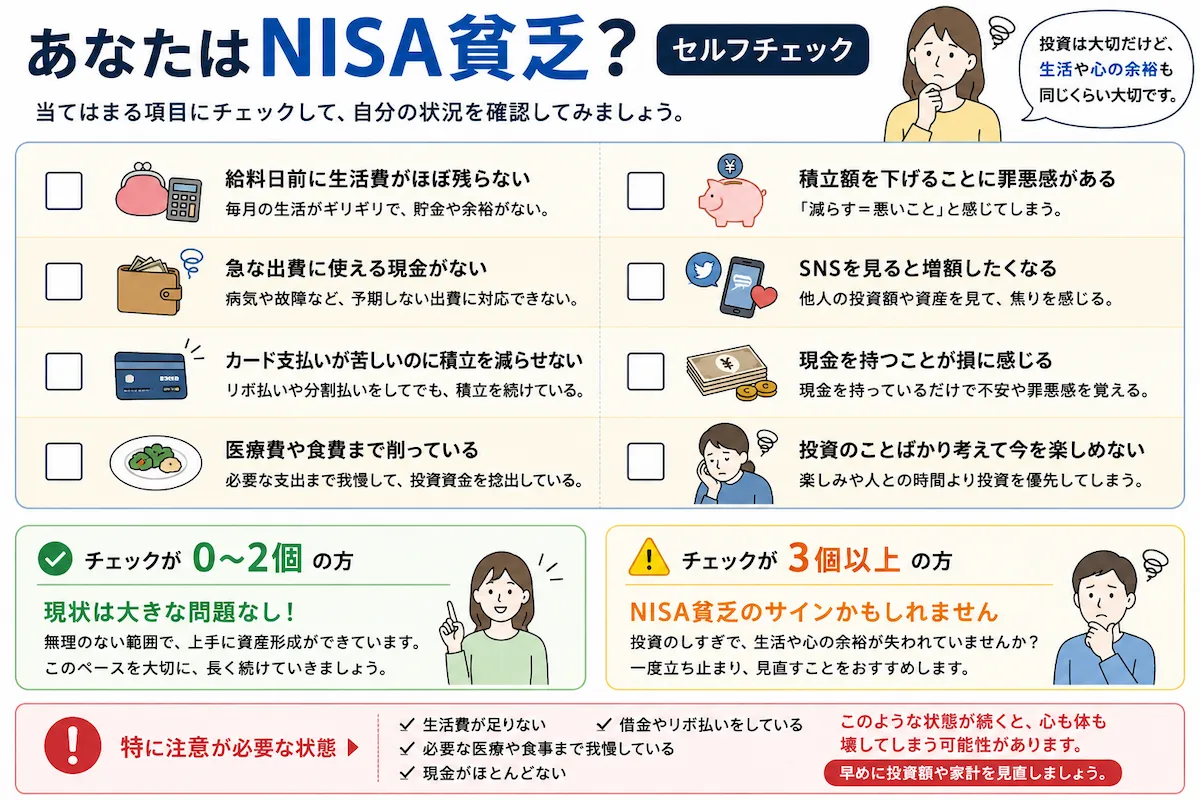
「自分もNISA貧乏なのかな?」
と思った方は、次の項目を確認してみてください。
- 給料日前になると生活費がほとんど残っていない
- 急な出費に対応できる現金がほとんどない
- クレジットカードの支払いが苦しいのに積立額を下げない
- 積立額を減らすことに強い罪悪感がある
- 食費や医療費など必要なお金まで削っている
- 家族に必要な支出まで「もったいない」と感じる
- 友人との食事や趣味を投資のために毎回断っている
- SNSを見ると「もっと投資しないと」と焦る
- 現金を持っているだけで損をしている気がする
- 投資額を増やすために借金やリボ払いを考えたことがある
- 何のために投資しているのか分からなくなっている
- 投資のことばかり考え、今の生活を楽しめていない
一つ当てはまったからといって、すぐに「NISA貧乏」と決まるわけではありません。
特に注意したいのは、
生活費が足りない
借金や支払いの先延ばしが発生している
必要な医療や食事まで我慢している
急な出費へ対応できる現金がない
という状態です。
この場合は、
「もっと投資できないか」ではなく、「今の積立額を減らした方がいいか」
を考えた方がいいと思います。
また、お金には余裕があっても、
投資しないと不安で今を楽しめない
状態なら、一度立ち止まって投資の目的を確認する価値があります。
NISA貧乏は、残高だけではなく家計・現金・気持ちの余裕から判断する方が分かりやすいです。
NISA貧乏にならないための5ステップ
では、どうすれば投資のしすぎを防げるのでしょうか。
私なら、
「給料が入ったら、できるだけ多くNISAへ入れる」
という順番にはしません。
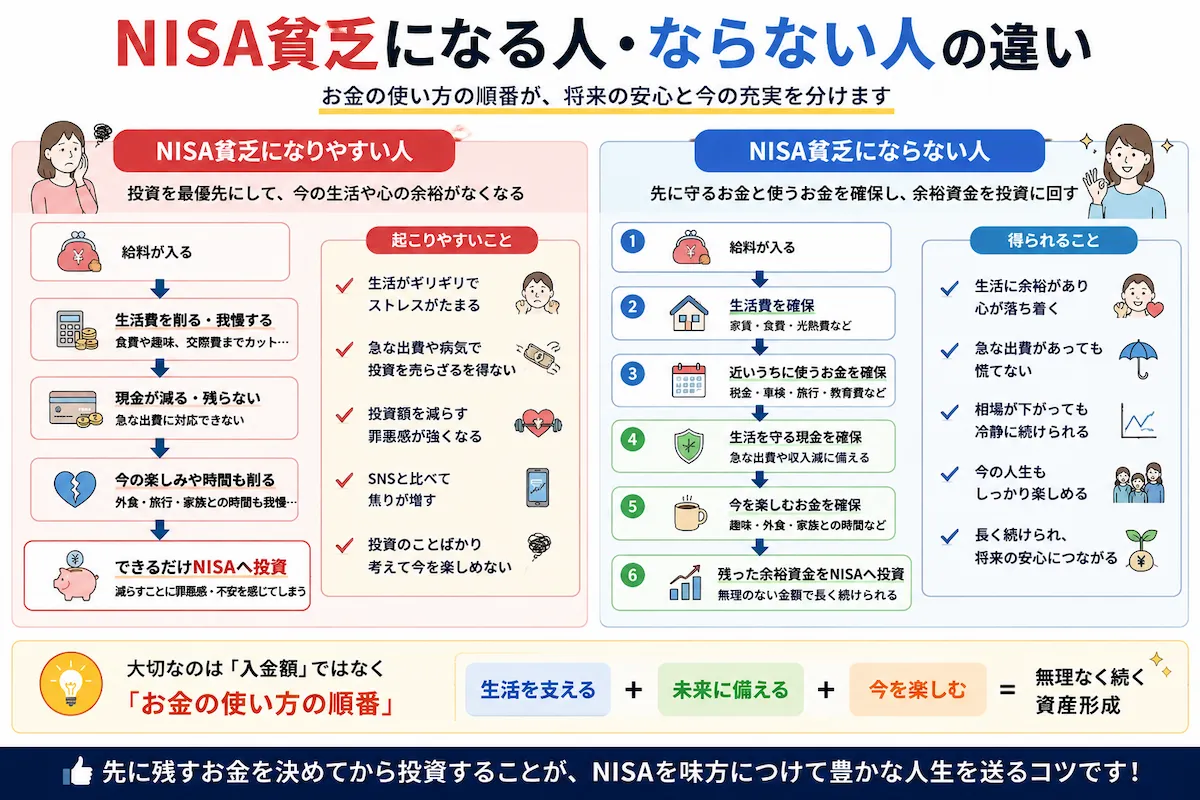
次の順番で考えます。
STEP1 まず毎月の生活を黒字にする
最初に確認するのは投資額ではなく、家計です。
毎月の手取り収入から、
家賃・住宅ローン。
食費。
光熱費。
通信費。
保険。
車。
教育費。
借金やローン返済。
趣味・交際費。
などを引いて、
毎月どのくらい残っているのか
を確認します。
例えば手取り30万円で、毎月の支出が29万円なら、月5万円の積立を続けるのは無理があります。
反対に、支出が25万円なら5万円の余裕があります。
ただし、残った5万円を全部投資しなければならないわけではありません。
毎月赤字なら、まず投資額を増やすより家計を整える。
ここが最初です。
STEP2 近いうちに使うお金は投資から分ける
次に、
数年以内に使う可能性が高いお金
を分けます。
例えば、
税金。
車検。
引っ越し。
住宅の修繕。
子どもの進学。
家電の買い替え。
冠婚葬祭。
旅行。
親への援助や介護費用。
などです。
投資信託は必要な日に必ず値上がりしているわけではありません。
100万円必要になった日に評価額が80万円まで下がっていたとしても、支払いを待ってもらえるとは限りません。
だから私は、
使う時期が近いお金は「増やすお金」ではなく「使える状態で残すお金」
だと考えます。
STEP3 急な出来事に備える現金を残す
さらに、
予定していなかった出来事のための現金
も必要です。
仕事を辞める。
収入が減る。
病気になる。
家電が壊れる。
車が故障する。
家族に急な支出が発生する。
親の介護が始まる。
こうしたことは相場の良い時期を選んで起きてくれません。
生活防衛資金について、
「絶対に生活費○か月分」
という数字を全員に当てはめる必要はないと思っています。
会社員なのか自営業なのか。
一人暮らしか家族がいるのか。
収入は安定しているのか。
住宅ローンがあるのか。
それによって必要額は変わります。
私が重視するのは、
「何かあったとき、含み損の投資信託を慌てて売らなくても生活できるか」
です。
現金には、増やすこととは別の役割があります。
STEP4 「今しか使えないお金」も残す
ここは、一般的な投資記事ではあまり強調されない部分ですが、私はかなり大切だと思っています。
生活費と現金を確保したら、
残りを全部投資
でもありません。
家族との外出。
友人との食事。
親との時間。
旅行。
趣味。
健康。
勉強。
新しい経験。
こうしたことにもお金を使います。
もちろん、全部に好きなだけ使えばいいという意味ではありません。
でも、
「投資しなかった1万円=無駄遣い」
ではありません。
自分が本当に大切だと思うことに使った1万円なら、それもお金の役割の一つです。
特に、
今の年齢だからできること
には期限があります。
将来の1万円と現在の1万円は、数字として同じでも使える経験まで同じとは限りません。
だから私は、投資とは別に気兼ねなく使っていいお金も残した方が長く資産形成を続けやすいと思っています。
STEP5 最後に残った余裕資金から積立額を決める
ここまで確認して初めて、投資額を決めます。
つまり、
収入
↓
生活費
↓
近いうちに使うお金
↓
生活を守る現金
↓
今の生活に使うお金
↓
残った余裕資金から投資
という順番です。
例えば毎月5万円の余裕があったとして、
2万円:新NISA
2万円:現金
1万円:趣味や経験
としてもいい。
もちろん、
投資1万円・現金4万円でもいい。
投資3万円・現金2万円でもいい。
今月大きな支出があるなら投資を減らしてもいい。
元記事にも「投資2万円・現金2万円・趣味や経験1万円」という具体例がありましたが、これは正解の配分ではなく、お金を全部投資へ回さない考え方の例として使うのが非常に分かりやすいです。
そして生活が変わったら、また見直します。
増額する。
減額する。
一時停止する。
再開する。
全部ありです。
積立額を下げる=資産形成から後退した
ではありません。
家計に合わせて長く続けるための調整です。
「使う・守る・増やす」の3つに分けると考えやすい
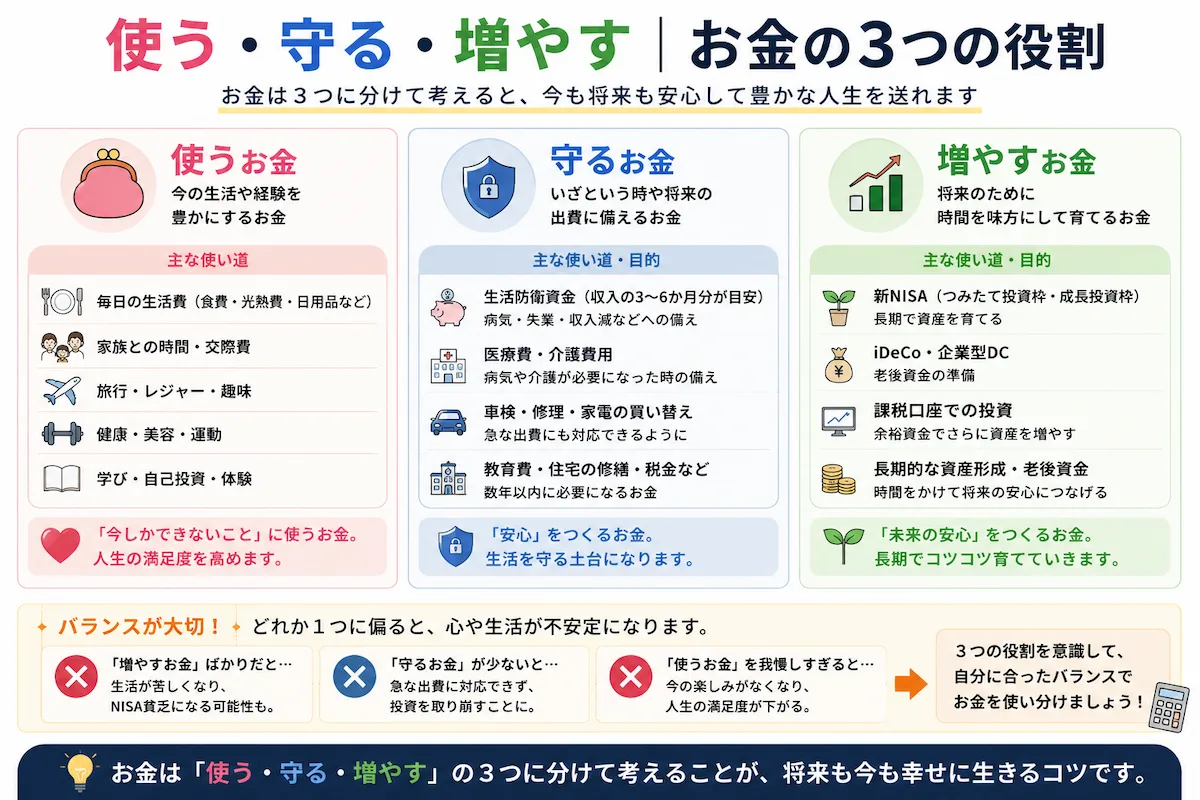
ここまでを、私はもっと単純に、
使うお金
守るお金
増やすお金
の3つに分けて考えています。
使うお金
今の生活や経験に使うお金です。
生活費、家族との時間、趣味、旅行、健康、学びなど。
今を生活するためのお金です。
守るお金
突然の出来事や近い将来の支出に備える現金です。
生活防衛資金。
医療費。
失業への備え。
介護。
車検。
修繕。
教育費。
などです。
何か起きても生活を崩さないためのお金です。
増やすお金
長期間使う予定のない余裕資金です。
その一部を新NISAなどで長期的に運用する。
将来のためのお金です。
私はこの3つを分けてから、
最後に「増やすお金」を決める
方がいいと思っています。
そうすると、
「旅行に5万円使ったから投資できる金額が5万円減った」
ではなく、
「旅行のために準備したお金を、予定どおり旅行に使った」
と考えられます。
この違いは意外と大きいです。
投資のために「削っていい支出」と「削りすぎない方がいい支出」
投資資金を作るための節約は悪いことではありません。
むしろ私は、投資を始めてから無駄遣いがかなり減りました。
ただし、何でも同じように削る必要はありません。
比較的見直しやすいものとしては、使っていないサブスク、必要以上の通信プラン、重複サービス、習慣だけで買っているもの、後悔することが多い衝動買いなどがあります。
一方で、健康に関わる食事や睡眠、必要な医療、家族との大切な時間、親との思い出、自分の成長につながる学びなどは、金額だけで「無駄」と判断しない方がいいと思います。
大切なのは、
安いか高いかではなく、自分にとって価値のある支出なのか
を見ることです。
祖母の介護で「現金」と「今しかない時間」の価値を知った
私がお金への考え方を大きく変えるきっかけになった一つが、祖母の介護でした。
介護が始まると、
介護用品。
通院。
交通費。
食事。
家族が仕事を休むこと。
など、事前には想像していなかった負担が出てきました。
そこで改めて感じたのが、
投資資産だけではなく、すぐ使える現金も必要
ということです。
介護や病気は、
「今日は株価が上がっているから今日にしよう」
とはなりません。
必要なときに相場が大きく下がっていれば、投資資産を売ることで損失を確定させなければならない場合もあります。
現金は投資信託のように大きく増えないかもしれません。
でも、
必要なときにすぐ使える
という大きな価値があります。
そして、もう一つ感じたことがあります。
今しか作れない時間は、あとから買い戻せない。
「また今度会えばいい」
「もっとお金が貯まってから何かしてあげよう」
と思っていても、体調や状況は突然変わります。
投資へ回さなかった5,000円は、後から働けば取り戻せるかもしれません。
でも、
その日に家族と過ごせた時間は、同じ形では戻ってきません。
元記事にも、この介護経験から「投資資産だけでなく現金が必要」「家族と過ごせたはずの時間は後から買い戻せない」と感じたことが書かれています。これは大手金融サイトには出しにくい、記事の重要な独自性なので必ず残します。
だから今は、
将来のために投資すること
と、
今の大切な時間にお金を使うこと
を両立したいと思っています。
30代・40代こそ「将来」と「今」の両方を見る
30代・40代は、老後までまだ時間があります。
長期投資に時間を使えることは大きなメリットです。
だからこそ新NISAを使って少しずつ将来に備える意味があります。
でも、この年代だからできることもあります。
子どもが小さい時期。
親がまだ元気な時期。
自分にも体力がある時期。
転職や学び直しに挑戦しやすい時期。
60代や70代で資産額が増えていても、同じ条件ではできないことがあります。元記事でもこの「将来と今の両方」という視点が明確に入っています。
だから私は、
将来のために今を全部我慢する
のでも、
将来を考えず今全部使う
のでもなく、
両方に少しずつお金を振り分ける
くらいが自分には合っています。
投資額を増やす前に確認したい5つの質問
積立額を増やしたくなったら、私は次の5つを確認します。
① 毎月の家計は黒字か
生活費や必要な支出まで含めても余裕があるか。
② 近いうちに大きな支出はないか
税金、車、住宅、教育費、介護などを確認します。
③ 突然収入が減っても生活できるか
投資資産を売らずに一定期間対応できる現金があるか。
④ 増額した直後に暴落しても続けられるか
増額後に評価額が大きく下がった場合も想像します。
⑤ なぜ増額したいのか
自分の将来目標のためなのか。
それともSNSを見て焦っているだけなのか。
この5つに問題がなければ、増額を考えます。
一つでも不安が大きければ、
積立額を維持する
または、
いったん現金を増やす
という選択をします。
この5問は元記事にもすでにあり、非常に実用性が高い部分です。
NISA貧乏になってしまったらどうする?
もし、
「すでに生活が苦しい」
という場合も、無理に今の積立額を維持する必要はありません。
例えば、
月3万円 → 月1万円へ減額する。
月1万円 → 月5,000円へ下げる。
一時的に積立を停止する。
家計が落ち着いてから再開する。
という方法があります。
特に、
借金してまでNISAを続ける
リボ払いやカードローンで生活費を補う
という状態なら、投資より家計の正常化を先にした方がいいと思います。
新NISAの非課税保有期間は無期限です。
「今投資しなかったら二度とチャンスがない」という制度ではありません。
元記事にも、保有商品を売った場合には取得額相当の総枠が翌年以降再利用できる一方、その年の年間投資枠が即時復活するわけではない、という制度上の整理まであります。
だから、
生活を壊してまで急いで枠を埋める必要はありません。
今日やること|「投資できる額」より「残す額」を先に決める
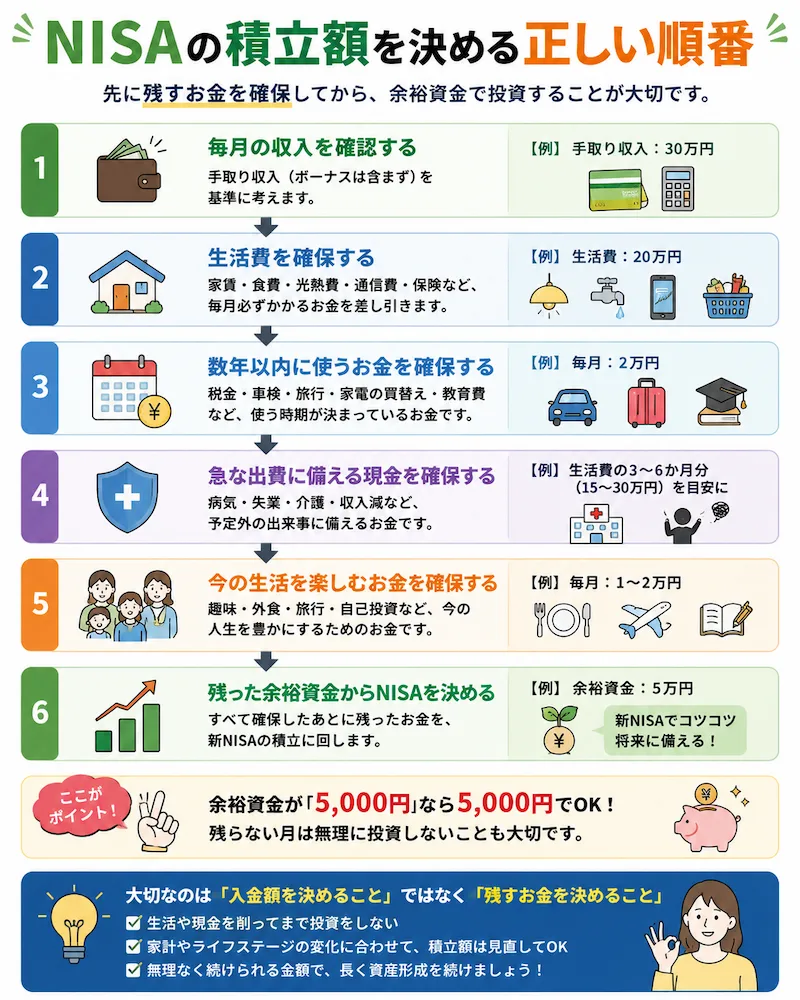
この記事を読んだからといって、今日すぐ積立設定を変更する必要はありません。
まず紙やスマホに、
①毎月生活するために必要なお金
②近いうちに使う予定のお金
③急な出費に備えて残しておきたい現金
を書き出してみてください。
この3つを確保した後に残ったお金が、
投資を検討できる余裕資金
です。
5,000円残るなら5,000円。
1万円なら1万円。
今月は残らないなら、無理に投資しない。
余裕が増えたら、そのとき増額する。
元記事にもこの「投資額ではなく、残すお金を先に決める」という行動導線が入っています。
この順番なら、
NISAのために生活が苦しくなる
という状況をかなり避けやすくなると思います。
FAQ|NISA貧乏についてよくある疑問
NISA貧乏は正式な金融用語?
正式な制度用語ではありません。
一般的に、NISAへの投資を優先しすぎて生活費や現金、心理的な余裕まで不足する状態を表す言葉として使われています。
月いくら投資したらNISA貧乏?
「月○万円以上」という基準はありません。
月10万円投資しても生活に十分余裕がある人もいれば、月1万円でも家計が苦しくなる人もいます。
重要なのは投資額そのものではなく、
投資後も生活・現金・気持ちに余裕があるか
です。
新NISAは満額使わないともったいない?
満額を使う必要はありません。
年間投資枠は「利用できる上限」であって「投資しなければならない金額」ではありません。
自分の家計に合う範囲で使う制度だと考えた方がいいと思います。
現金を多く持っているのはもったいない?
現金は大きく増えにくい一方、
すぐに使える
という重要な役割があります。
投資には元本割れの可能性があるので、近いうちに使うお金や突然の支出へ備える資金は現金で残す考え方もあります。
投資のために外食や趣味を減らすのは悪い?
必ずしも悪くありません。
自分が本当に必要ないと思って削っていて、生活の満足度も下がっていないなら問題とは限りません。
ただ、
「お金を使うたびに罪悪感がある」
「大切な人との時間まで毎回断る」
「健康に必要な支出まで削る」
状態なら、一度見直した方がいいと思います。
家計が苦しいならNISAを停止してもいい?
減額や一時停止も選択肢です。
生活費や必要な現金を先に確保し、家計が落ち着いたら再開する方法もあります。元記事のFAQにもこの判断が明確にあります。
まとめ|NISAの枠より、自分の生活を優先していい
NISA貧乏とは、
将来のための資産形成を優先しすぎて、今の生活や心の余裕まで失っている状態
です。
新NISAは便利な制度です。
でも、
年間360万円投資する。
1,800万円を最短で埋める。
SNSで見た人と同じ金額を積み立てる。
これが正解ではありません。
私は、お金を、
使う
守る
増やす
の3つに分けて考えています。
今の生活に使う。
何かあったときのために現金を守る。
そのうえで残った余裕資金を将来のために増やす。
どれか一つだけではありません。
私自身、これからも新NISAで積立投資を続けるつもりです。
でも、友人との食事。
家族との時間。
親と過ごせる時間。
今しかできない経験。
それらまで全部削って投資するつもりはありません。
将来だけでもない。
今だけでもない。
今の生活を守りながら、無理のない金額で未来にも備える。
それが、NISA貧乏にならず長く続けられる資産形成だと思っています。
参考資料
・金融庁「NISAを知る」
・金融庁「資産形成の基本」
・金融庁「NISA早わかりガイドブック」
※「NISA貧乏」は公的機関が定義する正式な制度用語ではなく、一般的に使われる表現です。
※この記事は、特定の金融商品や証券会社の利用を推奨するものではありません。株式や投資信託には価格変動があり、元本割れの可能性があります。投資を行う場合は、家計、目的、運用期間、商品の内容、リスク許容度などを確認したうえで、ご自身の判断で行ってください。

コメント