「親の介護には、いくらくらい必要なんだろう?」
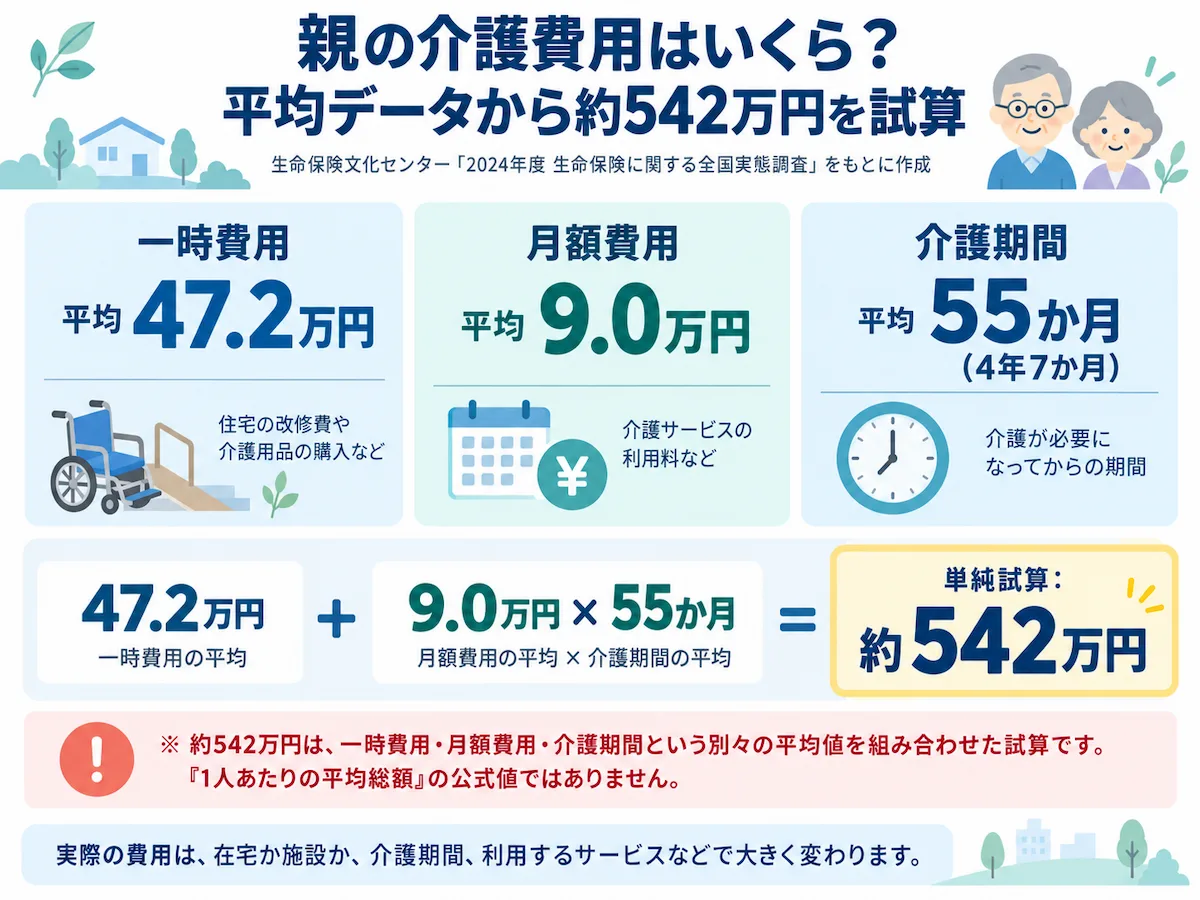
生命保険文化センターの2024年度調査では、介護にかかった**一時的な費用は平均47.2万円、月々の費用は平均9.0万円、介護期間は平均55.0か月(4年7か月)**でした。
この3つの平均値を単純に組み合わせると、
47.2万円+9万円×55か月=約542万円
になります。
ただし、これは「親1人の介護費用は平均542万円」と直接調査された数字ではありません。
一時費用・月額費用・介護期間という別々の平均値を組み合わせた単純試算です。
実際に必要になる金額は、介護期間、在宅か施設か、利用するサービス、本人の所得などによって大きく変わります。
私自身、祖母の介護を経験するまでは、
「介護はまだ先の話」
だと思っていました。
ところが、祖母が新型コロナウイルスに感染して入院したことをきっかけに状況が変わりました。
退院した頃には以前より大きく体力が落ち、特に**嚥下能力(飲み込む力)**が低下。食事の形を変えたり、姿勢を支えるクッションを使ったり、食事中に見守ったりする生活が始まりました。
そこで私が初めて実感したのが、
介護に必要なのは「お金」だけではなく、「時間」「体力」「家族の生活」でもある
ということでした。
この記事では、最新の調査データと私自身の経験をもとに、親の介護にどれくらいお金がかかるのか、在宅と施設では何が違うのか、そして今から何を準備しておけばいいのかを整理します。
- 結論|親の介護は「500万円用意すれば安心」とは言えない
- 親の介護費用は平均いくらかかる?
- 在宅介護と施設介護では費用が大きく違う
- 介護保険を使えば全部1割負担になるわけではない
- 介護ではサービス料以外のお金も積み重なる
- 要介護度だけで「月○万円」とは決められない
- 介護費用以上に注意したい「収入が減るリスク」
- 祖母の介護を経験して実感した3つのこと
- 親の介護費用は「親のお金」と「自分のお金」を分けて考える
- 介護に備えるお金を全部NISAへ入れない
- 40代は親の介護と自分の老後が重なる可能性がある
- 今からできる介護への備え
- 何から始めればいいか分からなければ「地域包括支援センター」へ
- FAQ|親の介護費用についてよくある疑問
- まとめ|介護に必要なのは「500万円」だけではなかった
- 参考・一次情報
- 関連記事
結論|親の介護は「500万円用意すれば安心」とは言えない
まず結論です。
介護費用を考えるとき、
「平均500万円前後だから、500万円あれば大丈夫」
とは考えない方がいいと思います。
なぜなら、介護の負担は家庭によってかなり違うからです。
介護が1年で終わる人もいれば、何年も続く人もいます。
自宅で生活を続ける人もいれば、施設へ入所する人もいます。
生命保険文化センターの2024年度調査でも、介護期間は平均55.0か月ですが、4年を超えて介護した人は約4割います。
そのため私は、
「介護用に500万円を作る」ことだけを目標にするより、急な出費に対応できる現金を確保しながら、長期の余裕資金では将来に向けた資産形成も続ける
という考え方の方が現実的だと思っています。
親の介護費用は平均いくらかかる?
生命保険文化センターの「2024年度 生命保険に関する全国実態調査」では、過去3年間に介護経験がある人の負担は次のようになっています。
| 項目 | 平均 |
|---|---|
| 一時的な介護費用 | 47.2万円 |
| 月々の介護費用 | 9.0万円 |
| 介護期間 | 55.0か月(4年7か月) |
| 在宅介護の月額費用 | 5.3万円 |
| 施設介護の月額費用 | 13.8万円 |
一時費用には、住宅改修や介護用ベッドの購入などが含まれています。
月々の費用には、公的介護保険サービスを利用した際の自己負担費用も含まれます。
平均値を単純計算すると約542万円
計算すると、
9万円×55か月=495万円
そこへ一時費用47.2万円を加えると、
495万円+47.2万円=542.2万円
です。
介護には、数百万円規模のお金が必要になる可能性があることが分かります。
ただし、この約542万円の扱いには注意が必要です。
生命保険文化センターが「介護1件あたりの平均総額は542.2万円」と発表しているわけではありません。
一時費用、月額費用、介護期間という別々の平均値を私が組み合わせて試算した数字です。
また、この調査は2人以上世帯が対象です。現在も介護中の人については、介護期間を「介護開始から調査時点までの経過期間」として集計しています。
つまり、
「親の介護には平均542万円必要」
と断定するのではなく、
「現在の平均データを組み合わせると、500万円を超える規模になる可能性がある」
と捉えるのが適切です。
最新の平均データと約542万円の試算を、図にまとめると次のようになります。
在宅介護と施設介護では費用が大きく違う
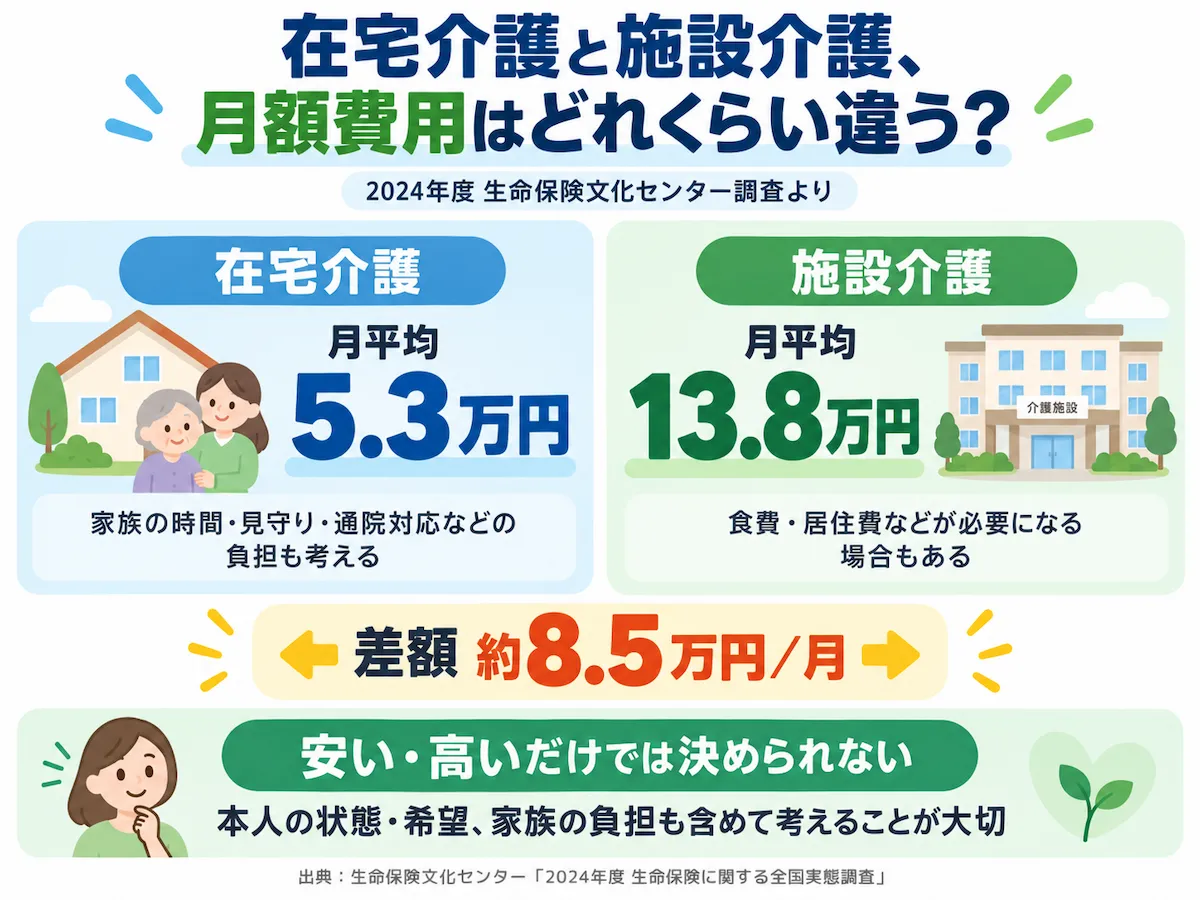
同じ調査では、介護を行った場所によって月額費用に大きな差があります。
在宅介護は月平均5.3万円、施設介護は月平均13.8万円です。
数字だけを見ると、
「自宅で介護した方が安い」
と思うかもしれません。
ただ、私は費用だけで判断するのは難しいと思っています。
在宅介護では、家族が食事、通院、買い物、見守り、各種手続きなどを担うことがあります。
介護サービスへの支払いは少なくても、家族が仕事を休む時間が増えれば、別の形で負担が発生します。
反対に施設では月額費用が高くなる傾向がありますが、専門職による介護を受けられ、家族の身体的・時間的な負担を減らせることもあります。
在宅と施設は「どちらが安いか」だけではなく、本人の状態や希望、家族の生活まで含めて考える必要があります。
介護保険を使えば全部1割負担になるわけではない
ここは介護を経験する前には分かりにくい部分だと思います。
公的介護保険サービスを利用した場合、利用者負担は原則としてサービス費用の1割です。
一定以上の所得がある人は2割または3割になります。
ただし、
「介護に必要なお金が全部1~3割になる」
という意味ではありません。
例えば介護保険施設では、介護サービスの自己負担とは別に、居住費・食費・日常生活費などが必要です。
また、居宅サービスには要介護度ごとの利用限度額があります。
限度額の範囲内なら原則1~3割負担ですが、限度額を超えて利用した部分は基本的に全額自己負担になります。
一方、所得が低い場合や月々の自己負担が高額になった場合には、負担を軽減する制度もあります。
そのため、
「介護保険があるからお金の心配はいらない」
とも、
「全部自分で払わなければならない」
とも言えません。
実際に介護が必要になったときは、利用できる制度を確認することが大切です。
介護ではサービス料以外のお金も積み重なる
私が祖母の介護を経験して意外だったのが、細かな出費です。
介護というと、
「施設はいくら?」
「デイサービスはいくら?」
と、大きな費用に目が向きます。
でも実際には、おむつ、防水シーツ、とろみ剤、介護食、姿勢を保つためのクッション、衛生用品、衣類、通院時の交通費など、日常的な支出もあります。
祖母の場合も、誤嚥を少しでも防ぐために姿勢を保ちやすいクッションを使ったり、飲み込みやすい食事へ変更したりしていました。
こうした介護用品は本当に助けになります。
一方で、消耗するものもありますし、本人の状態が変われば新しい用品が必要になることもあります。
一つひとつは大きな金額ではなくても、
何年も続けば家計への負担になります。
これは介護を経験するまで、私自身ほとんど意識していませんでした。
要介護度だけで「月○万円」とは決められない
介護費用を調べると、
「要介護1なら月○万円」
「要介護5なら月○万円」
のような数字を見ることがあります。
ただ、実際の自己負担は要介護度だけでは決まりません。
利用するサービス、回数、在宅か施設か、本人の所得、部屋の種類などによって変わります。
例えば居宅サービスには要介護度ごとの利用限度額がありますが、これは実際に毎月支払う金額そのものではありません。
そのため、この記事では要介護度ごとに「月○万円」と固定して示すことはしません。
要介護認定を受けた後に、本人の状態や家庭の事情に合わせて必要なサービスと費用を確認する方が実態に近いと思います。
介護費用以上に注意したい「収入が減るリスク」
介護で家計に影響するのは、支払う費用だけではありません。
家族が仕事を休んだり辞めたりすれば、
入ってくるお金が減る
可能性があります。
例えば毎月10万円の介護費用を減らすために仕事を辞めても、それまでの給与を失えば、家計全体では負担が大きくなるケースもあります。
さらに離職期間が長くなれば、自分自身の老後資金づくりにも影響します。
だから、介護が始まったときに、
「仕事を辞めて自分が介護するしかない」
とすぐ決めないことも大切です。
仕事を辞める前に知っておきたい制度
現在の介護休業制度では、対象家族1人につき3回、通算93日まで介護休業を取得できます。
介護休暇は、対象家族が1人なら年5日、2人以上なら年10日まで取得でき、原則として時間単位でも利用できます。
さらに雇用保険の一定の要件を満たす場合には、介護休業中に介護休業給付金を受け取れる可能性があります。
支給額は原則として、
休業開始時賃金日額×支給日数×67%
を基準に計算されます。
休業中に勤務先から賃金が支払われている場合などは、給付額が減額されたり支給されなかったりする場合があります。
同じ対象家族について、給付の対象となる介護休業は通算93日、3回までです。
介護のために退職する前に、
「仕事を続けながら使える制度はないか」
を勤務先やハローワークで確認しておきたいところです。
祖母の介護を経験して実感した3つのこと
ここまでは主に介護費用や制度について書いてきました。
ここからは、私自身が祖母の介護を経験して感じたことです。
介護の形は家庭ごとに違うので、あくまで一つの体験として読んでください。
① 介護は突然始まることがある
祖母は以前から高齢ではありましたが、介護が必要な状態ではありませんでした。
家族と会話をして、普通に食事をしながら生活していました。
ところが、新型コロナウイルスへの感染と入院が大きな転機になりました。
入院生活が続くなかで体力が落ち、退院した頃には以前と比べてかなり痩せていました。
特に大きく変わったのが、
嚥下能力(飲み込む力)です。
以前は普通に食事をしていた祖母が、退院後は食べ物だけでなく、水分や唾液まで誤嚥するようになりました。
食事も以前のように「出せば食べられる」ものではありません。
少しずつ食べてもらい、飲み込めたことを確認し、姿勢が崩れないよう支える。
食事が終わったあとも様子を見る。
一回の食事にも以前よりずっと時間がかかるようになりました。
この経験で、
「元気だから介護はまだ先」とは限らない
ことを実感しました。
② お金以上に「時間」と「心」の負担が大きかった
介護費用なら数字にできます。
でも、
介護に使う時間や精神的な負担は数字では見えません。
病院への付き添い。
食事。
見守り。
買い物。
介護用品の準備。
各種手続き。
一つひとつは短時間でも、毎日積み重なるとかなりの負担になります。
私自身、祖母の介護でお金以上に感じたのは、
「時間が足りない」
ということでした。
そして、
「自分がもう少し頑張ればいい」
と思うほど、自分の時間は後回しになります。
今振り返ると、
家族だけですべて抱えることが必ずしも良い介護ではない
と思っています。
家族自身が疲れ切ってしまえば、介護を続けること自体が難しくなります。
使える介護サービスや周囲の助けを利用することも必要です。
祖母の介護で感じた身体的・精神的な負担については、別記事の**「祖母の介護で本当につらかった4つのこと」**でも詳しく書いています。
③ お金があれば選べる選択肢は増える
誤解してほしくないのは、
介護はお金だけで解決できる問題ではない
ということです。
本人の希望も大切ですし、家族がどう関わるかも家庭によって違います。
それでも私は、介護を経験して、
「もう少し金銭的な余裕があれば、違う選択肢もあったかもしれない」
「家族の負担を少し減らせたかもしれない」
と思ったことがあります。
介護用品を迷わず使える。
必要なサービスを増やせる。
場合によっては施設という選択肢も持てる。
つまり、
お金そのものが介護を解決するのではなく、お金があることで選択肢を増やせる
ということです。
この経験が、私がお金や資産形成について真剣に考えるようになった理由の一つです。
親の介護費用は「親のお金」と「自分のお金」を分けて考える
「介護費用は500万円を超える可能性がある」
と聞くと、
「自分が親のために500万円用意しないといけないの?」
と不安になるかもしれません。
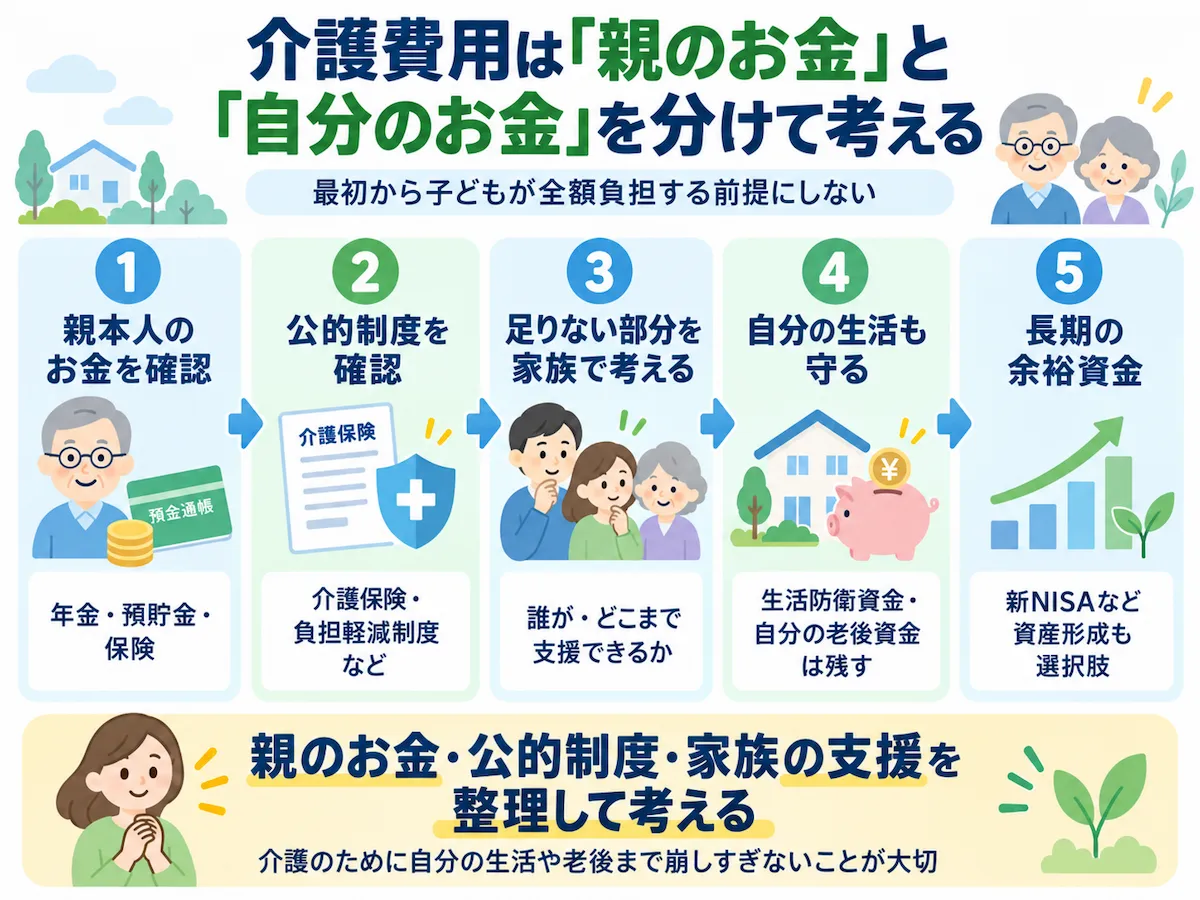
でも、最初から子どもが全額用意する前提で考える必要はありません。
まず確認したいのは、
親本人の年金、預貯金、保険、公的制度などで、どこまで対応できるのかです。
そのうえで不足する場合に、家族がどこまで支援できるのかを考えます。
私はここで、
親の介護のために、自分自身の生活や老後まで壊さない
ことも大切だと思っています。
家族ができる支援には限界があります。
親のお金、自分たち家族のお金、公的制度を分けて考える方が整理しやすくなります。
介護に備えるお金を全部NISAへ入れない
祖母の介護を経験してから、私は将来のお金について以前より真剣に考えるようになりました。
現在も新NISAで積立投資を続けている理由の一つに、
将来の親の介護や、自分自身の老後への備え
があります。
ただし、
「介護費用を準備したいから、手元のお金を全部NISAへ入れる」
とは考えていません。
介護は突然始まる可能性があります。
一方、株式や投資信託は、必要になったタイミングで値下がりしている可能性があります。
そのため私は、
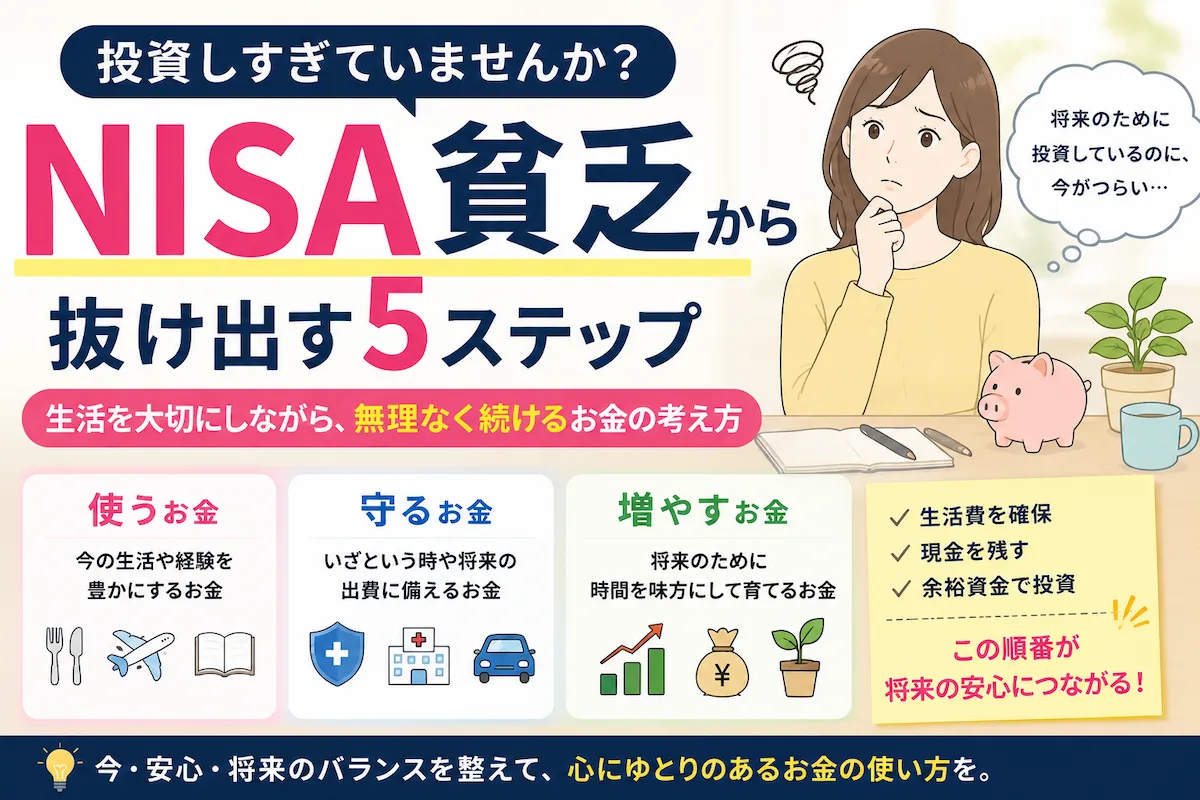
近いうちに使う可能性のあるお金は現金で守る。
10年、20年先のための余裕資金はNISAなどで長期運用を考える。
というように役割を分けています。
金融庁も、投資には元本割れの可能性があることを示したうえで、長期・積立・分散を資産形成の基本的な考え方として紹介しています。
介護への備えだからこそ、
「すぐ使える現金」と「長期間育てるお金」を混ぜない
方が私は安心だと考えています。
現金と投資の役割分担については、**「貯金だけは円への集中?インフレ・円安に備える資産形成」**でも詳しく書いています。
40代は親の介護と自分の老後が重なる可能性がある
40代前後になると、お金の問題が重なりやすくなります。
子どもの教育費、住宅ローン、自分たちの老後資金、そして親の介護費用。
現行記事でも、こうした負担が同じ時期に重なる可能性について触れていました。
だから私は、
「親の介護用に500万円貯めれば終わり」
とは考えていません。
親への備えだけではなく、
自分自身が将来、子どもや家族へ大きな負担を残さないための準備
も並行して考える必要があります。
「40代から資産形成を始めても遅いのでは?」と感じている方は、**「40代から新NISAは遅い?」**でも詳しくまとめています。
今からできる介護への備え
介護がいつ始まるかを正確に予測することはできません。
だから私は、親が元気なうちに少しずつ確認しておくことが大切だと思っています。
| 今から確認したいこと | 理由 |
|---|---|
| 親の年金・預貯金・保険を大まかに確認 | 介護費用を誰がどこまで負担できるか考えやすくなる |
| 在宅・施設について親の希望を聞く | 本人が元気なうちの方が話しやすい |
| 介護保険制度を知っておく | 急に必要になったとき慌てにくい |
| 家族で役割分担を話す | 1人へ負担が集中するのを防ぎやすい |
| 勤務先の介護制度を確認 | 介護を理由にすぐ退職するのを防ぐ |
| 緊急時に使える現金を確保 | 突然の出費に対応しやすい |
| 長期の余裕資金は資産形成も検討 | 自分自身の老後を含めた長期的な備えになる |
介護についての話は、親子でも切り出しにくいものです。
でも、
親が元気なうちだからこそ聞けること
もあります。
介護が始まってから、本人の希望も家族のお金の状況も分からない状態で、一つずつ決めるのは大変です。
全部を一度に決める必要はありません。
できるところから確認しておけばいいと思います。
何から始めればいいか分からなければ「地域包括支援センター」へ
実際に介護が必要になったとき、
「まずどこへ相談すればいいの?」
となる人も多いと思います。
その場合は、介護が必要な本人の住んでいる地域を担当する「地域包括支援センター」が相談先の一つです。
厚生労働省は、地域包括支援センターをすべての市町村に設置されている介護の総合相談窓口として案内しています。保健師、社会福祉士、主任ケアマネジャーなどが相談に対応し、必要に応じてサービスや支援につないでくれます。
介護について何も分からない段階でも相談できます。
「まだ要介護認定も受けていないから相談できない」
と一人で抱え込まず、まず問い合わせてみるという選択肢を知っておくだけでも違うと思います。
FAQ|親の介護費用についてよくある疑問
親の介護費用は平均いくらですか?
生命保険文化センターの2024年度調査では、一時的な費用は平均47.2万円、月々の費用は平均9.0万円、介護期間は平均55.0か月です。
この3つの平均値を単純計算すると約542万円になりますが、これは「1人あたりの公式な平均総額」ではありません。
あくまで介護費用の規模を考えるための目安です。
在宅介護と施設介護ではどちらが安い?
同じ調査では、月額平均は在宅5.3万円、施設13.8万円でした。
ただし、在宅介護では家族が介護に使う時間や仕事への影響が大きくなることもあります。
金額だけでどちらが良いとは決められません。
介護保険を利用すれば自己負担は1割だけ?
介護保険サービス部分は原則1割負担で、一定以上所得者は2割または3割です。
ただし施設では食費、居住費、日常生活費などが別途必要になります。
親の介護費用は子どもが準備するべき?
まずは親本人の年金、預貯金、保険、公的制度などを確認することからだと思います。
家族が支援する場合も、自分たちの生活防衛資金や老後資金まで崩しすぎないことが大切です。
介護のために仕事を辞めるしかない?
すぐ退職を決める前に、勤務先の制度を確認することをおすすめします。
対象家族1人につき通算93日まで取得できる介護休業や、年5日または10日の介護休暇があります。
一定の条件を満たせば、介護休業給付金の対象になる場合もあります。
NISAで介護費用を準備してもいい?
長期間使う予定のない余裕資金であれば、将来に向けた資産形成の選択肢にはなると思います。
ただし、介護は突然始まる可能性があります。
投資商品は必要になった時に値下がりしている可能性もあるため、
近いうちに必要になる可能性があるお金は現金、長期の余裕資金は投資
と役割を分ける方が私は安心だと考えています。
まとめ|介護に必要なのは「500万円」だけではなかった
生命保険文化センターの2024年度調査では、
一時費用47.2万円
月々9.0万円
介護期間55.0か月
となっています。
これらを単純計算すると約542万円です。
ただし、
「親の介護には必ず542万円必要」
という意味ではありません。
介護期間や介護場所、本人の所得、利用するサービスなどによって実際の負担は大きく変わります。
そして、私が祖母の介護を経験して一番強く感じたのは、
介護の大変さは金額だけでは表せない
ということでした。
時間。
体力。
仕事。
本人の希望。
家族の生活。
介護が始まると、いろいろなものが同時に関わってきます。
だから私は、
「500万円貯めれば介護対策は終わり」
とは考えていません。
親本人のお金や公的制度を確認する。
自分たちの生活を守る現金も残す。
家族で事前に話しておく。
仕事を辞める前に利用できる制度を調べる。
そして、長期間使わない余裕資金では将来に向けた資産形成も続ける。
祖母の介護を経験してから、私は、
資産形成の目的は単にお金持ちになることではなく、「将来の選択肢を増やすこと」
だと考えるようになりました。
親の介護も、自分の老後も、一度に準備できるものではありません。
だからこそ、
今できることから少しずつ備えておく。
それが、祖母の介護を経験した私が今一番大切だと感じていることです。
参考・一次情報
介護費用・介護期間については、生命保険文化センター「2024年度 生命保険に関する全国実態調査」を確認しています。
介護保険サービスの自己負担、施設の居住費・食費などについては、厚生労働省「介護サービス情報公表システム」を確認しています。
介護休業・介護休暇・介護休業給付については、厚生労働省およびハローワークの最新情報を確認しています。
資産形成・NISAについては金融庁のNISA特設サイトを確認しています。
※本記事は、私自身の介護経験や考えをもとに、介護費用や資産形成について一般的な情報を紹介することを目的としています。介護保険の自己負担、利用できるサービス、給付・負担軽減制度などは、所得・要介護度・地域・利用内容等によって異なり、制度が変更される場合もあります。実際に介護が必要になった場合は、市区町村、地域包括支援センター、ケアマネジャー、勤務先、ハローワークなどで最新情報をご確認ください。また、投資には価格変動があり、元本割れする可能性があります。
コメント