「新NISAが気になっている。でも、もう40代。今さら始めても遅いんじゃないか」
「30代から始めた人には、もう追いつけない」
「50代になってから投資を始める意味はある?」
私自身、新NISAについて調べ始めた頃は、同じことを考えていました。
SNSを見れば、
「20代で資産1,000万円」
「毎月10万円を積み立て」
「NISAを満額利用」
そんな投稿が目に入ってきます。
それを見ると、
「自分は始めるのが遅すぎたんじゃないか」
と思ってしまいます。
でも、実際に投資を始めた今は考え方が変わりました。
40代から新NISAを始めるのは、20代・30代と比べれば遅い。でも「もう始めても意味がない」というほど遅くはありません。
40歳なら65歳まで25年。
45歳でも20年。
50歳でも15年あります。
しかも65歳になったら、すべての投資資産をその日に売却しなければならないわけでもありません。
だから比べるべきなのは、
「20代から投資していた人」と「今の自分」ではなく、「今日から資産形成を始めた自分」と「このまま何もしなかった自分」
だと思っています。
もちろん、40代なら誰でも新NISAを始めればいいわけではありません。
生活費まで投資する必要はありませんし、数年以内に使う予定のお金まで投資に回すのも違います。
大切なのは、
生活を守るお金を確保する → 余裕資金を作る → その一部を長期の資産形成に使う
という順番です。
金融庁も、投資には元本割れの可能性があることを前提に、長期・積立・分散投資を安定的な資産形成の有効な選択肢の一つとして紹介しています。
この記事では、
- 40代から新NISAを始めるのは本当に遅いのか
- 40代からでもどのくらいの運用期間を取れるのか
- 毎月5,000円・1万円・2万円・3万円ならどうなるのか
- 30代・40代・50代で何を変えるべきなのか
- 40代から始めるときに避けたい失敗
- 私自身が40代から資産形成について考えるようになった理由
まで、実体験も交えてまとめます。
「もう遅いのかな」と迷っている人が、今の自分なら何ができるのかを判断する材料になればと思います。
- 40代から新NISAを始めても遅くない?
- 40代でも「時間」はまだ残っている
- 30代・40代・50代では資産形成の考え方が違う
- 40代から新NISAを始めるなら特に注意したい3つのこと
- 私はPayPayポイント運用から始めた
- 40代だからこそ「取り返そう」としない
- 「もっと早く始めればよかった」は今でも思う
- 40代から新NISAを始めるなら、私ならこの5ステップ
- 40代から新NISAを始める前のチェックリスト
- 今日やることは「投資する」ではなく、自分の現在地を知ること
- 新NISAを始める準備ができたら、証券口座と支払い方法を確認する
- FAQ|40代から新NISAについてよくある疑問
- まとめ|40代から新NISAは遅い?「遅い」と「意味がない」は違う
- 参考資料
- 関連記事
40代から新NISAを始めても遅くない?
結論からいうと、年齢だけを理由に「もう遅い」と決める必要はありません。
ただし、
「40代ならとにかく新NISAを始めるべき」
という意味でもありません。
40代は人によって家計状況が大きく違います。
子どもの教育費がかかる人。
住宅ローンを返済している人。
親の介護が気になり始める人。
ある程度の貯金ができている人。
これから老後資金を本格的に準備したい人。
同じ45歳でも、置かれている状況はまったく違います。
そのため「40代」という年齢だけで投資額や商品を決めるのではなく、
①生活費
②近いうちに使うお金
③生活を守るための現金
④長期間使わない余裕資金
を分けて考えることが重要です。
そのうえで余裕資金があるなら、新NISAは40代からの資産形成でも有力な選択肢の一つになります。
現在のNISAでは、つみたて投資枠が年間120万円、成長投資枠が年間240万円で併用でき、年間最大360万円。非課税保有限度額は合計1,800万円で、非課税保有期間は無期限です。
ここで勘違いしたくないのが、
「1,800万円の枠がある=1,800万円投資しなければいけない」
ではないことです。
月5,000円でもいい。
月1万円でもいい。
家計に余裕が出てから増額してもいい。
NISAの枠を埋めること自体が目的ではありません。
自分の将来に必要なお金を、自分が無理なく続けられる方法で準備する。
私はこれが一番大事だと思っています。
40代でも「時間」はまだ残っている
「40代からでは、長期投資と呼べるほど時間が残っていないのでは?」
私も最初は気になりました。
そこで65歳を一つの区切りとして考えてみます。
| 始める年齢 | 65歳まで | 70歳まで |
|---|---|---|
| 35歳 | 30年 | 35年 |
| 40歳 | 25年 | 30年 |
| 45歳 | 20年 | 25年 |
| 50歳 | 15年 | 20年 |
| 55歳 | 10年 | 15年 |
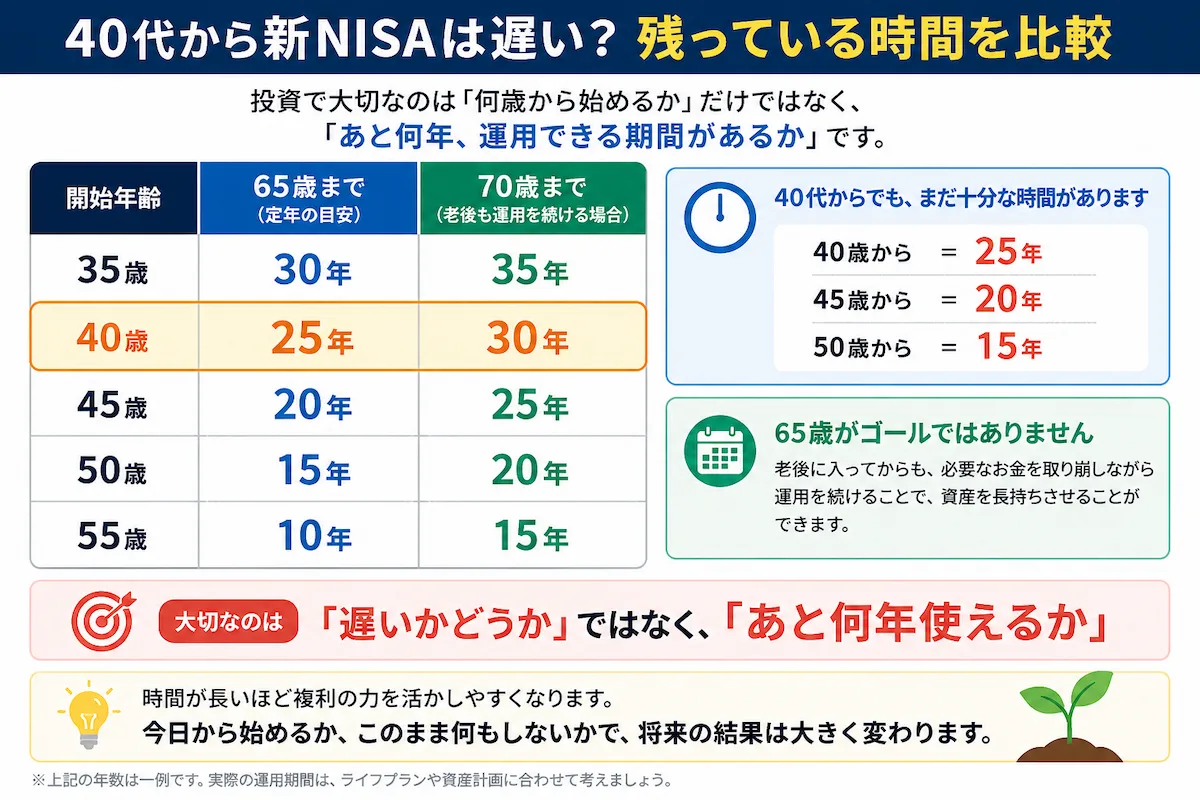
45歳からでも、65歳まで20年あります。
50歳からでも15年です。
そして実際には、65歳になった瞬間に全額を現金化する必要があるとは限りません。
老後に毎年必要な分だけ取り崩していくなら、残った資産をその後も運用するという考え方もできます。
そのため、
「あと何年積み立てられるか」だけではなく、「そのお金を実際に使うのは何年後なのか」
まで考えることが大切です。
これは特に40代・50代から始める人にとって重要だと思います。
金融庁も長期間の積立について、長期投資による複利効果や積立・分散によるリスク軽減の考え方を紹介しています。ただし、将来の運用成果が保証されるわけではありません。
45歳から20年間積み立てたらどうなる?
では、45歳から65歳までの20年間、毎月積み立てた場合を見てみます。
まず運用益を一切考えず、積み立てた元本だけなら、
| 毎月の積立額 | 20年間の元本 |
|---|---|
| 5,000円 | 120万円 |
| 1万円 | 240万円 |
| 2万円 | 480万円 |
| 3万円 | 720万円 |
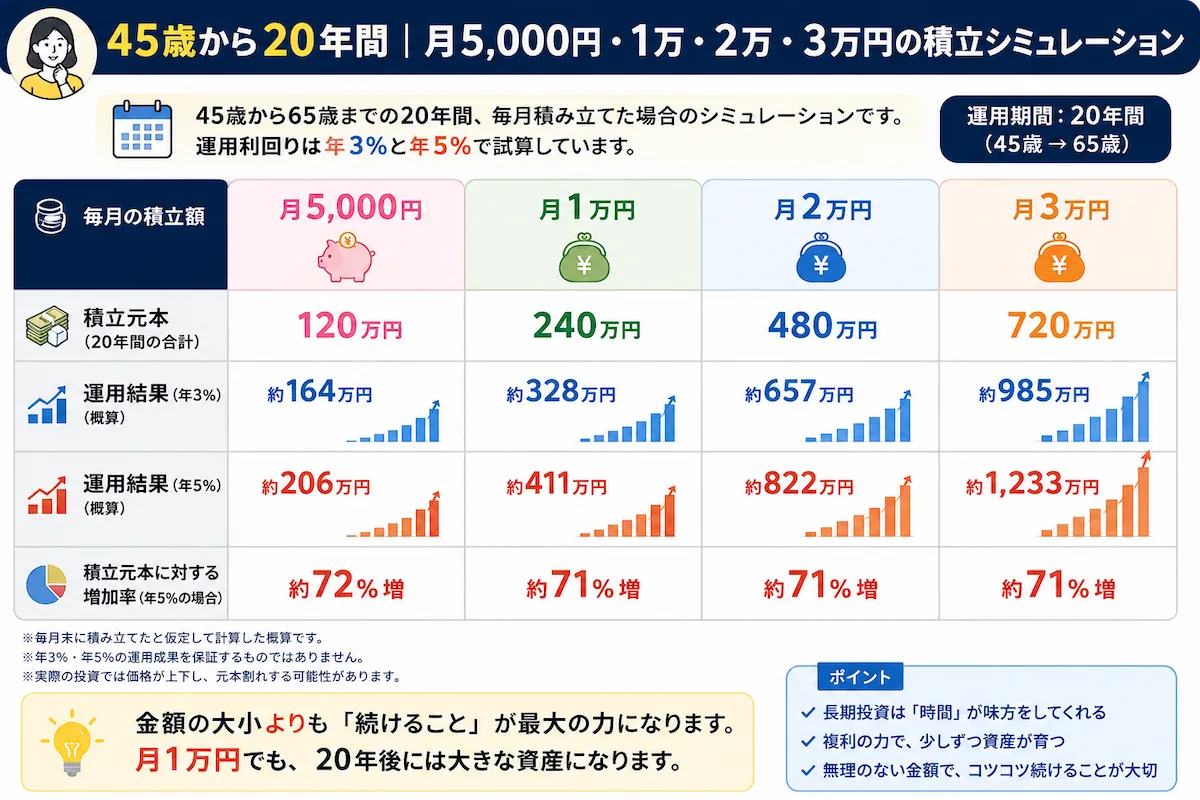
これだけでも、
「月1万円しか投資できないから意味がない」
とは言い切れないことが分かります。
さらに、一定の利回りで運用できたと仮定すると、
| 毎月の積立額 | 元本 | 年3%の場合 | 年5%の場合 |
|---|---|---|---|
| 5,000円 | 120万円 | 約164万円 | 約206万円 |
| 1万円 | 240万円 | 約328万円 | 約411万円 |
| 2万円 | 480万円 | 約657万円 | 約822万円 |
| 3万円 | 720万円 | 約985万円 | 約1,233万円 |
※毎月末に積み立て、一定利回りで20年間運用できたと仮定した概算です。年3%・5%の運用成果を保証するものではありません。実際の投資では価格が上下し、元本割れする可能性があります。
ここで見てほしいのは、
「年5%なら1,000万円以上になる」
という部分だけではありません。
例えば毎月1万円なら、運用結果がどうなるかにかかわらず、20年間で自分自身が240万円を積み立てることになります。
投資のリターンは自分では決められません。
でも、
毎月いくら積み立てるか。
無理のない金額にするか。
何年間続けるか。
これは自分で決められます。
40代からの資産形成では、短期間で大きく増やそうとするより、自分でコントロールできる部分を積み重ねることの方が大切だと私は考えています。
30代・40代・50代では資産形成の考え方が違う
新NISAを始めるとき、
「40代なら株式は何%?」
「50代なら現金を多めにした方がいい?」
と、年齢を基準に考えたくなるかもしれません。
ただ私は、年齢だけで投資のやり方を決めるのは少し違うと思っています。
同じ45歳でも、
貯金が100万円の人と3,000万円ある人。
子どもの教育費がこれからかかる人と、すでに子育てが終わった人。
住宅ローンが残っている人と、住居費の負担が小さい人。
それぞれ状況はまったく違います。
そのため、30代・40代・50代という年代はあくまで一つの目安。
実際には、**「年齢+家計+資産+今後使うお金+運用できる期間」**をセットで考える必要があります。
大まかな違いを整理すると、こんなイメージです。
| 年代 | 強み | 注意したい支出 | 資産形成で意識したいこと |
|---|---|---|---|
| 30代 | 運用期間を長く取りやすい | 住宅・結婚・子育て・教育費 | 少額でも早く始め、長く続ける |
| 40代 | 老後までまだ時間がある | 教育費・住宅ローン・介護・老後 | 家計を守りながら老後準備を進める |
| 50代 | 老後の収支を具体化しやすい | 退職・年金・介護・老後生活費 | 「増やす」だけでなく「いつ使うか」まで考える |
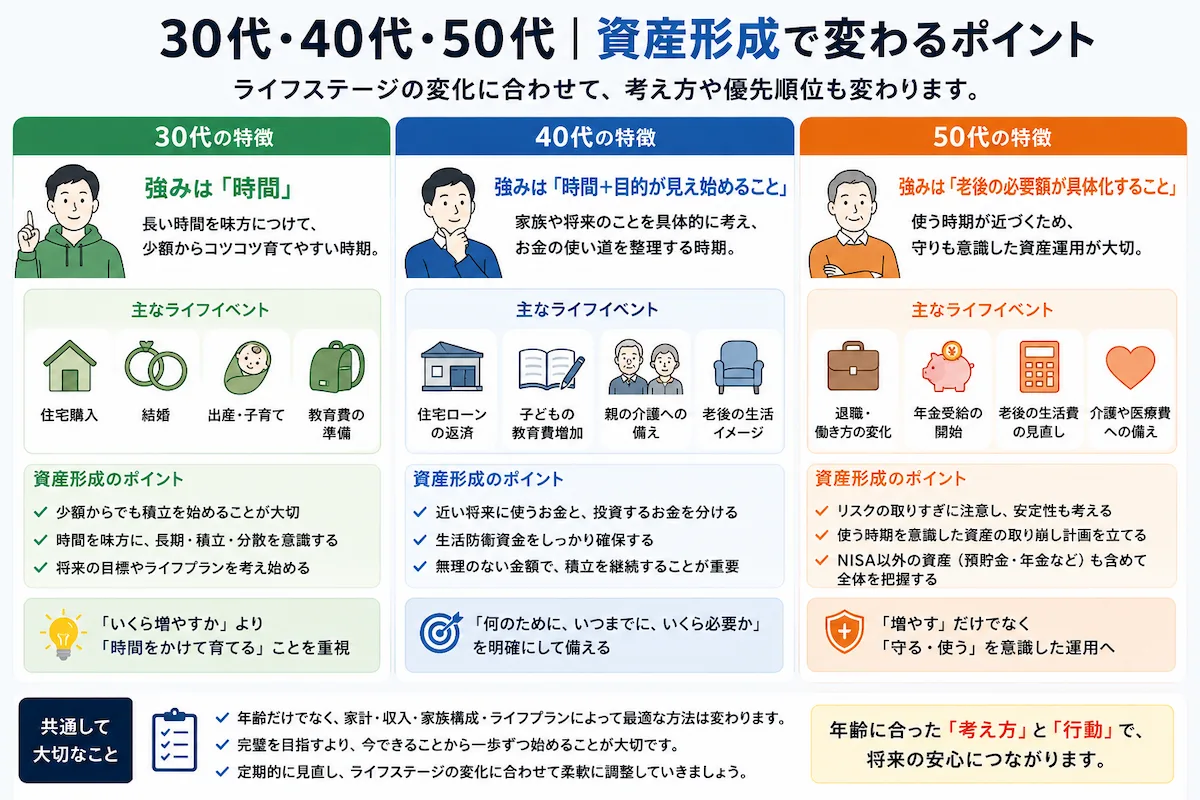
では、それぞれもう少し具体的に見ていきます。
30代は「時間」が大きな武器になる
30代の大きな強みは、やはり時間です。
35歳から65歳までなら30年あります。
そのため、少額からでも長期間積み立てられる可能性があります。
一方で30代は、
結婚、出産、住宅購入、子育て、教育費など、大きなお金が必要になりやすい年代でもあります。
だから、
「若いうちにできるだけ投資しなければ」
と焦って生活費まで削る必要はありません。
月3万円が厳しいなら1万円。
1万円が厳しいなら5,000円。
今は難しいなら、まず家計を整える。
運用期間を長く取りやすい30代だからこそ、最初から無理をするより続けられる金額で始めることが大切だと思います。
40代は「投資」と「これから必要なお金」の両立が重要
40代は少し複雑です。
老後まで20年以上ある人が多い一方で、
人生の中でも支出が重なりやすい時期だからです。
子どもの教育費。
住宅ローン。
車の買い替え。
親の介護。
そして、自分たちの老後資金。
「老後が心配だから投資額を増やしたい」
と思っても、その前に大きな支出が控えている可能性があります。
だから40代では、
どれだけ投資できるかより、「投資してはいけないお金」を先に分ける。
私はこれがかなり重要だと思っています。
例えば3年後に子どもの大学進学で使う予定のお金を、株式中心の投資信託に入れていたとします。
必要になったタイミングで相場が大きく下落していたら、損失が出ていても売らなければならないかもしれません。
それでは長期投資のメリットを活かしにくくなります。
だから私は、
近いうちに使うお金は現金。
長期間使わない余裕資金は投資。
と分けて考えています。
40代から新NISAを始めるなら、投資額を決める前にこの線引きをした方がいいと思います。
50代は「何年運用できるか」だけでなく「いつ使うか」
50代になると、
「今から投資しても遅いのでは?」
という不安はさらに大きくなると思います。
確かに30代・40代と比べれば、老後までの期間は短くなります。
ただ、
50代=投資できる期間が10年しかない
と単純に考える必要もありません。
例えば55歳から始めて、65歳で退職するとします。
65歳になった日に投資資産をすべて使うわけではないなら、その後も運用期間を取れる可能性があります。
一方で、60歳や65歳から使う予定のお金まで値動きの大きな資産に入れてしまうと、暴落したときに困ります。
だから50代では、
「あと何年増やせるか」より、「このお金を何年後に使うのか」
をより慎重に考える必要があります。
預貯金。
退職金。
公的年金。
新NISAなどの運用資産。
これらを全部合わせて老後を考える。
新NISAだけで老後資金を完成させようとしないことも大切だと思います。
40代から新NISAを始めるなら特に注意したい3つのこと
ここまでを踏まえると、40代から始める人には特に注意したいことがあります。
① 遅れを取り返そうとして投資額を増やしすぎない
40代から投資を始めると、
「20代からやっておけばよかった」
「あと20年しかない」
「もっと投資額を増やさないと間に合わない」
と思ってしまうことがあります。
私も「もっと早く知っていれば」と思うことはあります。
でも、ここで無理をすると順番が逆になります。
例えば本来なら月2万円が無理なく積み立てられる金額なのに、
「遅れて始めたから月5万円」
と無理をする。
その結果、急な出費が発生して積立を止めたり、投資商品を売ったりしてしまう。
これでは何のために投資を始めたのか分かりません。
過去の10年を取り返すために、今の生活を苦しくしない。
40代から始めるなら、私はここをかなり大切にしたいです。
② 数年以内に使うお金まで投資しない
40代になると、まとまった貯金ができている人もいると思います。
そこで、
「銀行に置いていても増えないから、NISAに入れよう」
と考えるかもしれません。
でも、そのお金を数年以内に使う予定があるなら話は別です。
投資は必要なタイミングで増えているとは限りません。
教育費、住宅購入、車、リフォームなど、使う時期がある程度決まっているお金は投資資金と分ける。
新NISAの非課税枠を使い切ることより、生活を守る方が先です。
③ 老後資金を新NISAだけで考えない
「老後2,000万円」という数字だけを見て、
「NISAで2,000万円作らないといけない」
と考える必要もありません。
老後の生活を支えるお金には、
公的年金、預貯金、退職金、運用資産、場合によっては退職後の収入などがあります。
つまり、新NISAは老後資金を準備するための手段の一つです。
まず、
「自分はいくら年金を受け取れそうなのか」
「今いくら資産があるのか」
「退職まで何年あるのか」
「老後は毎月どのくらい必要になりそうなのか」
を確認する。
その不足分を考えてから、
「じゃあ新NISAで毎月いくら積み立てようか」
と考えた方が、私はずっと現実的だと思っています。
将来の年金見込額は「ねんきんネット」でも試算できます。
私はPayPayポイント運用から始めた
ここまで偉そうに書いていますが、私も最初から本格的に投資していたわけではありません。
むしろ逆です。
最初は投資が怖かったです。
投資という言葉から、
「株で大損する」
「難しいチャートを毎日見る」
「お金に詳しい人がやるもの」
というイメージを持っていました。
そんな私が最初にやったのが、
PayPayポイント運用でした。
現金を直接投資するのが怖かったので、まずポイントで値動きを体験してみました。
増える日もある。
減る日もある。
昨日プラスだったのに、今日はマイナスになる。
最初は数百円程度の値動きでも気になりました。
でも続けているうちに、
「投資って毎日勝つものじゃないんだな」
と少しずつ分かってきました。
そこから投資について調べるようになり、少額から実際の資産形成を始めました。
今振り返ると、この順番でよかったと思っています。
いきなり大きなお金を投資していたら、少し下がっただけで怖くなってやめていたかもしれません。
だから投資が怖い人に対して、
「とにかく早く始めた方がいい」
とは私は言いません。
まず勉強する。
少額で経験してみる。
値下がりしたときに自分がどう感じるのか知る。
それからでもいいと思います。
大切なのは、他人の投資額ではなく、自分が納得して続けられる方法を見つけることです。
40代だからこそ「取り返そう」としない
40代から投資を始めると、一番危ないのは、
「遅れを取り返したい」
という気持ちだと思っています。
20代から投資している人を見る。
SNSでは資産3,000万円、5,000万円という投稿が流れてくる。
すると、
「自分も早く増やさないと」
と思ってしまいます。
そこで、
投資額を無理に増やす。
値動きの激しい商品に手を出す。
短期間で大きな利益を狙う。
こうなってしまったら、資産形成ではなく「一発逆転」に近づいてしまいます。
でも、40代だからといって20代の時間を取り返すことはできません。
20年前に戻る方法はありません。
だったら、取り返そうとする必要もないと思っています。
40代には40代のやり方があります。
今ある収入。
今ある貯金。
これから必要になるお金。
老後までの時間。
それを見ながら、今できる範囲で積み立てる。
私はそれで十分だと思っています。
「もっと早く始めればよかった」は今でも思う
私は今でも、
「もっと早く投資を知っていればよかった」
と思います。
30歳から始めていたら。
20代から月5,000円でも積み立てていたら。
今とは違っていたかもしれません。
でも、そのことを考えても30歳には戻れません。
10年前にも戻れません。
だったら、
10年後の自分が「40代のときに始めておけばよかった」と思わないようにする。
今できるのは、それだけだと思っています。
「もっと早く始めればよかった」と思うことはあります。
でも私は、
「始めなければよかった」と思ったことはありません。
過去は変えられません。
変えられるのは、今日から先だけです。
40代から新NISAを始めるなら、私ならこの5ステップ
ここまで読んで、
「40代からでも遅すぎないのは分かった」
「でも、実際に何から始めればいいの?」
と思う方もいると思います。
私なら、いきなり証券口座を開いて商品を買うところから始めません。
まずは、
自分はいくらなら無理なく投資できるのか
を確認します。
順番としては、次の5ステップです。
STEP1 まず家計の黒字額を確認する
最初に見るのは、
毎月いくら余っているのか
です。
直近1〜3か月くらいの、
収入。
家賃や住宅ローン。
食費。
光熱費。
通信費。
保険料。
車関連。
教育費。
その他の支出。
を確認します。
例えば、
月の手取り30万円。
毎月の支出が27万円。
なら、単純計算では3万円残ります。
でも、この3万円を全部投資する必要はありません。
急な出費もありますし、毎月必ず同じ金額が余るとも限りません。
だから私は、
「最大でいくら投資できるか」ではなく、「多少出費が増えても続けられる金額はいくらか」
を考えます。
もし毎月赤字なら、新NISAを急ぐ必要はありません。
まず赤字を減らし、家計を安定させる。
その方が先です。
STEP2 数年以内に使うお金を分ける
次に、
これから数年以内に使う可能性が高いお金
を確認します。
例えば、
車検。
車の買い替え。
住宅修繕。
引っ越し。
子どもの進学。
家電の買い替え。
旅行。
親の介護。
などです。
このお金まで投資してしまうと、必要なタイミングで相場が下がっていた場合に困ります。
だから私は、
使う時期が近いお金は現金で残す
という考えです。
「銀行預金だと増えないからもったいない」
と思うこともあります。
でも、近いうちに使うお金の役割は、
増やすことではなく、必要なときに確実に使えること
です。
STEP3 生活防衛資金を確保する
次に、
予想していなかったことが起きても、すぐ投資資産を売らなくて済む現金
を用意します。
例えば、
収入が減る。
仕事を辞める。
病気やケガ。
家電が壊れる。
車が故障する。
親の介護が急に必要になる。
こうしたことは、いつ起きるか分かりません。
生活防衛資金がない状態で投資していると、
相場が暴落しているときに生活費が必要になり、損失が出ていても売らなければならない可能性があります。
それを避けるために、
「投資しないお金」を先に決めておく。
これが大切だと思います。
必要な金額は、
会社員か自営業か。
共働きか一馬力か。
毎月の生活費。
家族構成。
などで変わります。
「絶対に○か月分必要」と一律に決めるのではなく、自分の家計で考えた方がいいです。
STEP4 余裕資金から積み立てる
ここまで確認して、
「この金額なら長期間使う予定がない」
と判断できたお金から積み立てます。
月5,000円なら5,000円。
月1万円なら1万円。
月3万円でも家計に余裕があるなら3万円。
どれが正解ということではありません。
私が優先したいのは、
相場が下がっても、生活を圧迫せず続けられる金額か
です。
SNSを見ると、
「月10万円積み立て」
「新NISAを最短5年で埋める」
という人もいます。
でも、その人と自分の収入や家計は違います。
NISAの年間投資枠を全部使う必要もありません。
今のNISAでは、つみたて投資枠と成長投資枠を合わせて年間最大360万円まで投資できますが、使える上限であって、使うべき金額ではありません。
月5,000円でも、月1万円でも、自分が続けられるなら十分スタートになります。
商品は「長く持てるか」で考える
積立額を決めた後は、何に投資するかを考えます。
例えば新NISAのつみたて投資枠では、長期・積立・分散投資に適した一定の投資信託が対象になっています。
ただし、
NISAだから元本保証になるわけではありません。
投資信託でも価格は下がります。
だから、
「最近一番上がっているから」
「SNSで流行っているから」
だけで選ぶのではなく、
10年後、20年後も自分が納得して持てそうか
を考える方がいいと思っています。
私はS&P500を中心に積み立てていますが、世界分散を重視するならオルカンという選択肢もあります。
STEP5 積立額は一度決めたら終わりではない
積立額は、最初に決めた金額を一生続ける必要はありません。
人生は変わります。
給料が増える。
転職する。
子どもの教育費が増える。
住宅ローンが終わる。
親の介護が始まる。
病気になる。
支出が減ることもあれば、増えることもあります。
だから私は、
生活が変わったら積立額も変えていい
と思っています。
余裕が増えたら増額。
負担が大きくなったら減額。
一時的に厳しいなら停止。
そしてまた余裕ができたら再開する。
長期投資だからこそ、
「絶対に止めない」より「無理をして壊れない」
方が大切だと思っています。
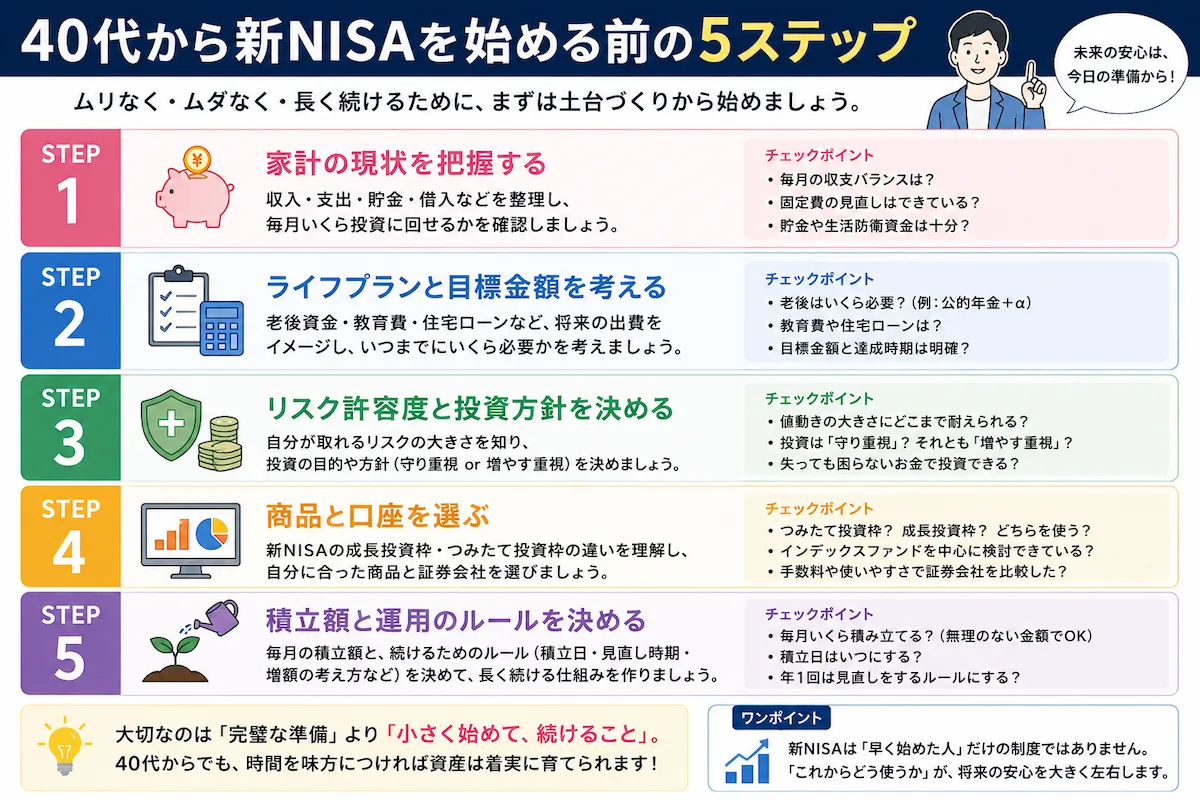
40代から新NISAを始める前のチェックリスト
ここまでを一度まとめます。
新NISAを始める前に、私なら次の項目を確認します。
- 毎月の家計は黒字か
- 数年以内に使う予定のお金を分けているか
- 急な出費に備える現金があるか
- 投資するお金は当面使わない余裕資金か
- 値下がりしても積み立てを続けられる金額か
- 「遅れを取り返すため」に無理をしていないか
- 何のために資産形成するのか分かっているか
全部に自信を持って「はい」と言えなくても構いません。
分からない部分があれば、そこから確認すればいいと思います。
投資を始めること自体がゴールではありません。
自分のお金を整理し、将来について考え始める。
そこがスタートです。
今日やることは「投資する」ではなく、自分の現在地を知ること
この記事を読んだからといって、
今日すぐ証券口座を開いて、投資信託を買う必要はありません。
私ならまず、
今の自分のお金を4つだけ確認します。
① 直近1か月の収入と支出
毎月いくら入って、いくら出ているのか。
まずここを確認します。
② 今ある現金
普通預金。
定期預金。
その他すぐ使えるお金。
現在いくらあるのか。
③ 数年以内に使う予定のお金
教育費。
住宅。
車。
介護。
旅行。
その他大きな支出。
これをざっくり確認します。
④ 将来もらえる年金の目安
日本年金機構の「ねんきんネット」では、自分の年金記録や将来の年金見込額を確認・試算できます。
老後について、
「何となく足りない気がする」
だけでは不安になります。
例えば、
年金はいくらくらいになりそうなのか。
老後の生活費はいくらくらい必要なのか。
その差はいくらなのか。
ここまで見えてくると、
「自分はどのくらい資産形成したいのか」
が考えやすくなります。
そのうえで、
月5,000円なら余裕がある。
月1万円なら続けられそう。
今は投資より貯金を優先した方がいい。
という答えが出ます。
どれでも間違いではありません。
投資を始めることより、自分のお金について考え始めること。
私はそこが最初の一歩だと思っています。
新NISAを始める準備ができたら、証券口座と支払い方法を確認する
ここまで確認して、
- 毎月の家計に無理がない
- 近いうちに使うお金を分けている
- 生活防衛資金も確保できている
- 長期間使わない余裕資金がある
という状態になり、「少額から新NISAを始めてみよう」と思ったら、次はNISA口座を開く証券会社を選びます。
私は現在、楽天証券でS&P500に連動する投資信託を中心に積み立てています。
楽天証券を選んだのは、普段から楽天のサービスを使っていて管理しやすかったことも理由の一つです。もちろん、楽天証券がすべての人に一番合うとは限りません。
**「これから新NISAを始めたい」「楽天証券も候補に入れている」**という人は、取扱商品やサービス内容を公式ページで一度確認してみてください。
そして、楽天証券を利用する場合にあわせて確認しておきたいのが楽天カードです。
普段から楽天のサービスを利用している人や、楽天証券とあわせて使いたい人は、カードの内容も一度確認しておくといいと思います。
ただし、
「新NISAを始めるなら楽天カードも必ず必要」
というわけではありません。
すでに使っているクレジットカードや、自分の家計管理の方法に合うものを選べば十分です。
楽天カードを持っていない人で、楽天証券との組み合わせを検討したい場合は、年会費・ポイント・キャンペーンなど最新の条件を公式ページで確認してみてください。
※上記にはアフィリエイトリンクを含みます。口座開設やカード申込みを行う場合は、サービス内容・手数料・年会費・ポイント条件・キャンペーン等の最新情報を公式サイトでご確認ください。
FAQ|40代から新NISAについてよくある疑問
40代から新NISAを始めても本当に遅くない?
年齢だけで「遅い」とは言えません。
40歳なら65歳まで25年。
45歳なら20年あります。
ただし、大切なのは年数だけではありません。
何のためのお金なのか。
いつ使うのか。
家計に余裕があるのか。
値下がりしても続けられるのか。
これらも含めて考える必要があります。
45歳からでも新NISAを始める意味はある?
あると思います。
45歳から65歳まででも20年あります。
例えば月1万円を20年間積み立てれば、運用益を除いた元本だけでも240万円です。
ただし、運用成果は保証されません。
短期間で取り返そうとせず、長く続けられる金額を優先することが大切だと思います。
50代から新NISAを始めても意味はある?
年齢だけで意味がないとは言えません。
50歳なら65歳まで15年、70歳までなら20年あります。
ただし50代では、投資したお金をいつ使うのかを40代以上に慎重に考えた方がいいです。
数年以内に使う予定のお金まで、値動きの大きい資産へ投資する必要はありません。
40代なら毎月いくら積み立てればいい?
年齢だけでは決められません。
収入。
生活費。
貯金。
住宅ローン。
教育費。
介護。
などによって変わります。
月5,000円でも1万円でも、今の生活を圧迫せず長く続けられる金額を私は優先します。
40代からなら一括投資した方がいい?
必ずしもそうとは限りません。
一括投資には早く市場に資金を置けるメリットがありますが、その直後に大きく値下がりする可能性もあります。
値動きへの不安が強い人なら、積立で少しずつ投資する方が続けやすい場合もあります。
大切なのは、
どちらが絶対に儲かるかではなく、自分が続けやすい方法か
だと思います。
40代で貯金が少なくても新NISAを始めていい?
まず生活を守る現金を優先した方がいいと思います。
新NISAは便利な制度ですが、投資には元本割れの可能性があります。
急な出費があったときに投資資産を売らなければ生活できない状態なら、先に現金を増やす方が安心です。
老後資金は新NISAだけで準備すればいい?
新NISAだけで考える必要はありません。
公的年金。
預貯金。
退職金。
今後の収入。
運用資産。
これらを合わせて考える方が現実的です。
新NISAは、老後資金を作るための一つの手段です。
投資が怖いなら始めない方がいい?
無理に始める必要はありません。
私自身も最初は投資が怖く、ポイント運用から値動きを経験しました。
まず制度や商品について調べる。
少額で経験する。
そして自分が値下がりにどのくらい耐えられるのか知る。
そこからでも遅くないと思います。
まとめ|40代から新NISAは遅い?「遅い」と「意味がない」は違う
40代から新NISAを始める場合、20代から投資している人と比べればスタートは遅いです。
そこは無理に否定する必要はないと思います。
でも、
遅い=意味がない
ではありません。
40歳なら65歳まで25年。
45歳なら20年。
50歳でも15年あります。
さらに、65歳以降もすべての資産を一度に使うとは限りません。
だから、
「もう40代だから無理」
と考えるより、
今ある時間をどう使うか
を考える方が大切です。
資産形成の目的は、20代から投資している人に追いつくことではありません。
自分の老後。
家族。
親の介護。
働き方。
将来の選択肢。
そのために必要なお金を、自分のペースで準備することです。
30代なら時間を使いやすい。
40代なら老後や介護など、資産形成の目的が具体的になってくる。
50代なら使う時期をより現実的に考えられる。
それぞれ条件は違います。
だから、
「何歳なら遅いか」ではなく、「今の自分なら何ができるか」
を考える。
私自身、最初から大きな金額を投資したわけではありません。
PayPayポイント運用のような小さなところから始めました。
今でも一発逆転は狙っていません。
生活を守る。
余裕資金で積み立てる。
無理なら減らす。
必要なら止める。
そしてまた続ける。
かなり地味です。
でも私は、
40代からの資産形成だからこそ、この地味さが大切
だと思っています。
「もっと早く始めればよかった」
と思うことは今でもあります。
でも、
「始めなければよかった」と思ったことはありません。
過去は変えられません。
変えられるのは、今日から先だけです。
参考資料
※この記事は特定の金融商品への投資を推奨するものではありません。株式・投資信託などには価格変動があり、元本割れの可能性があります。投資を行う場合は、ご自身の家計、目的、運用期間、リスク許容度などを踏まえて判断してください。

コメント