「新NISAを始めたい。」
でも、
「毎月1万円も投資できない……」
そんな人もいると思います。
SNSを見ると、
「毎月5万円積み立てています」
「新NISAを満額使っています」
といった投稿が目に入り、
「月1万円も出せない自分が投資しても意味がないのでは?」
と感じることもあるかもしれません。
私自身も、最初から毎月何万円も投資できていたわけではありません。
だからこそ今は、
「いくら投資できるか」より、「今の生活を苦しくせずに続けられるか」
の方が大切だと考えています。
現在のNISAには、つみたて投資枠が年間120万円、成長投資枠が年間240万円ありますが、これは使い切るべき目標ではなく上限です。
月1万円を投資できなくても問題ありません。
さらに言えば、家計の状況によっては、
今は0円でもいい
と思っています。
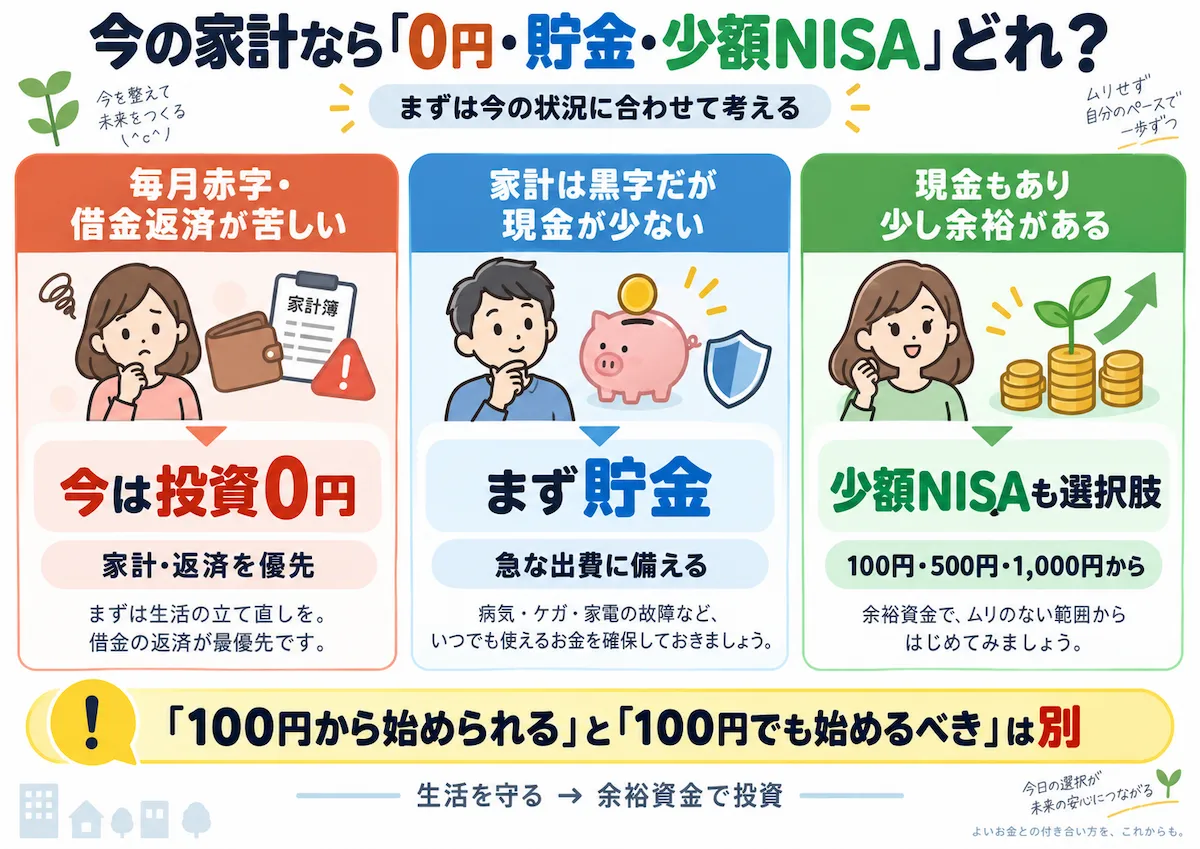
まずは、自分がどこに当てはまるか確認してみてください。
| 今の家計 | 私ならどうするか |
|---|---|
| 毎月赤字・借金返済で苦しい | 今は投資0円。家計・返済を優先 |
| 家計は黒字だが、急な出費に使える現金がほとんどない | まず貯金を増やす |
| 現金もあり、毎月少し余裕がある | 100円・500円・1,000円などから試すのも選択肢 |
ここがこの記事で一番伝えたいところです。
「100円から始められる」と「100円でも始めるべき」は別の話です。
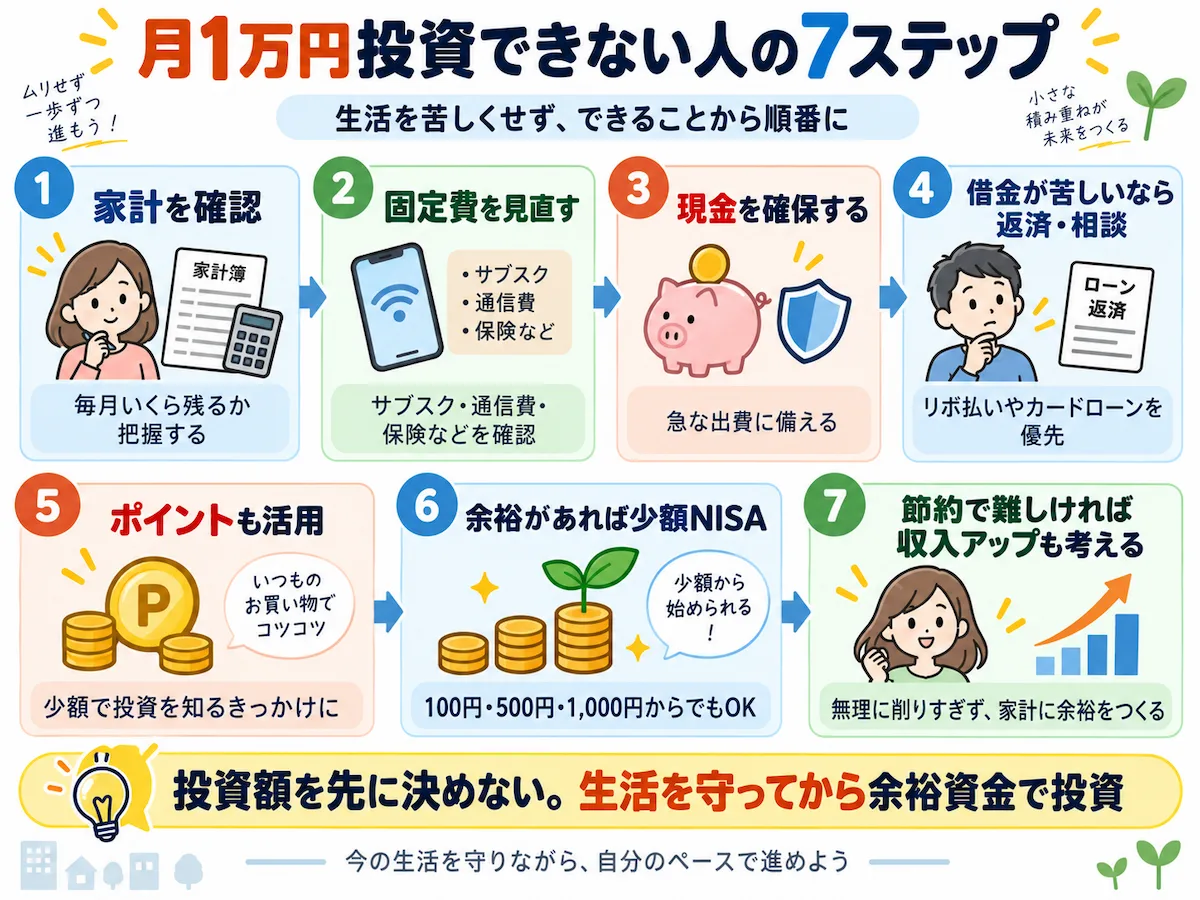
この記事では、月1万円を投資する余裕がない人が、生活を犠牲にせず資産形成へ進むための7つの方法を、私自身の経験も交えて紹介します。
結論|月1万円投資できなくても焦らなくていい
月1万円は、新NISAを始めるための基準ではありません。
5,000円でもいい。
1,000円でもいい。
金融機関や商品によっては、100円から投資信託を積み立てることもできます。
例えば楽天証券の投信積立は100円以上1円単位、SBI証券も原則として100円以上1円単位で設定できます。一部対象外の商品もあります。
ただ、
家計が赤字なのに100円を投資する。
急な出費に使う現金がないのにNISAを優先する。
借金返済に困っているのに投資を始める。
私は、そこまでして新NISAを始める必要はないと思っています。
私が大切にしている順番は、
生活を守る → 家計を整える → 余裕資金ができたら増やす
です。
金融庁も、家計管理の基本として「収入と支出を把握する」「収支を黒字にする」「黒字分を貯蓄する」ことを挙げています。
まずNISAの積立額を決めるのではなく、自分の家計を確認するところからで十分です。
「新NISAは100円から」は制度そのもののルールではない
ここは少し注意が必要です。
よく、
「新NISAは100円から始められる」
と言われます。
実際、楽天証券では投信積立を100円以上1円単位で設定できます。SBI証券でも、投資信託の積立は原則100円以上1円単位です。
ただし、
NISAという制度そのものに「最低投資額100円」というルールがあるわけではありません。
最低買付金額は、利用する金融機関・商品・買付方法によって異なります。
そのためこの記事でいう「100円から始める」は、
100円積立に対応している金融機関・投資信託を利用する場合
と考えてください。
月1万円投資できない人が試したい7つの方法
方法① まず毎月いくら残っているのか確認する
最初にやることは、
「何円なら投資できるか」を決めることではありません。
まず、
毎月いくら入ってきて、いくら出ていき、最後にいくら残っているのか
を確認します。
例えば、手取り25万円に対して毎月24万円使っているなら、残るのは1万円です。
その1万円をすべて新NISAへ入れてしまえば、
車の修理。
家電の故障。
医療費。
冠婚葬祭。
などが発生しただけで、家計が苦しくなるかもしれません。
逆に、毎月1万円以上余っているのに「何に使ったか分からない」という状態なら、一部を資産形成へ回せる可能性があります。
金融庁も、資産形成を考える前提として家計管理とライフプランニングを挙げています。
投資額より先に、
自分の家計に余裕があるのかを知る。
ここからでいいと思います。
方法② 食費を削る前に固定費を見直す
投資額を増やすために、
「外食を全部やめよう」
「友人との付き合いを減らそう」
「好きなものを買うのをやめよう」
と考える人もいるかもしれません。
でも私は、今の生活を削りすぎてまで投資額を増やす必要はないと思っています。
先に確認したいのは、
- 使っていないサブスク
- スマホ料金
- 保険
- インターネット回線
- 定額サービス・会費
などです。
元の記事では「格安SIMなら月○千円」といった削減額も載せていましたが、契約内容によって差が大きいため、今回は固定額では示しません。
大切なのは、
「何かを我慢して投資資金を作る」より、「払わなくても困らない支出が残っていないか確認する」
ことです。
私自身も投資を始めてから、お金の使い方を見るようになり、以前より無駄な支出を意識するようになりました。
ただし、
節約するために今の人生を楽しめなくなる
ところまでやる必要はないと思っています。
方法③ 現金が少ないなら投資より貯金を優先する
ここはかなり重要です。
投資では、
「早く始めた方が有利」
と言われることがあります。
確かに運用期間を長く取れることは、長期投資ではメリットになります。
金融庁も、長期・積立・分散投資を資産形成の選択肢として紹介しています。
しかし、
だからといって現金がほとんどない状態で、急いで投資する必要はありません。
例えば来月、急に10万円必要になったとします。
貯金がなければ、せっかく積み立てた投資信託を売却することになるかもしれません。
その時に相場が下がっていれば、損失が出た状態で売らなければならない可能性もあります。
預貯金と投資にはそれぞれ違った役割があります。金融庁も、金融商品には安全性・収益性・流動性の違いがあり、目的に応じて使い分けることを案内しています。
だから私は、
近いうちに使う可能性があるお金 → 現金
長期間使う予定のない余裕資金 → 投資も選択肢
と考えています。
生活防衛資金がほとんどないなら、
今月のNISAは0円にして貯金する。
それも立派な資産形成だと思います。
方法④ リボ払いやカードローンで苦しいなら返済・相談を先にする
もし現在、
- リボ払い
- カードローン
- 消費者金融
- 複数の借り入れ
などの返済で生活が苦しいなら、私は新NISAより先に家計と返済を立て直す方がいいと思っています。
これは私自身にも経験があります。
私は20歳頃、リボ払いで苦しみ、相談したことで生活が大きく変わりました。
今の自分から当時の自分に、
「100円だけでもNISAをやった方がいい」
とは言いません。
まず返済を整理します。
特に、
借金をして投資する
返済するお金を削ってNISAへ回す
ということは避けたいところです。
自分だけで返済が難しくなっている場合には、専門機関へ相談する方法もあります。
公益財団法人日本クレジットカウンセリング協会(JCCO)は、クレジットやローンの返済、多重債務について無料相談を行っており、希望に応じて無料の任意整理や家計改善の支援も行っています。
投資は、家計を立て直してからでもできます。
方法⑤ ポイントを投資を知るきっかけに使う
現金を投資することにまだ抵抗があるなら、
普段の生活で自然に貯まったポイント
をきっかけにする方法もあります。
私自身、投資に入るきっかけの一つがポイント運用でした。
最初は値下がりすると、
「減ってしまった」
と不安になりました。
でも実際に値動きを経験したことで、
「投資すると、お金はこういう動きをするんだ」
と少しずつ理解できるようになりました。
その経験が、その後NISAや積立投資について調べるきっかけにもなりました。
ただし、
ポイントを貯めるために不要な物を買う
のでは意味がありません。
大きく稼ごうとする必要もありません。
普段の生活で貯まったポイントを、
投資を体験する入口として使う
くらいでいいと思います。
私がポイント運用から投資へ進んだ経験については、**「PayPayポイント運用でマイナスになった私が新NISAを始めた理由」**で詳しく書いています。
方法⑥ 余裕があるなら100円・500円・1,000円から試す
家計が黒字。
急な出費に対応できる現金もある。
返済に困っている借金もない。
でも、
「いきなり月1万円は怖い」
という人なら、少額から始めてもいいと思います。
100円積立に対応している金融機関を使う場合、例えば次のように始められます。
| 毎月の積立額 | 1年間の投資額 |
|---|---|
| 100円 | 1,200円 |
| 500円 | 6,000円 |
| 1,000円 | 12,000円 |
| 3,000円 | 36,000円 |
| 5,000円 | 60,000円 |
金融庁も、積立投資について「少ない金額からコツコツ始めることができる」と説明しています。
ただし、
100円を積み立てれば老後資金が準備できる
という話ではありません。
100円から始める最大の意味は、
実際に投資を経験できること
だと私は思っています。
価格が上がる。
下がる。
積み立てた商品がどう動くかを見る。
実際に経験することで、投資への理解も少しずつ深まります。
方法⑦ 節約だけで難しいなら収入を増やす方法も考える
固定費を見直しても、
毎月ほとんどお金が残らない
ということはあります。
この場合、
「もっと食費を減らそう」
「趣味を全部やめよう」
と節約だけを続けるのは、私はおすすめしません。
節約には限界があります。
そのため、
収入を増やす方向を考える
のも一つの方法です。
例えば、
転職。
副業。
資格取得。
昇給。
働き方の見直し。
などがあります。
もちろん、
「NISAをするために無理して副業するべき」
という意味ではありません。
私が大切だと思うのは、
今の生活を削り続けることだけを資産形成にしないこと
です。
収入が増えて月5,000円余裕ができたら、その5,000円を全部投資する必要もありません。
例えば、
3,000円は現金を増やす。
2,000円だけNISAへ回す。
という方法でもいいと思います。
金融庁もNISAの活用例として、収入の増加に合わせて積立金額を増やす考え方を紹介しています。
無理に今の生活を削るより、
家計そのものに余裕を作る
ことを考える方が長く続けやすいと思います。
積立額は生活に合わせて増やしても減らしてもいい
一度積立額を決めると、
「ずっとこの金額を続けないといけない」
と思うかもしれません。
でも、家計はずっと同じではありません。
昇給することもあります。
子どもにお金がかかる時期もあります。
車を買うこともあります。
病気になるかもしれません。
家電が壊れることもあります。
だから私は、
NISAの積立額も生活に合わせて変えていい
と思っています。
例えば、
100円
↓
1,000円
↓
3,000円
↓
5,000円
と増やしてもいい。
逆に、
1万円
↓
5,000円
↓
1,000円
↓
一時停止
となっても構いません。
積立額を減らすことは、資産形成の失敗ではありません。
無理をして今の生活が苦しくなる方が問題です。
100円しか投資できなくても意味はある?
私は、
100円から投資を始める意味はある
と思っています。
ただし、
100円投資そのものを過大評価しない
ことも大切です。
毎月100円なら、投資元本は1年間で1,200円です。
10年間でも12,000円です。
運用によって増減はしますが、
毎月100円だけで大きな老後資金を作ることは難しい
でしょう。
それでも100円投資には、
投資を実際に経験できる。
価格が動くことを体感できる。
積立の仕組みを覚えられる。
自分が値下がりにどう感じるか分かる。
といった価値があります。
だから私は、
100円は「資産形成の完成形」ではなく「最初の一歩」
と考えるのがちょうどいいと思っています。
家計に余裕が増えた時に、1,000円、3,000円、5,000円と増やせばいい。
増やせなければ、その時の家計を優先すればいい。
そのくらい柔軟でいいと思います。
今は「投資0円」が正解の人もいる
この記事のタイトルは、
「月1万円投資できない人へ」
ですが、
すべての人に100円投資をすすめたいわけではありません。
例えば、
毎月家計が赤字。
家賃や食費の支払いで精一杯。
急な出費に対応する現金がほとんどない。
返済に困っている借金がある。
数年以内に必要になるお金しか持っていない。
こういう状態なら、
今は投資0円でもいい
と思います。
まず生活を立て直す。
現金を増やす。
返済を進める。
そして、
「今なら少し余裕がある」
と思えるようになった時に100円、500円、1,000円から始めれば十分です。
金融庁も、投資信託などの運用商品には元本割れのおそれがあると説明しています。
生活費まで市場へ出す必要はありません。
投資は人生を支えるための道具であって、投資をするために現在の生活を壊すものではない。
私はそう考えています。
「投資しすぎて生活が苦しくなるのが心配」という人は、**「NISA貧乏とは?投資しすぎで生活が苦しくなる原因と後悔しないための対策」**も参考にしてください。
私も最初から何万円も積み立てられたわけではない
私自身も、最初から毎月何万円も積み立てられていたわけではありません。
元の記事でも書いていたように、
支出を見直す。
ポイ活をする。
貯金も続ける。
そうしながら、少しずつ積立額を増やしてきました。
今でも、
「NISAの枠を満額使うこと」
自体を目標にはしていません。
現金を増やしたい時には、投資額を減らすこともあります。
逆に余裕があれば、追加で投資することもあります。
投資を始めて変わったのは、資産額だけではありません。
以前より、
「これは本当に必要な支出かな」
「将来のためのお金も少し残したい」
と、お金について考える機会が増えました。
私にとっては、
投資を始めたことで、お金との向き合い方が変わったこと
も大きかったです。
「月1万円を投資できるようになること」を目標にしなくていい
この記事を読んで、
「まず100円から始めて、最終的に月1万円を目指せばいいんですね」
と思った人もいるかもしれません。
でも、
必ずしも1万円を目標にする必要はありません。
月1万円はNISA制度の基準でもなければ、資産形成の合格ラインでもありません。
3,000円なら無理なく続けられる人。
5,000円なら余裕がある人。
今は0円の方がいい人。
それぞれ違います。
大切なのは、
「1万円まで増やすこと」ではなく、「自分はいくらなら生活を守りながら続けられるのか」
を考えることです。
具体的に、
「自分の手取りならいくらくらいが目安?」
まで知りたい人は、**「新NISAはいくら積み立てる?手取り別の目安と無理なく続ける金額の決め方」**で詳しく解説しています。
今回の記事は、
「月1万円を出せない人が、まず何をするか」
そちらの記事は、
「自分に合った積立額をどう決めるか」
という役割に分けています。
よくある質問
月100円でも新NISAを始められますか?
金融機関や商品によります。
例えば楽天証券の投信積立は100円以上1円単位、SBI証券も原則100円以上1円単位で積立設定できます。一部対象外の商品があります。
ただし、
「NISA制度の最低投資額が100円」
という意味ではありません。
生活費がギリギリでも100円なら始めた方がいいですか?
私は無理に始める必要はないと思っています。
まず生活費を確保し、急な支出にも対応できる現金を用意する方を優先します。
余裕ができてから100円、500円などで始めても問題ありません。
月1万円投資できないと資産形成する意味はありませんか?
そんなことはありません。
1万円は制度上の基準ではありません。
少額でも投資を経験することはできます。
ただし、
少額から始めることと、少額だけで十分な老後資金が作れることは別
です。
収入や家計に余裕が増えた時に積立額を見直す方法もあります。
S&P500やオルカンも100円から買えますか?
最低買付額はファンド名だけではなく、利用する金融機関や買付方法によって決まります。
楽天証券やSBI証券のように100円から投信積立できる金融機関で、対象商品を選べば少額から購入できるケースがあります。
なお、NISAのつみたて投資枠で購入できるのは、金融庁へ届出された対象商品です。対象商品一覧は2026年9月7日にも更新されています。
積立額は途中で変えてもいいですか?
生活に合わせて調整していいと思います。
収入が増えれば増額する。
支出が増えれば減額する。
現金を増やしたい時には一時的に止める。
最初に決めた積立額へ縛られる必要はありません。
借金があってもNISAを始めた方がいいですか?
返済によって家計が苦しい場合、私は投資より先に返済状況や家計を整理します。
返済が難しい場合は、JCCOなどの公的・公益的な相談先を利用する方法もあります。JCCOの電話相談やカウンセリングは無料です。
まとめ|1万円より「生活を守りながら続けられること」
「月1万円も投資できない」
からといって、焦る必要はありません。
NISAの年間投資枠は、
埋めなければならないノルマではありません。
家計が赤字なら、まず家計を整える。
現金が少ないなら、まず現金を増やす。
返済に困っているなら、投資より返済や相談を優先する。
それでも少し余裕があるなら、100円、500円、1,000円などから投資を経験してみる。
節約しても余裕が作れないなら、収入を増やす方法も考える。
そして家計に余裕が増えた時だけ、積立額を増やせばいい。
私はこの順番で十分だと思っています。
100円から始めることに意味はあります。
でも、
100円でも必ず今すぐ始めなければならないわけではありません。
大切なのは、
「いくら投資しているか」ではなく、現在の生活と将来の両方を守れる形で続けること。
投資は人生を支えるための道具です。
周りの積立額と比べず、
今の自分にできることから始める。
それが、長く資産形成を続けるうえで一番大切だと私は考えています。
おすすめ関連記事
新NISAはいくら積み立てる?手取り別の目安と無理なく続ける金額の決め方
→ 自分に合った具体的な積立額を決めたい人向け。
PayPayポイント運用でマイナスになった私が新NISAを始めた理由
→ 少額・ポイントから投資へ進んだ実体験を読みたい人向け。
NISA貧乏とは?投資しすぎで生活が苦しくなる原因と後悔しないための対策
→ 投資額を増やしすぎるのが不安な人向け。
参考・一次情報
金融庁「資産形成の基本」
家計管理、預貯金と投資の特徴、長期・積立・分散投資について確認しています。
金融庁「NISAを知る」
年間投資枠など現在のNISA制度を確認しています。
金融庁「つみたて投資枠対象商品」
つみたて投資枠対象商品の最新届出状況を確認しています。
楽天証券・SBI証券公式サイト
投資信託の最低積立金額について確認しています。
日本クレジットカウンセリング協会(JCCO)
借金・多重債務の無料相談について確認しています。
※本記事は、私自身の経験や考えをもとに、資産形成・投資について一般的な情報を紹介することを目的としています。特定の金融商品・証券会社・投資方法の購入や利用を推奨するものではありません。株式や投資信託などの金融商品には価格変動があり、元本割れする可能性があります。また、制度・税制・手数料・商品内容などは変更される場合があります。実際に投資する際は、金融庁や各金融機関・運用会社などの最新情報を確認し、ご自身の家計・投資目的・運用期間・リスク許容度を踏まえて判断してください。

コメント