2026年9月の投資実績をまとめます。
2026年10月1日11時37分時点のiGrowでは、投資資産合計は
2,917,362円
評価損益は
+553,640円(+23.42%)
となりました。
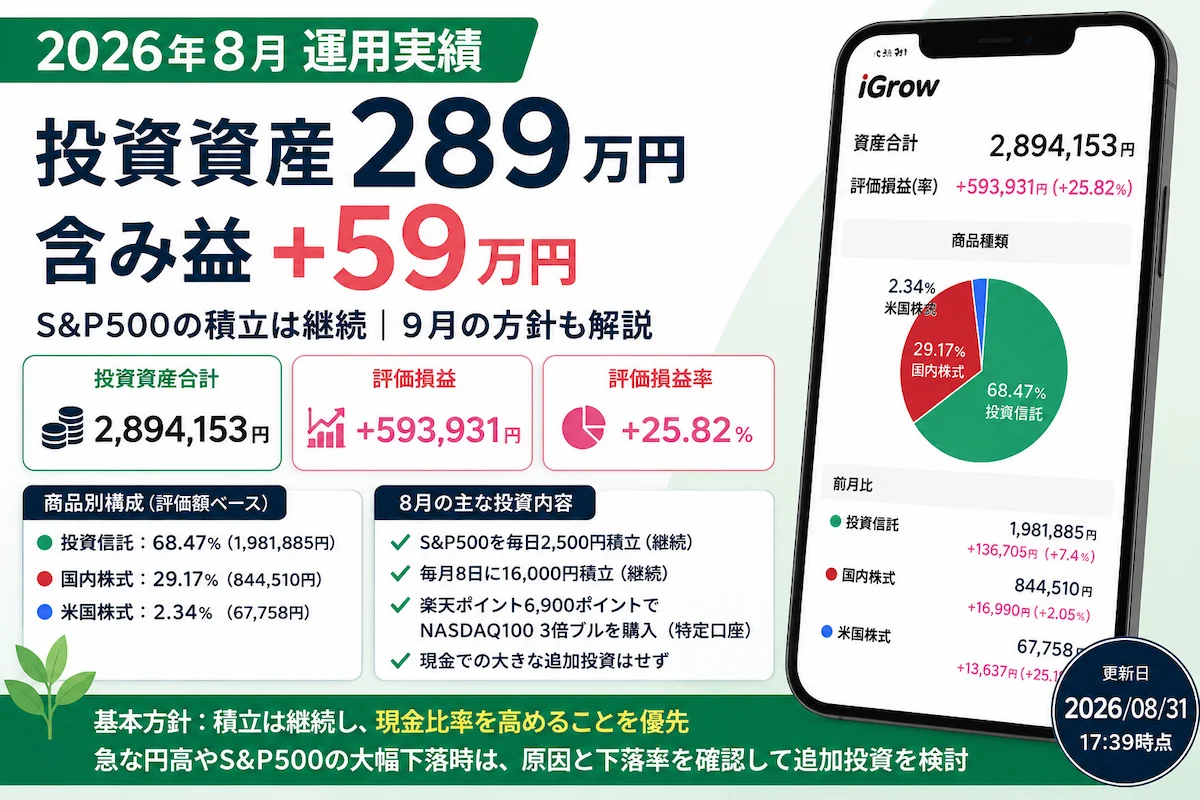
前回の8月末時点では、投資資産合計が2,894,153円、評価損益が+593,931円だったので、資産残高自体は少し増えています。
ただし、この差額をそのまま「9月に儲かった金額」と見ることはできません。
9月も通常の積立を続けているため、新たに投資したお金も資産残高に含まれているからです。
そして今月は、一時的に為替が大きく円高方向へ動いた時、
「ここで少し追加投資してもいいかもしれない」
と考えた場面がありました。
ただ、最終的には追加投資をしていません。
理由は、
今は投資資産をさらに増やすより、すぐ使える現金をもう少し厚くしておきたい
と考えたからです。
9月も追加投資はせず、これまで通りの積立を継続しました。
※この記事でいう2,917,362円は、NISAだけの金額ではありません。iGrowに表示されている投資信託・国内株式・米国株式などを含む投資資産合計です。銀行預金などの現金は含まれていません。
2026年9月の投資実績
まず、前回と今回を比較します。
| 項目 | 2026年8月末 | 2026年10月1日時点 | 前回比 |
|---|---|---|---|
| 投資資産合計 | 2,894,153円 | 2,917,362円 | +23,209円 |
| 評価損益 | +593,931円 | +553,640円 | -40,291円 |
| 評価損益率 | +25.82% | +23.42% | -2.40pt |
投資資産合計は前回より23,209円増加しました。
一方、含み益は40,291円減少しています。
ここだけを見ると、
「9月は約4万円損したの?」
と思うかもしれません。
しかし、そう単純ではありません。
私は9月も積立投資を続けています。
そのため、
資産残高の増減
と、
相場変動による損益
は分けて考える必要があります。
月次記事を書く時も、単純な残高差だけで、
「今月○万円儲かった」
とは書かないようにしています。
現在の資産配分
10月1日時点のiGrow上の資産配分は、
- 投資信託:68.98%
- 国内株式:28.56%
- 米国株式:2.45%
となっています。
前回と比べても、資産構成に大きな変化はありません。
現在も、投資信託を中心にしながら国内株式なども保有しています。
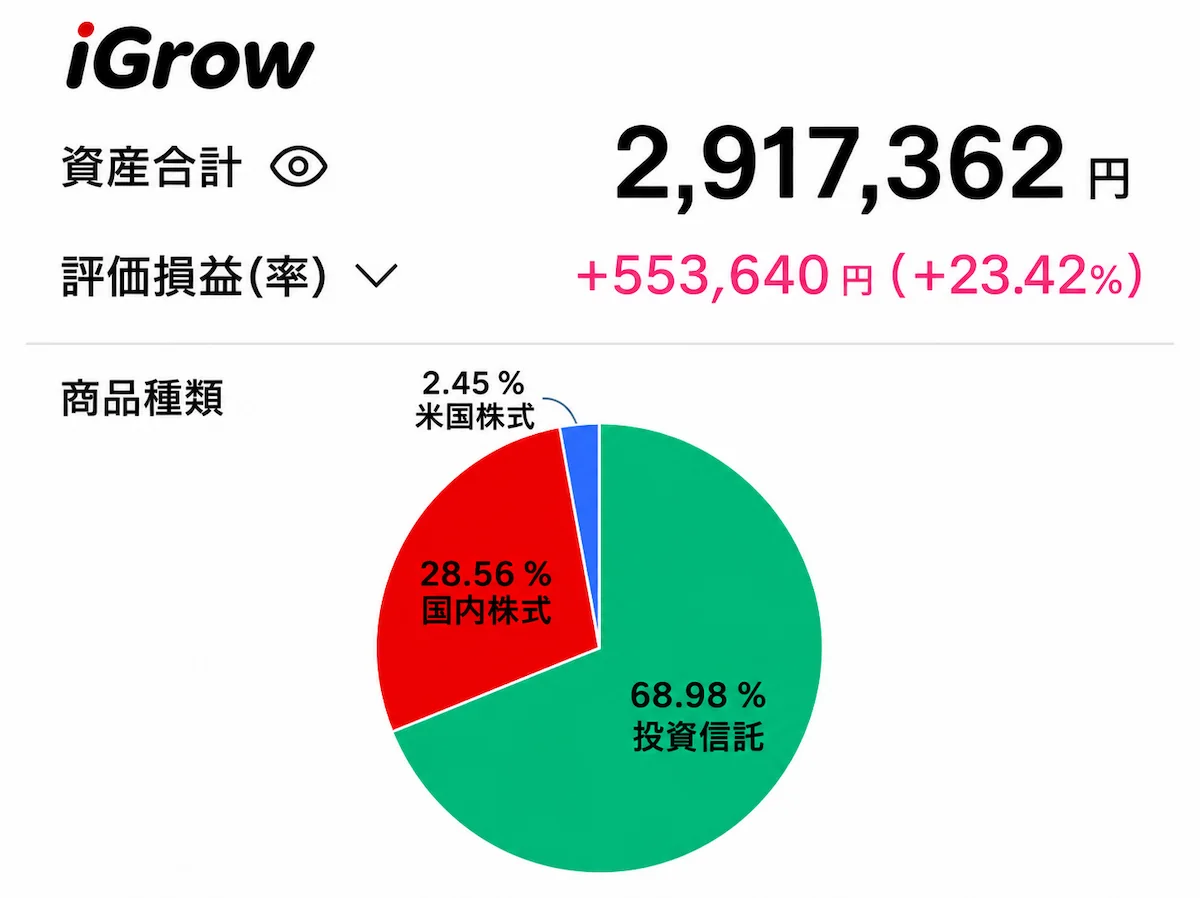
なお、この円グラフには銀行預金などの現金は含まれていません。
そのため、
投資信託68.98%=家計全体の約69%を投資信託で持っている
という意味ではありません。
今回、追加投資を見送った判断も、この円グラフではなく、家計全体で見た現金とのバランスから決めています。
S&P500は評価額192万円・含み益42万円
現在、私の投資の中心になっているのが、
eMAXIS Slim 米国株式(S&P500)
です。
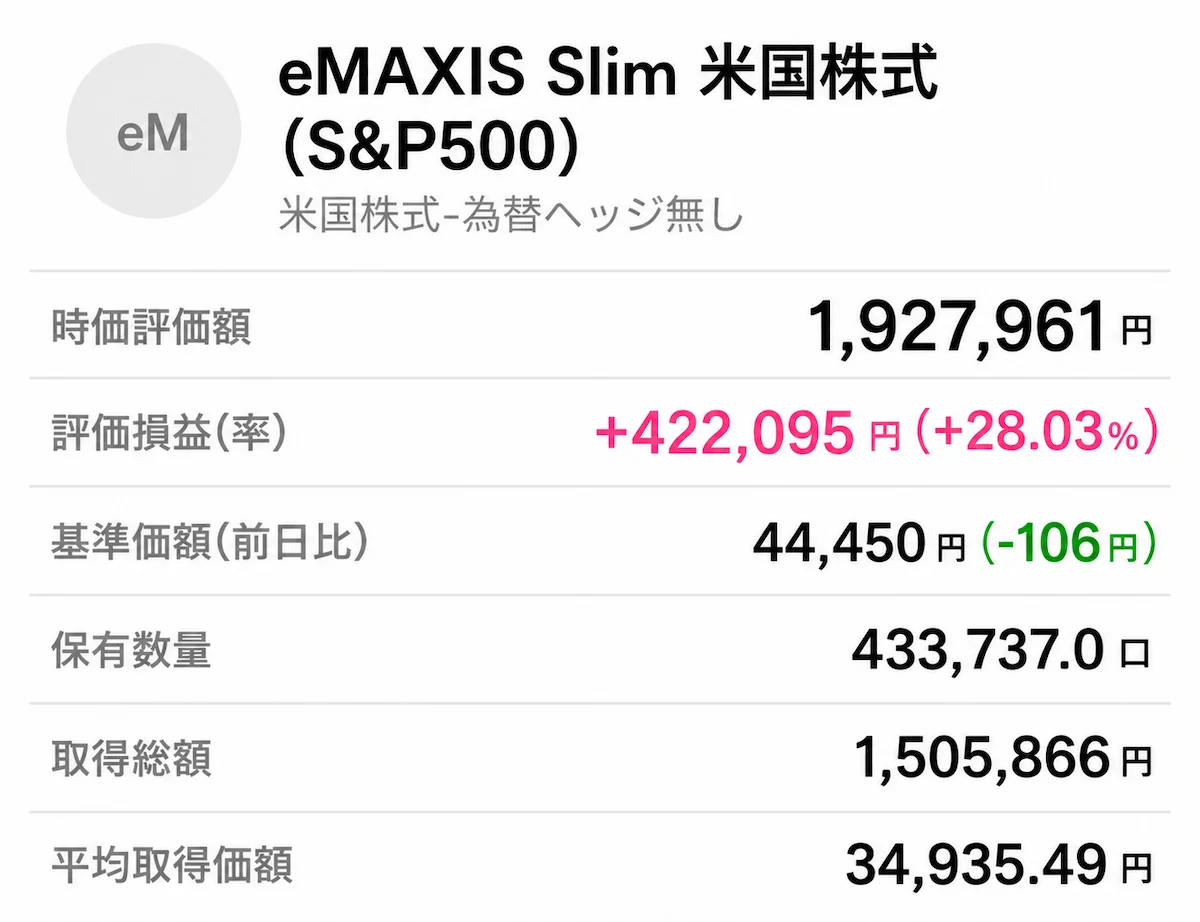
10月1日時点では、
| 項目 | 金額 |
|---|---|
| 時価評価額 | 1,927,961円 |
| 評価損益 | +422,095円 |
| 評価損益率 | +28.03% |
| 取得総額 | 1,505,866円 |
となっています。
現時点では40万円を超える含み益があります。
ただし、これはあくまで現在の評価額です。
売却しない限り確定した利益ではありませんし、今後相場が下落すれば含み益が減ることもあります。
私の場合、S&P500は短期的な値動きを狙って売買する商品ではなく、
長期の資産形成の中心
という位置づけです。
9月も通常の積立設定は変更せず
9月もS&P500への積立設定は変更していません。
現在は、
毎日2,500円
+
毎月8日に16,000円
を積み立てています。
ここでいう毎日積立は、投資信託の営業日に買い付ける形なので、月によって実際の買付回数や合計金額は変わります。
そのため、
「毎月必ず○万円」
とは固定して考えていません。
相場が上がったから積立を止める。
下がったから急に倍にする。
ということも基本的にはせず、
通常積立は通常積立として淡々と続ける
のが今の方針です。
9月は円高方向へ動いた時に追加投資を考えた
9月、一時的に為替が大きく円高方向へ動いた場面がありました。
私はS&P500を中心に積み立てているため、
「少し追加投資してもいいかもしれない」
と考えました。
為替ヘッジなしの海外資産は、円高になると円換算した評価額に対して下押し要因になります。
ただし、
円高になればS&P500の基準価額が必ず下がる
という意味ではありません。
S&P500そのものの株価が大きく上昇すれば、円高の影響を上回ることもあります。
逆に、米国株が下落しながら円高になれば、円換算ではより大きく下落する場合もあります。
だから、
「円高だから絶対に買い時」
とは考えていません。
それでも長期でS&P500を積み立てている自分にとっては、追加投資を考えるきっかけにはなりました。
それでも追加投資をしなかった理由
一時的に円高方向へ大きく動いた時は、私も、
「少し追加してもいいかもしれない」
と考えました。
ただ、最終的には買いませんでした。
買うためのお金がまったくなかったわけではありません。
それでも家計全体を見ると、今は投資資産をさらに増やすより、
すぐ使える現金をもう少し厚くしておきたい
と考えたからです。
投資を続けていると、
「下がった時に買わないともったいない」
「この円高を逃したら、また円安になるかもしれない」
と思うことがあります。
以前の私なら、こういう時に追加投資を優先していたかもしれません。
でも最近は、
「買える現金がある」と「その現金を今投資に回していい」は別
だと考えるようになりました。
投資へ回せば、その分すぐ使える現金は減ります。
車。
家電。
病気。
家族のこと。
急な出費が発生する可能性もあります。
また、今回追加投資した直後にさらに円高・株安になる可能性もあります。
反対に、ここから相場が上昇して、
「あの時買っておけばよかった」
と思う可能性もあります。
どちらになるかは分かりません。
だから今回は、
相場の底を当てることより、自分の家計のバランスを守ること
を優先しました。
「買わなかった」ことも投資判断の一つ
投資というと、
何を買ったか
ばかり注目されます。
でも最近は、
何を買わなかったか
も重要な判断だと思っています。
追加投資をしなかったことで、将来得られたかもしれない利益を逃すことはあります。
ただ、その代わりに現金が残ります。
その現金があれば、
さらに大きく下落した時に追加投資する。
急な出費へ対応する。
今の生活に使う。
という選択肢を残せます。
私にとって現金は、
投資していない無駄なお金
ではありません。
すぐに使えることそのものに意味があります。
だから、
「追加投資できるなら全部投資する」
ではなく、
投資資産と現金の両方を持ちながら続ける方が、自分には合っています。
NASDAQ100 3倍ブルは約8万円
特定口座で少額保有している、
NASDAQ100 3倍ブル
は10月1日時点で、
| 項目 | 金額 |
|---|---|
| 時価評価額 | 80,709円 |
| 評価損益 | +3,809円 |
| 評価損益率 | +4.95% |
| 取得総額 | 76,900円 |
となっています。
これはNISAではなく、特定口座で保有しています。
また、S&P500とは役割を明確に分けています。
S&P500は長期資産形成の中心。
NASDAQ100 3倍ブルは、
値動きが大きいことを理解したうえで保有している小さなリスク枠
です。
レバレッジ商品は上昇時の値動きが大きい一方、下落時の影響も大きくなります。
そのため、私はこれを長期資産形成の中心にはしていません。
今回の記事ではNASDAQ100 3倍ブルのスクリーンショットまでは掲載せず、実績だけ記録しておきます。
今後も「○%下がったら必ず買う」というルールは作らない
私は、
S&P500が10%下がったら○万円買う
円が○円になったら○万円追加する
という固定ルールは作っていません。
同じ10%下落でも、
なぜ下がっているのか。
為替はどうなっているのか。
その時に現金はいくら残っているのか。
今後大きな支出予定はないか。
によって判断は変わると思っているからです。
今後、S&P500が大きく下落したり、さらに円高方向へ動いたりすれば、追加投資を考える可能性はあります。
でも、
相場だけを見て決めるのではなく、その時の家計も見る。
この方針は変えません。
円高がS&P500やオルカンへどう影響するのかについては、別記事の
「円高になるとS&P500・オルカンはどうなる?」
でも詳しくまとめています。
投資額を増やすことだけが資産形成ではない
以前は、
「余っている現金があるなら投資した方がいいのでは?」
と思うこともありました。
S&P500が長期的に成長すると考えるなら、早く投資する方が期待値は高くなる可能性があります。
ただ、実際の生活では、
投資効率だけで判断できない
と感じています。
現金を持っていることで、
急な出費へ対応できる。
相場が大きく下がった時に追加投資できる。
生活費を心配せずに済む。
というメリットがあります。
だから今は、
投資を増やすこと
と、
現金を増やすこと
の両方を資産形成として考えています。
2026年9月を振り返って
今月は、派手に追加投資した月ではありませんでした。
通常の積立を続けただけです。
一時的に円高方向へ動いたことで追加投資を考えましたが、
今は投資額を増やすより、現金をもう少し厚くしたい
という自分の家計状況を優先しました。
投資を続けていると、
「もっと買えば、将来もっと増えるかもしれない」
と思うことがあります。
でも、
投資額を最大化することが目的ではありません。
私の場合は、
投資を続ける。
現金も残す。
今の生活も大切にする。
この3つのバランスを崩さず続けることの方が重要です。
まとめ|9月は追加投資をせず、通常積立を継続
2026年10月1日時点の投資実績は、
投資資産合計:2,917,362円
評価損益:+553,640円(+23.42%)
となりました。
メインで積み立てているS&P500は、
時価評価額:1,927,961円
評価損益:+422,095円(+28.03%)
です。
9月は一時的に円高方向へ大きく動いた時に、追加投資を考えました。
しかし今回は、
投資に回せるお金があるか
だけではなく、
投資したあとに十分な現金を残せるか
を考え、買い増しを見送りました。
9月も、
毎日2,500円+毎月8日16,000円
という通常の積立を継続しています。
今後大きく相場が動けば、追加投資を検討することはあると思います。
ただ、
「下がったから買う」ではなく、「その時の相場と家計の両方を見て決める」。
今後もこの考え方で続けていきます。
おすすめ関連記事
円高になるとS&P500・オルカンはどうなる?
今回、追加投資を迷った円高と海外資産の関係を詳しく解説しています。
新NISAはいくら積み立てる?手取り別の目安と無理なく続ける金額の決め方
積立額と現金のバランスで迷っている人向けです。
NISA貧乏とは?投資しすぎで生活が苦しくなる原因と後悔しないための対策
投資を優先しすぎて現金が減るのが不安な人向けです。
注意書き
※本記事は、私自身の投資状況や経験を記録し、資産形成・投資について一般的な情報を紹介することを目的としています。特定の金融商品・証券会社・投資方法の購入や利用を推奨するものではありません。株式や投資信託などの金融商品には価格変動があり、元本割れする可能性があります。また、制度・税制・手数料・商品内容などは変更される場合があります。実際に投資する際は、金融庁や各金融機関・運用会社などの最新情報を確認し、ご自身の家計・投資目的・運用期間・リスク許容度を踏まえて判断してください。
参考・一次情報
投資には元本割れの可能性があり、金融庁も長期・積立・分散投資や、家計・ライフプランに合わせた資産形成の重要性を案内しています。
コメント