「30代・40代なら、もうNISAをやっている人の方が多い?」
「40代なのに、まだ始めていないのは遅い?」
SNSで投資の投稿を見ていると、周りのほとんどがNISAを利用しているように感じることがあります。
でも、実際の数字を見ると少し印象が変わります。
2026年8月現在、確認できる最新の公的データでは、2025年12月末時点のNISA口座普及率は、
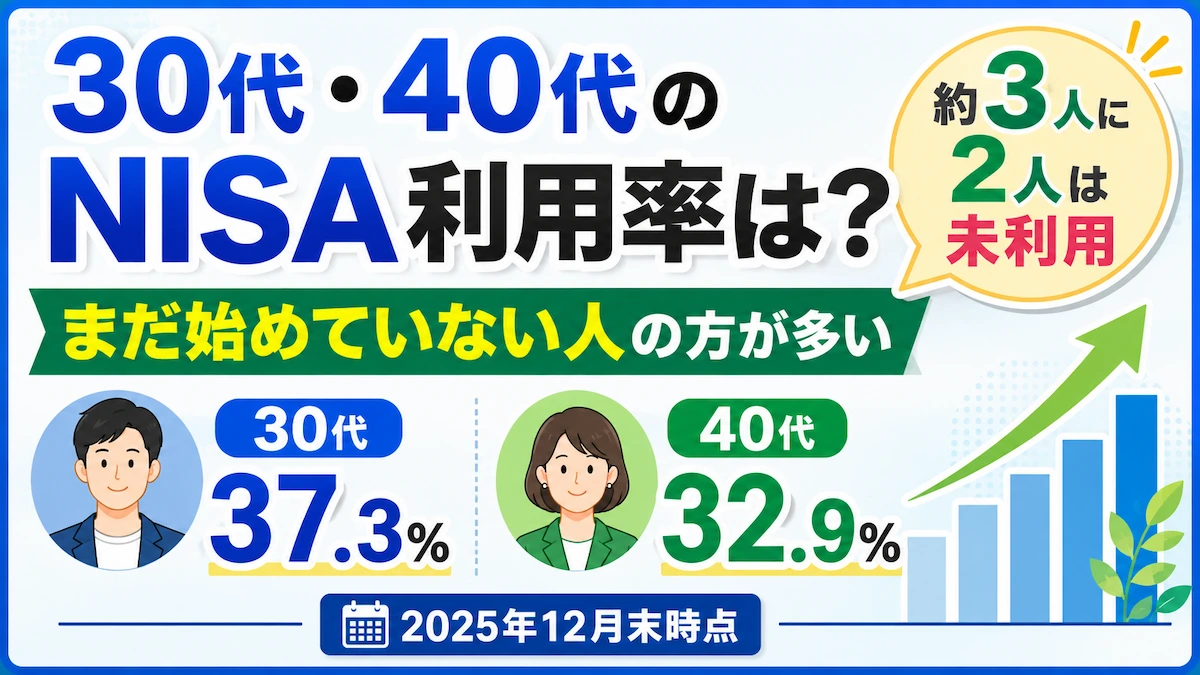
30代:37.3%
40代:32.9%
です。
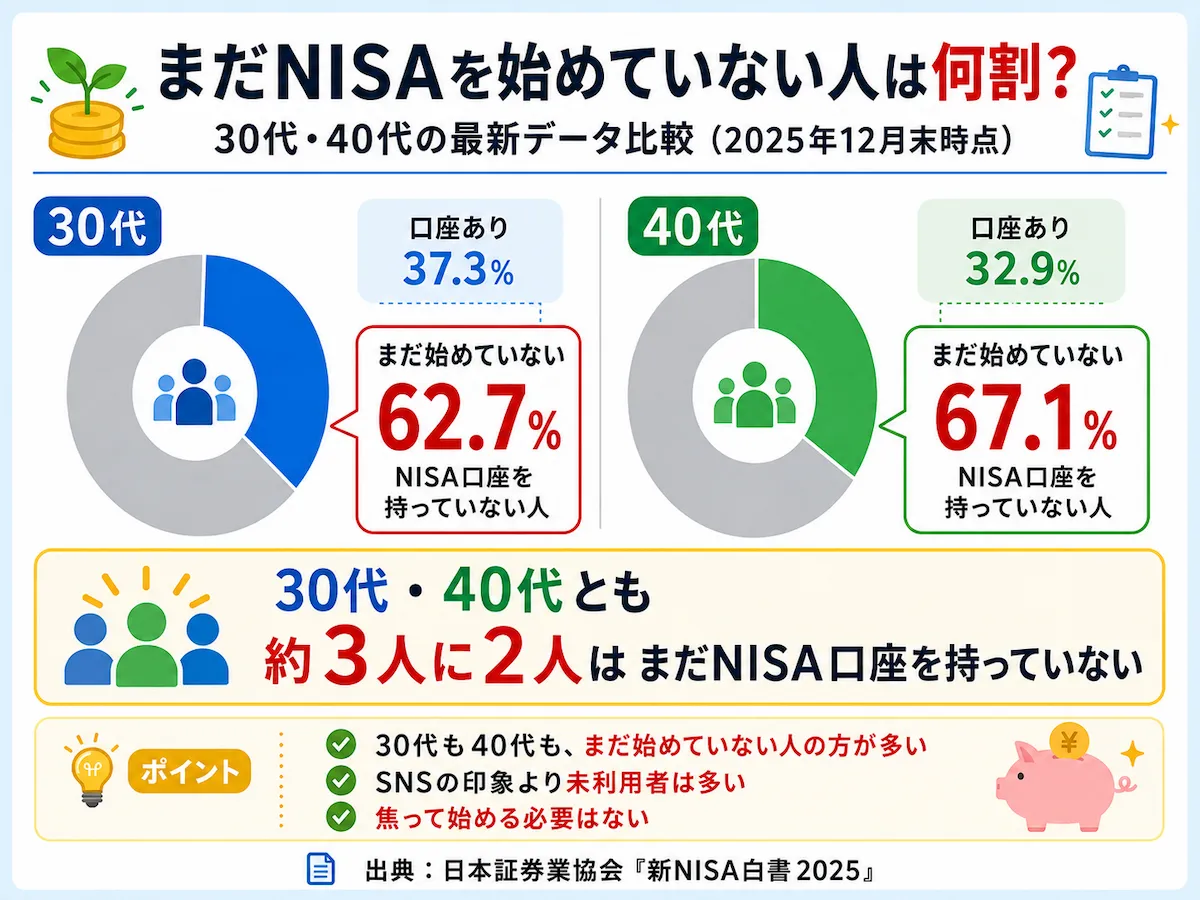
30代は全年代で最も高く、40代も2番目に高い水準です。とはいえ、単純に逆算すると**NISA口座を持っていない側は30代で約62.7%、40代で約67.1%**になります。
つまり、
30代・40代でまだNISA口座を持っていない人は、決して珍しくありません。
ただし、ここで注意したいことがあります。
一般には「NISA利用率」と検索されることが多いのですが、日本証券業協会が公表している37.3%・32.9%は、正確には人口に対する**「NISA口座普及率」**です。
口座を持っていることと、今も毎月投資していることは同じではありません。
この記事ではその違いも含めて、30代・40代のNISA利用状況を最新データから確認します。
そのうえで、
「まだ始めていない自分は遅れているのか」
について、40代になってから本格的に資産形成を始めた私自身の経験も交えて考えていきます。
※本記事は2026年8月時点で確認できる最新情報をもとにしています。
- 30代・40代のNISA利用率は?最新の年代別データ
- NISA口座数が多い年代と「利用率が高い年代」は違う
- 30代・40代のNISA普及率は1年間でさらに上昇した
- 「NISA利用率50%」「30代の6割が利用」という調査もあるのはなぜ?
- NISA口座を持っている=現在も投資を続けている、ではない
- 30代・40代でNISAをまだ始めていないのは遅い?
- 私が40代でNISAを始めたのは「みんなやっているから」ではない
- NISAを始められない理由があるなら、先にそこを解決する
- 始める前に「投資できる状態か」を確認する
- 30代・40代のNISA利用率についてよくある質問
- まとめ|30代・40代でも、まだNISA口座を持っていない人の方が多い
- 関連記事
30代・40代のNISA利用率は?最新の年代別データ
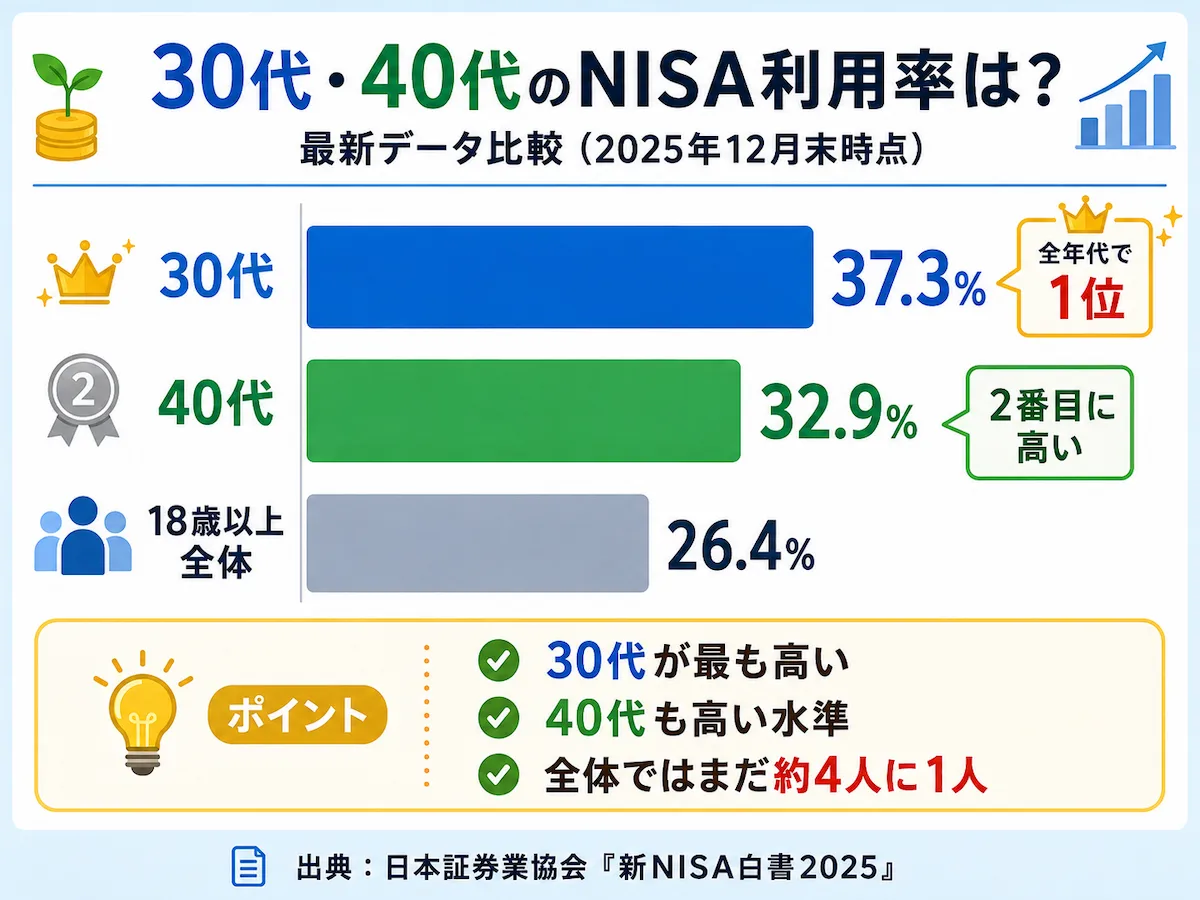
日本証券業協会「新NISA白書2025」によると、2025年12月末時点の年代別NISA口座普及率は次のようになっています。
「金融庁のNISA口座の利用状況調査」はこちら
| 年代 | NISA口座数 | NISA口座普及率 |
|---|---|---|
| 20代 | 約308万口座 | 28.1% |
| 30代 | 約495万口座 | 37.3% |
| 40代 | 約538万口座 | 32.9% |
| 50代 | 約553万口座 | 30.3% |
| 60代 | 約418万口座 | 19.1% |
| 18歳以上全体 | 約2,821万口座 | 26.4% |
2025年12月末のNISA口座数は全体で約2,821万口座。2024年末の約2,559万口座から、1年間で約262万口座増えています。
30代のNISA口座普及率は37.3%で全年代トップ
30代のNISA口座普及率は**37.3%**です。
年代別では最も高い数字となっています。
口座数は約495万口座です。
単純に普及率の反対側を見ると、
100%-37.3%=62.7%
です。
そのため、人口ベースで考えると、30代でもNISA口座を持っていない側の方がまだ多いことになります。
「30代ならみんなNISAをやっている」
という状況ではありません。
40代のNISA口座普及率は32.9%
40代は**32.9%**です。
30代に次いで、全年代で2番目に高い普及率となっています。
口座数そのものは約538万口座で、30代より多くなっています。
普及率から単純に逆算すると、
100%-32.9%=67.1%
です。
40代についても、おおよそ3人に2人はNISA口座を持っていない側になります。
「40代なのにまだNISAを始めていない」
と必要以上に焦えるほど珍しい状態ではありません。
NISA口座数が多い年代と「利用率が高い年代」は違う
ここは意外と勘違いしやすいところです。
2025年12月末時点でNISA口座数が最も多いのは、約553万口座の50代です。
しかし、人口に対する普及率では、
30代:37.3%
40代:32.9%
50代:30.3%
となり、30代が最も高くなっています。
これは年代ごとの人口が違うためです。
そのため、
「何口座あるか」
だけを見るのではなく、
「その年代の人口に対してどのくらい普及しているか」
を見る方が、30代・40代がどれくらいNISAを利用しているのかをイメージしやすいと思います。
30代・40代のNISA普及率は1年間でさらに上昇した
新NISA開始1年目の2024年末と比較すると、30代・40代とも普及率が上がっています。
| 年代 | 2024年末 | 2025年末 | 変化 |
|---|---|---|---|
| 30代 | 33.8% | 37.3% | +3.5ポイント |
| 40代 | 30.1% | 32.9% | +2.8ポイント |
| 全体 | 24.0% | 26.4% | +2.4ポイント |
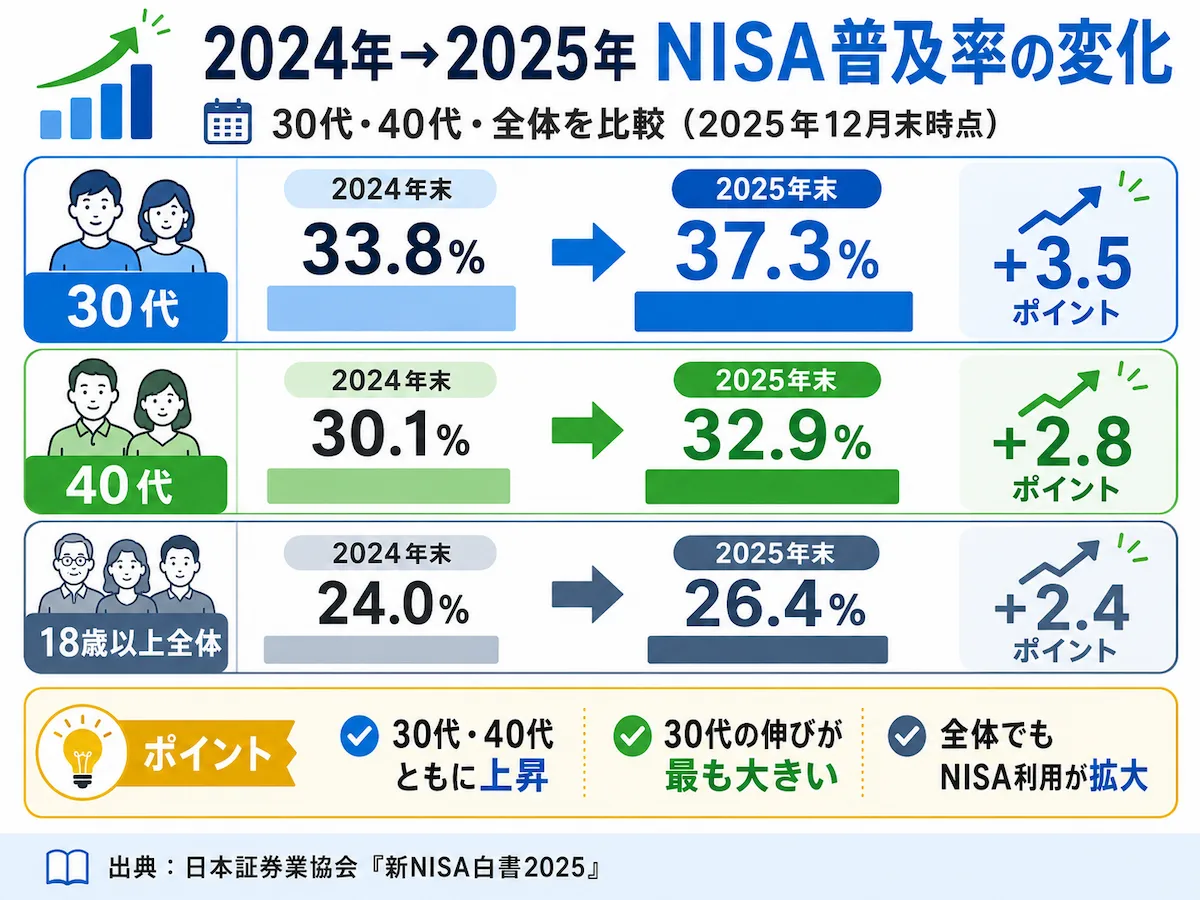
2024年末時点でも30代の33.8%が全年代で最も高く、40代は30.1%でした。そこから2025年末にかけて、さらに普及しています。
NISA口座全体も、
2024年末:約2,559万口座
↓
2025年末:約2,821万口座
と増加しました。
NISAが資産形成の選択肢として広がっていること自体は間違いなさそうです。
ただ私は、
利用者が増えている=自分も急いで始めなければいけない
とは考えていません。
「NISA利用率50%」「30代の6割が利用」という調査もあるのはなぜ?
NISA利用率を検索していると、
「約3割」
という数字もあれば、
「半数以上」
という調査も見つかります。
ここで混乱する人もいると思います。
理由の一つは、調査対象と「利用している」の定義が違うからです。
この記事で使っている37.3%・32.9%は、金融庁のNISA口座数と人口データをもとにした口座普及率です。日本証券業協会では、2025年12月末のNISA口座数2,821万口座と人口データから、18歳以上全体の普及率を26.4%としています。
一方、民間アンケートでは、
- 会社員だけ
- 投資に関心のある人
- 特定サービスの利用者
- インターネット調査の回答者
など、対象が限定されることがあります。
例えば野村證券の調査では、対象となった上場企業従業員のNISA利用率は全体で48%と、公的な人口ベースの普及率より高い数字になっています。
どちらかが間違いというわけではありません。
「誰を対象に、何を利用と定義している数字なのか」
を見ることが大切です。
日本全体の30代・40代でどの程度NISA口座が普及しているかを知りたい場合、私はまず金融庁や日本証券業協会のデータを見るようにしています。
NISA口座を持っている=現在も投資を続けている、ではない
もう一つ、数字を見るときに注意したいところがあります。
NISA口座を開設していても、
「口座を作っただけ」
「以前は買っていたけれど今は積み立てていない」
という人もいます。
日本証券業協会の白書では、2025年中に成長投資枠またはつみたて投資枠で買付があったNISA口座は約1,811万口座とされています。
一方、2025年12月末のNISA口座数自体は約2,821万口座です。
集計の基準や口座の状態が異なるので、この2つを単純に割って「実際のNISA利用率」とすることはできません。
ただ、
口座を持っていることと、実際に投資商品を買っていることは別
という点は分かります。
だからこの記事では、
「30代の37.3%が積立投資を続けている」
とは書きません。
正確には、
30代のNISA口座普及率が37.3%
です。
金融記事では、この違いはかなり大切だと思っています。
30代・40代でNISAをまだ始めていないのは遅い?
利用者が増えていることを知ると、
「自分も早く始めないと損なのでは?」
と思うかもしれません。
でも私は、周りの利用率だけで投資を始める必要はないと思っています。
30代・40代は、
- 住宅費
- 子どもの教育費
- 車
- 親の介護
- 自分の老後
- 生活防衛資金
など、人によって必要なお金がかなり違う年代です。
年収が同じでも、投資に回せる金額はまったく同じではありません。
40代から始めても「もう遅い」とは思わない
私自身、40代になってから本格的に資産形成を始めました。
もっと早く始めていればよかったと思うことはあります。
でも、
「30代からやっていなかったから、もう意味がない」
とは考えていません。
40歳から65歳なら25年、45歳でも20年あります。
一方で、40代だから焦って一気に大きな金額を投資する必要もありません。
この点は、**「40代から新NISAは遅い?今から始める意味と注意点」**で、30代・40代・50代の違いや残された運用期間まで詳しくまとめています。
私が40代でNISAを始めたのは「みんなやっているから」ではない
私が投資を始めた理由は、
「NISA利用率が高くなっているから」
ではありません。
自分自身の経験から、将来のお金について考えるようになったことが大きなきっかけでした。
祖母の介護で、お金は選択肢を増やすと感じた
私は祖母の介護を経験しました。
介護では、体力や時間だけでなく、お金について考える場面も多くあります。
例えば資金に余裕があれば、
介護サービスを利用する。
タクシーを使って移動の負担を減らす。
便利な介護用品を購入する。
仕事を少し休む。
といった選択肢を持つことができます。
お金があれば何でも解決できるわけではありません。
それでも私は、
お金は「何も選べない状態」を減らしてくれる
と感じました。
自分自身もいずれ年を取ります。
そのときに家族へ同じ負担をできるだけ残したくない。
そこから、自分の老後資金について考えるようになりました。
投資の入口はPayPayポイント運用だった
とはいえ、最初から大きな金額を投資したわけではありません。
私の投資の入口はPayPayポイント運用でした。
ポイントなら現金を使うより心理的なハードルが低く、そこで初めて値下がりも経験しました。
マイナスになると、最初はかなり気になりました。
それでも長く値動きを経験するうちに、
「少額なら自分にも投資を続けられるかもしれない」
と思えるようになりました。
このときの経験は、**「PayPayポイント運用でマイナスを経験した私が新NISAを始めた理由」**でも詳しく書いています。
50代でまた「40代から始めればよかった」と思いたくなかった
若い頃の私は、投資に対して、
「大損する」
「借金になる」
「知識がある人しかできない」
というイメージを持っていました。
そのため、なかなか投資を始められませんでした。
過去に戻ることはできません。
でもこのまま何もしなければ、
50代になったときに、
「40代のときに少しでも始めればよかった」
と、もう一度思うかもしれない。
それは避けたいと思いました。
だから私は、無理に大きな金額を入れるのではなく、生活に影響しないところから積立投資を始めました。
NISAを始められない理由があるなら、先にそこを解決する
まだNISAを始めていない人には、それぞれ理由があります。
「投資するお金がない」
「損をするのが怖い」
「何を買えばいいか分からない」
「制度が難しい」
「口座開設が面倒」
私自身も、調べるだけでなかなか行動できなかった時期があります。
だから、
「30代・40代のNISA利用率が上がっているから、とりあえず始めよう」
ではなく、自分が止まっている理由を一つずつ解決した方がいいと思っています。
この部分については、**「30代・40代がNISAを始められない理由TOP5」**で、実際に行動できない原因を詳しく整理しています。
始める前に「投資できる状態か」を確認する
NISAを利用するかどうかより先に、私なら家計を確認します。
順番は、
使う
↓
守る
↓
増やす
です。
まず毎月の生活を黒字にする
毎月の生活費が足りず、クレジットカードの支払いにも困っている状態なら、私は投資額を増やしません。
まずは家計を整える方を優先します。
近いうちに使うお金と生活防衛資金を残す
車検、家電の買い替え、医療費、介護など、現金が必要になることはあります。
投資資産があっても、必要になったとき相場が大きく下落しているかもしれません。
だから私は、すぐに使える現金も残します。
最後に余裕資金から積立額を決める
そこまで確認して残ったお金を投資に回します。
NISAの年間投資枠から逆算して投資額を決めるのではありません。
「自分はいくらなら無理なく続けられるのか」で迷っている人は、**「新NISAはいくら積み立てる?手取り別の目安と無理なく続ける金額の決め方」**で詳しく解説しています。
逆に、NISAを優先しすぎて生活費や現金まで不足してしまうケースについては、**「NISA貧乏とは?投資しすぎる原因と対策」**も参考になると思います。
30代・40代のNISA利用率についてよくある質問
30代のNISA利用率は何%?
2025年12月末時点のNISA口座普及率は**37.3%**です。
全年代で最も高く、口座数は約495万口座となっています。
40代のNISA利用率は何%?
2025年12月末時点では**32.9%**です。
30代に次いで2番目に高い普及率で、口座数は約538万口座です。
NISAをやっていない30代・40代は何割?
NISA口座普及率を単純に100%から引くと、
30代:約62.7%
40代:約67.1%
です。
つまり、口座を持っていない側はどちらもおおよそ3人に2人です。
ただし、これは「投資したことがない人」の割合を直接調査した数字ではなく、NISA口座普及率の裏返しとして見た目安です。
日本全体のNISA普及率は何%?
2025年12月末時点では、18歳以上人口に対するNISA口座普及率は**26.4%**です。NISA口座数は約2,821万口座となっています。
NISA利用率が最も高い年代は?
2025年12月末時点では**30代の37.3%**が最も高くなっています。
次いで40代32.9%、50代30.3%です。
NISA口座数が最も多い年代は?
口座数では50代の約553万口座が最も多く、40代約538万口座、30代約495万口座と続きます。
「口座数が一番多い年代」と「人口に対する普及率が一番高い年代」は同じではありません。
NISA口座を持っていれば実際に投資していることになりますか?
必ずしもそうではありません。
口座を開設していても、買付をしていない人はいます。
そのため、「NISA口座普及率」と「現在実際に積立や買付を行っている人の割合」は分けて考えた方が正確です。
40代でまだNISAを始めていないのは遅い?
私は年齢だけで「もう遅い」とは考えていません。
ただし、40代では若い世代より運用できる時間が短くなる一方、教育費、住宅費、介護などの支出も重なりやすくなります。
焦って大きな金額を投資するのではなく、自分の家計で無理なく続けられる方法を考えることが大切です。
まとめ|30代・40代でも、まだNISA口座を持っていない人の方が多い
2025年12月末時点のNISA口座普及率は、
30代:37.3%
40代:32.9%
です。
30代は全年代で最も高く、40代も2番目となっています。NISAが30代・40代へかなり広がっていることは分かります。
一方で、口座普及率を単純に逆算すると、
30代:約62.7%
40代:約67.1%
はNISA口座を持っていない側になります。
SNSを見て、
「自分以外はみんなNISAをやっている」
と感じる必要はありません。
私自身も、40代になってから本格的な資産形成を始めました。
もっと早く知っていればと思うことはあります。
でも今は、
始めなかった過去を悔やむより、これからどうするか
の方が大切だと思っています。
そして、周りが始めているからといって、生活費や貯金まで投資する必要もありません。
まず今使うお金を残す。
次に急な出来事から生活を守る現金を残す。
そのうえで残った余裕資金から投資する。
NISA利用率がこれからさらに上がったとしても、私はこの順番を崩さず資産形成を続けていくつもりです。
※本記事は特定の金融商品や投資方法を推奨するものではありません。株式や投資信託には価格変動があり、元本割れする可能性があります。家計、投資目的、運用期間、リスク許容度を確認したうえで判断してください。
コメント