「新NISAを始めると、本当に生活やお金の使い方は変わるの?」
「投資を始めたら、使えるお金が減って生活が苦しくならない?」
私も新NISAを始める前は、そんなことを考えていました。
投資というと、どうしても「お金を増やすためにやるもの」というイメージが強いと思います。
私自身、新NISAを始めた一番の理由も、
「将来や老後のお金を少しでも準備しておきたい」
というものでした。
特別に高い収入があるわけでもなければ、最初から大きな金額を投資できたわけでもありません。
だから私が選んだのは、無理のない金額をコツコツ積み立てることでした。
ところが実際に続けてみると、変わったのは資産額だけではありませんでした。
お金を使う順番が変わった。
無駄な買い物が減った。
将来のお金について以前より具体的に考えるようになった。
そして意外だったのが、将来のために投資を始めたことで「今使うお金」についても以前より考えるようになったことです。
新NISAを始める前には、ここまで自分のお金に対する考え方が変わるとは思っていませんでした。
この記事では、実際に新NISAでS&P500を中心に積み立てている私が、
「新NISAを始めて何が変わったのか」
を自分の実体験をもとに紹介します。
良かったことだけではありません。
評価額が下がったときに感じた不安や、実際に始めて分かった注意点についても書いていきます。
これから新NISAを始めようか迷っている方に、一つの体験談として参考にしてもらえればうれしいです。
- 新NISAを始めて変わったことは、お金が増えたことだけではなかった
- 私が新NISAを始めた理由
- 変化①「余ったら貯金」から「先に積み立てる」に変わった
- 変化② 無駄遣いが減り、お金の使い方を考えるようになった
- 変化③ 将来のお金への漠然とした不安が少し小さくなった
- 変化④「今使うお金」も大切にするようになった
- 変化⑤ 投資が特別なことではなく生活の習慣になった
- 変化⑥ 値下がりを経験して、投資のリスクも実感した
- 変化⑦「もっと早く始めればよかった」と思うようになった
- 新NISAを始めて生活は苦しくなかった?
- 私が新NISAで実際に積み立てて感じたこと
- 楽天証券で積立設定をするという選択肢もある
- 新NISAを始めて分かったデメリット・注意点
- これから新NISAを始める人に伝えたいこと
- まとめ|新NISAを始めて一番変わったのは「お金との付き合い方」だった
- 新NISAを始めて変わったことについてよくある質問
- 新NISAを始めたい人はこちらの記事もおすすめです
新NISAを始めて変わったことは、お金が増えたことだけではなかった
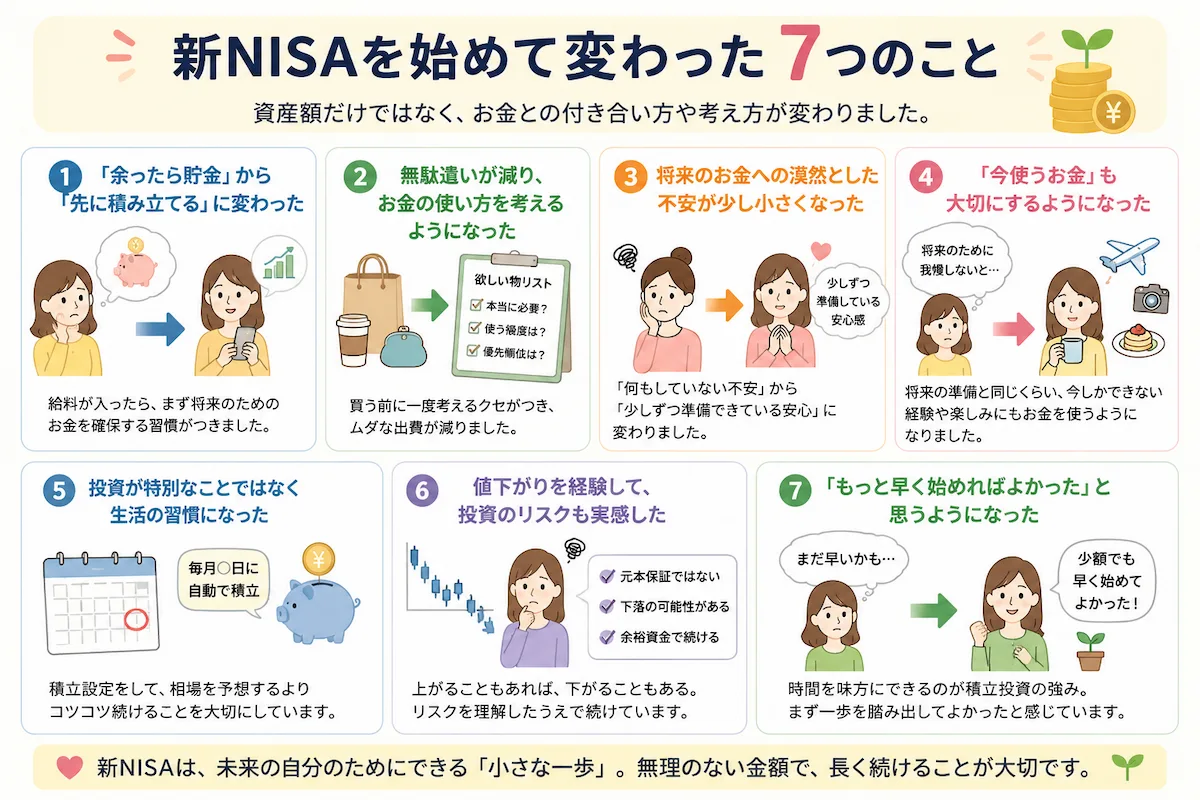
最初に結論から書くと、私が新NISAを始めて感じた大きな変化は次の7つです。
①「余ったら貯金」から「先に積み立てる」に変わった
② 無駄遣いが減り、お金の使い方を考えるようになった
③ 将来のお金への漠然とした不安が少し小さくなった
④「今使うお金」も大切にするようになった
⑤ 投資が特別なことではなく生活の習慣になった
⑥ 値下がりを経験して、投資のリスクも実感した
⑦「もっと早く始めればよかった」と思うようになった
もちろん、新NISAを始めた人全員が同じように感じるとは限りません。
あくまで私自身の経験です。
ただ、私の場合は「投資を始めた」という一つの行動から、お金との付き合い方そのものが少しずつ変わっていきました。
ここから一つずつ紹介します。
私が新NISAを始めた理由
私が投資を始めた理由はシンプルです。
将来のお金が不安だったからです。
老後までまだ時間があるとはいえ、
「このまま貯金だけで大丈夫なんかな?」
という気持ちは以前からありました。
物価が上がれば、同じ金額を持っていても買えるものは少なくなります。
これから生活費がどのくらい必要になるのかも分かりません。
家族の介護を経験したことも、将来のお金について考えるきっかけになりました。
ただ、将来が不安だからといって、いきなり何百万円も投資する勇気はありませんでした。
投資経験もほとんどありませんでしたし、最初は値下がりすることも怖かったです。
それでも、
「何もしないまま10年、20年過ぎる方が、自分は後悔するかもしれない」
と思いました。
そこで、最初から大きな利益を狙うのではなく、自分にできる金額から資産形成を始めることにしました。
現在は新NISAを利用して、S&P500を中心に積み立てています。
そして実際に続けてみると、「資産を増やす」という目的以上に、自分のお金との付き合い方が変わっていきました。
変化①「余ったら貯金」から「先に積み立てる」に変わった
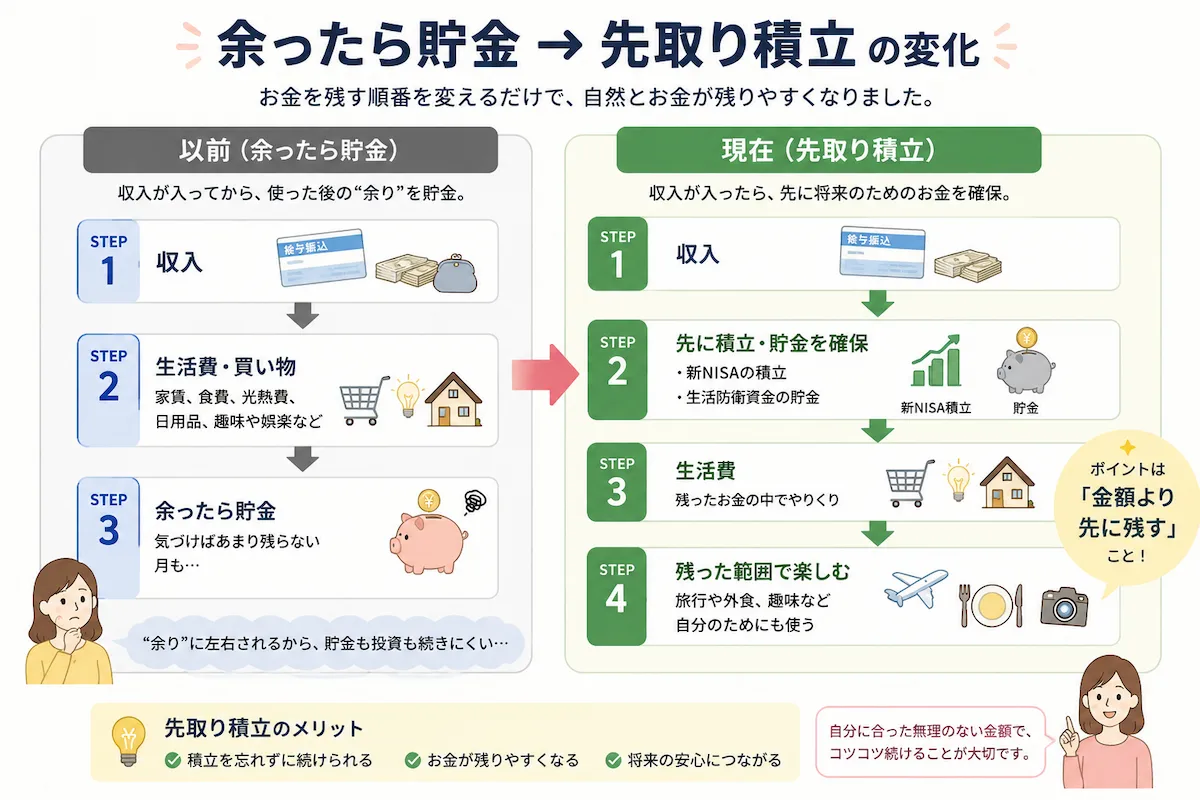
新NISAを始めて最初に変わったのが、お金を残す順番です。
以前の私は、
収入 → 生活費や買い物 → 余ったら貯金
という感覚でした。
もちろん、当時も貯金はしていました。
ただ、
「今月は少し余裕があるから、これくらい使っても大丈夫か」
と思っているうちに、気付けば思ったほどお金が残っていない。
そんな月もありました。
新NISAの積立を「毎月の支払い」のように考えるようになった
現在は考え方が逆になりました。
新NISAの積立を、家賃やスマホ代などと同じような毎月の固定支出に近いものとして考えています。
給料が入ったら、まず将来のためのお金を確保する。
そして残ったお金の中で生活する。
もちろん、投資とは別に現金の貯金も続けています。
この形に変えてから、
以前より自然とお金が残るようになりました。
これは新NISAを始める前には意外だったことです。
以前は、
「毎月投資したら、その分使えるお金が減って生活が苦しくなるんじゃないか?」
と思っていました。
ところが私の場合は、積立を始めたことで、逆にお金を残す仕組みができました。
毎月残った金額を投資するのではなく、先に積み立てる金額を決めておく。
この違いは、思っていた以上に大きかったです。
変化② 無駄遣いが減り、お金の使い方を考えるようになった
2つ目の変化は、
買い物をする前に一度考えるようになったことです。
以前ならコンビニやネットショッピングで、
「まあ、これくらいならいいか」
と買っていたものでも、今は一度考えるようになりました。
「本当に必要?」
「買ってちゃんと使う?」
「今欲しいだけじゃない?」
こんな感じです。
一つひとつは小さな金額でも、こうした買い物は積み重なると意外と大きくなります。
だからといって、何でも我慢しているわけではありません。
美味しいものも食べますし、遊びや楽しみのためのお金まで全部投資に回そうとも思っていません。
節約するために毎日が楽しくなくなったら、それも違うと思っています。
「節約する」より「お金を使う優先順位」が変わった
私の場合、
使う金額を減らすことより、使う場所を選ぶようになった
という表現の方が近いです。
なんとなく買っていたものには使わない。
その代わり、本当に欲しいものや、大切な人との時間にはお金を使う。
新NISAを始めたことで、
「1円でも多く投資しよう」
と思うようになったのではありません。
むしろ、
「自分は何にお金を使いたいのか?」
を以前より考えるようになりました。
その結果、私の場合は無駄だと思う支出が減り、貯金と投資の両方を続けやすくなりました。
変化③ 将来のお金への漠然とした不安が少し小さくなった
3つ目は、個人的にはかなり大きな変化です。
将来のお金に対する漠然とした不安が、以前より少し小さくなりました。
もちろん、新NISAを始めたからといって不安がなくなったわけではありません。
老後にいくら必要になるのか。
これから物価はどうなるのか。
親の介護などで大きなお金が必要になることはないのか。
自分自身の収入が将来どうなるのか。
10年後、20年後のことは誰にも分かりません。
新NISAを始めれば、こうした問題がすべて解決するわけでもありません。
それでも毎月積み立てていると、
「少なくとも何もしていないわけではない」
と思えるようになりました。
1か月では大きな違いはありません。
それでも半年、1年、5年、10年と積み重ねていけば、将来のために準備した金額も少しずつ増えていきます。
私にとっては、
将来が不安だから考え続ける状態から、不安だからこそ少しずつ準備する状態に変わった
ことが大きかったです。
新NISAは将来への不安をなくしてくれる制度ではありません。
それでも、自分でできることを少しずつ進めている。
その感覚が、私にとっては以前より安心につながっています。
変化④「今使うお金」も大切にするようになった
新NISAを始めると、
「できるだけ節約して、1円でも多く投資した方がいい」
と思うようになるかもしれません。
でも、私の場合は少し違いました。
将来のために積み立てを続けるようになったからこそ、
「今しかできないことにも、ちゃんとお金を使いたい」
と思うようになりました。
将来のためにお金を準備することは大切です。
でも、20年後や30年後のためだけに今の生活を我慢し続けるのも、私は違うと思っています。
旅行に行く。
美味しいものを食べる。
家族や大切な人との時間にお金を使う。
欲しかったものを買う。
こうした経験にも、お金を使う価値があります。
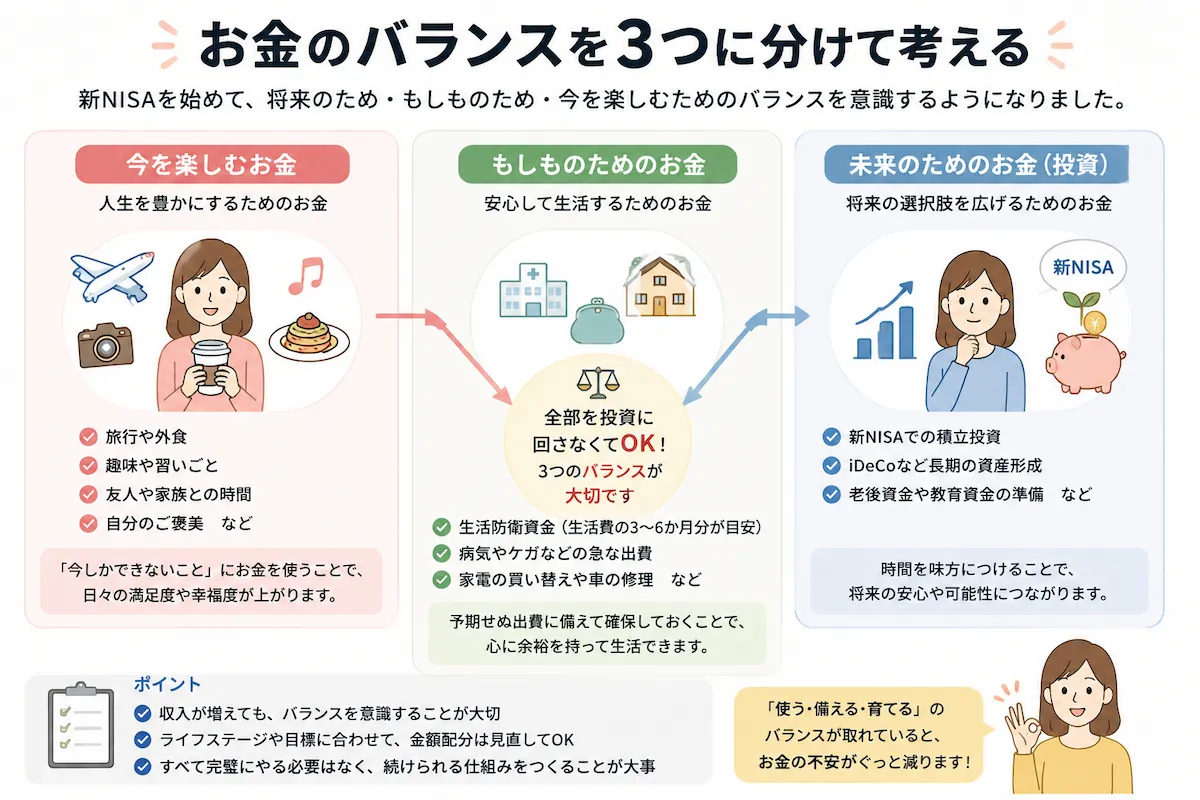
将来のためのお金と、今を楽しむお金を分けて考える
私が意識するようになったのは、
「投資するか、使うか」の二択にしないことです。
将来のためのお金は、新NISAでコツコツ積み立てる。
生活防衛のためのお金は、現金で残しておく。
そして残ったお金の中から、今の生活を楽しむためにも使う。
このように分けて考えるようになりました。
新NISAを始める前は、
「もっと貯金しないといけない」
「将来のために残さないといけない」
という漠然とした不安がありました。
でも、毎月一定額を積み立てるようになったことで、
「将来の準備はしているから、残ったお金は使ってもいい」
と思えることが増えました。
これは私にとって意外な変化でした。
投資を始めたことで節約ばかり考えるようになったのではなく、
将来のためのお金と、今を楽しむためのお金のバランスを以前より考えるようになった。
これも、新NISAを始めて良かったと思っていることの一つです。
変化⑤ 投資が特別なことではなく生活の習慣になった
新NISAを始める前は、
「投資するタイミングはいつがいいんだろう?」
「今は株価が高いんじゃないか?」
「暴落してから買った方がいいんじゃないか?」
といろいろ考えていました。
実際、今でも相場が気になることはあります。
ただ、積立投資を続けていると、以前ほど毎日の値動きに振り回されなくなりました。
毎月決めた金額を積み立てる。
基本的にやっていることはこれだけです。
投資を始めたばかりの頃は、評価額が少し下がっただけでも気になりました。
でも、長く続けることを前提にすると、
「今月上がったか、下がったか」より「積み立てを続けられているか」の方が大切
だと考えるようになりました。
積立設定をしておくと続けやすかった
私の場合、毎月自分で買う方法ではなく、積立設定を利用しています。
一度設定してしまえば、毎月「今月は買おうかな、やめようかな」と考える必要がありません。
これは投資を習慣にするうえで、かなり大きかったです。
相場が上がっていると、
「高いから今月はやめよう」
と思うかもしれません。
逆に大きく下がると、
「もっと下がるかもしれないから怖い」
と思うこともあります。
毎回自分で判断していたら、私は長く続けるのが難しかったかもしれません。
だから現在は、
相場を予想して積立を止めたり再開したりするより、自分が無理なく続けられる金額を淡々と積み立てる
ことを大切にしています。
変化⑥ 値下がりを経験して、投資のリスクも実感した
ここまでは良かった変化を中心に書きました。
ただ、新NISAを始めて、
「投資を始めて本当に良かった」
と毎日思っていたわけではありません。
実際に評価額がマイナスになった時期もありました。
投資を始める前から、
「投資信託は値下がりすることがある」
ということは理解していたつもりです。
でも、
知識として知っていることと、自分のお金が実際に減ることは全然違いました。
昨日より1万円減っている。
さらに次の日も減っている。
積み立てた金額より評価額が少なくなる。
実際に経験すると、やはり気になります。
「このまま下がり続けたらどうしよう」
と思うこともありました。
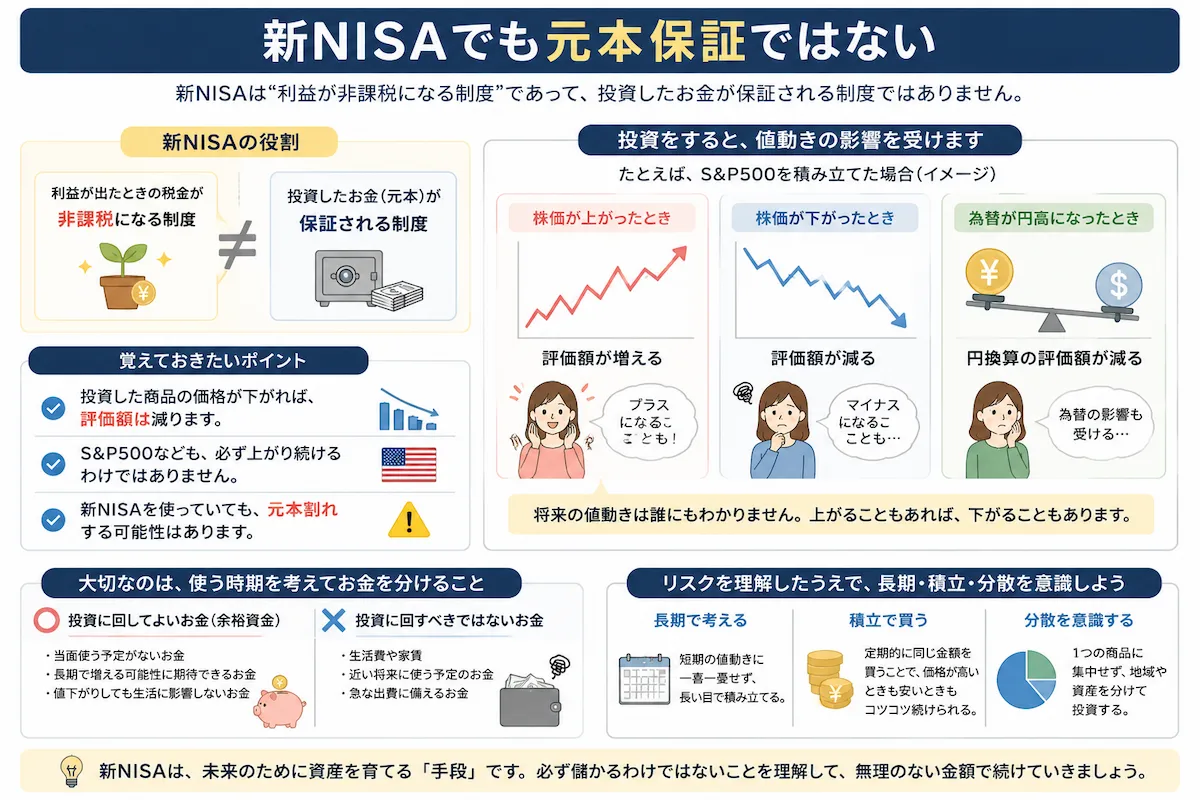
S&P500だから安心とは限らない
私はS&P500を中心に積み立てています。
しかし、
S&P500なら絶対に儲かるわけではありません。
過去に長期で成長してきた実績があっても、今後も同じように上昇する保証はありません。
株価が大きく下落することもあります。
また、日本からS&P500など海外資産へ投資する場合、為替の影響も受けます。
米国株が上昇していても、円高が進めば円換算した評価額が下がることもあります。
だから私は、
近いうちに使う予定のお金まで投資しない
ことを大切にしています。
生活費や急な出費に備える現金は別に残しておく。
そのうえで、当面使う予定のないお金から積み立てる。
実際に値下がりを経験したことで、この重要性を以前より強く感じるようになりました。
変化⑦「もっと早く始めればよかった」と思うようになった
新NISAを続けていて、今感じることがあります。
それが、
「もっと早くから少額でも始めておけばよかった」
ということです。
これは、
「もっと早く始めていれば絶対に儲かった」
という意味ではありません。
投資なので、始める時期によってはすぐに値下がりすることもあります。
それでも積立投資では、長く続けられる時間そのものが大切だと感じるようになりました。
私自身も最初から大きな金額を投資する必要はなかったと思っています。
月5,000円でもいい。
月1万円でもいい。
まず自分が無理なく続けられる金額から始める。
そして収入や家計に余裕ができたら、後から積立額を増やすこともできます。
だから今の私が投資を始める前の自分に言うなら、
「完璧なタイミングを待つより、無理のない金額から始めてみてもいいんじゃない?」
と伝えると思います。
もちろん、これは私自身の経験から感じていることであり、誰にでも投資をすすめたいわけではありません。
まず生活を安定させることが優先です。
そのうえで余裕資金があるなら、新NISAを資産形成の選択肢として考えてみてもいいと思っています。
新NISAを始めて生活は苦しくなかった?
これから始める方が特に気になるのが、
「毎月投資したら生活が苦しくならない?」
ということだと思います。
私も始める前は心配していました。
実際、無理な金額を設定すれば生活は苦しくなると思います。
だから私は、
最初から限界まで投資する必要はない
と考えています。
新NISAには大きな非課税投資枠がありますが、その枠をすべて使わなければいけないわけではありません。
大切なのは制度の上限ではなく、
自分はいくらなら無理なく続けられるのか
だと思います。
月3,000円なら続けられる。
月5,000円なら大丈夫。
月3万円でも家計に余裕がある。
これは人によって全く違います。
私は、
積立を続けるために今の生活が苦しくなるなら、積立額を減らしていい
と思っています。
投資は長く続けるものだからこそ、無理をしないことが大切です。
私が新NISAで実際に積み立てて感じたこと
私自身、新NISAではS&P500を中心に積み立てています。
運用を続ける中では、評価額が増えた時期もあれば、下がった時期もありました。
評価益が大きくなるとうれしいです。
「積み立てを続けてきて良かった」
と思うこともあります。
ただし、ここで勘違いしないようにしています。
表示されている評価益は、将来もそのまま残ることが保証された利益ではありません。
相場が下落すれば減ります。
場合によっては評価損になる可能性もあります。
だから私は、
「今これだけ増えたから成功」
ではなく、
長期間積み立てを続けた結果、将来どうなっているかを見る
という考え方をするようにしています。
新NISAを始めて一番大きく変わったのは、短期間でいくら儲かったかではなく、
10年後、20年後のお金を考えて行動するようになったこと
なのかもしれません。
楽天証券で積立設定をするという選択肢もある
これから新NISAを始める場合は、まずNISAを利用する金融機関を選ぶ必要があります。
私は楽天証券を利用しています。
楽天証券では投資信託の積立設定ができるため、毎月自分で購入するのではなく、あらかじめ金額などを設定して積み立てることができます。
私の場合、この自動で積み立てる仕組みが投資を続けるうえで合っていました。
毎月相場を見て、
「今月は買うべき?」
と考えなくて済むからです。
また、楽天証券では楽天カードを利用して投資信託を積み立てる方法もあります。
普段から楽天カードを使っている方なら、選択肢の一つになると思います。
ただし、楽天カードの入会特典やポイント条件などは変更されることがあります。
利用する場合は、必ず申込時点の最新条件を確認してください。
また、ポイントをもらうことを目的に無理して投資額を増やす必要はないと思っています。
自分の家計に無理のない積立額を優先することが大切です。
新NISAを始めて分かったデメリット・注意点
実際に始めてみて、新NISAにも注意しておきたいところがあると感じています。
一番大きいのは、
新NISAを使ったからといって、損をしなくなるわけではないことです。
新NISAは投資によって得た利益などが非課税になる制度ですが、投資そのものの値下がりリスクがなくなる制度ではありません。
買った投資信託や株式が値下がりすれば、当然評価額も減ります。
そして、もう一つ気を付けたいのが、
投資に回しすぎないことです。
投資した直後に急な出費が必要になり、生活費が足りなくなって売却することになっては本末転倒です。
私は、
生活に必要な現金と投資するお金を分けて考える
ことが大切だと思っています。
「新NISAだから安心」
ではなく、
「新NISAを使って投資をしている」
ということは忘れないようにしています。
これから新NISAを始める人に伝えたいこと
私自身、新NISAを始める前はいろいろ考えました。
今から始めても遅くないのか。
株価が高いところで買ってしまわないか。
暴落してから始めた方がいいのではないか。
何を買えばいいのか。
いくら積み立てればいいのか。
考え始めると、いくらでも悩めます。
今でも将来の相場がどうなるかは分かりません。
それでも私の場合、
新NISAを始めたことで、お金について考えて実際に行動するきっかけができました。
これは資産額以上に大きな変化だったと思っています。
だから、
「新NISAを始めたいけど怖い」
という人は、最初から大きな金額を投資する必要はないと思います。
まず制度や投資する商品のリスクを理解する。
生活に必要なお金を確保する。
そのうえで投資するなら、自分が値下がりしても続けられると思える金額から始める。
私はそれでいいと思っています。
まとめ|新NISAを始めて一番変わったのは「お金との付き合い方」だった
新NISAを始めた当初の目的は、
将来のために資産を増やしたい
というものでした。
でも実際に続けてみると、変わったのは資産額だけではありませんでした。
先に将来のお金を確保するようになった。
無駄遣いが減った。
将来への漠然とした不安が少し小さくなった。
今を楽しむためのお金も大切にするようになった。
そして投資が生活の中の一つの習慣になった。
もちろん、新NISAを始めれば必ず資産が増えるわけではありません。
これから大きな暴落を経験する可能性もあります。
それでも私は、
「将来のお金について考えるだけではなく、実際に行動するようになった」
という意味で、始めて良かったと思っています。
新NISAは、お金を一気に増やすための魔法の制度ではありません。
私にとっては、
今の生活も大切にしながら、未来のためのお金を少しずつ準備していくための仕組み
になっています。
これからも相場の上げ下げに一喜一憂しすぎず、自分が無理なく続けられる金額で積み立てていきたいと思います。
新NISAを始めて変わったことについてよくある質問
新NISAを始めたら生活は苦しくなりますか?
積立額によって変わります。
私の場合は、無理のない金額を設定しているため、新NISAを始めたことで生活が大きく苦しくなったとは感じていません。
生活費を削ってまで投資するのではなく、自分の家計に合った金額を設定することが大切だと思います。
新NISAは少額から始めても意味がありますか?
私は意味があると考えています。
最初から大きな金額を投資する必要はありません。
少額でも実際に始めることで、自分が値下がりしたときにどう感じるのか、どのくらいの金額なら無理なく続けられるのかも分かってきます。
積立額は後から増やすこともできます。
新NISAを始めれば必ず儲かりますか?
必ず儲かるわけではありません。
新NISAは投資による利益などを非課税にできる制度ですが、投資商品の値下がりリスクがなくなるわけではありません。
投資する商品によっては元本割れする可能性があります。
S&P500なら長期保有すれば必ず増えますか?
必ず増えるとは言えません。
過去の実績が将来の運用成果を保証するものではないからです。
私はS&P500を中心に積み立てていますが、今後も必ず上昇すると考えて投資しているわけではありません。
値下がりする可能性も理解したうえで、長期で積み立てを続ける方針です。
新NISAを始めたい人はこちらの記事もおすすめです
・40代から投資は遅い?新NISAを始める3つの理由
・新NISAは毎月5,000円でも意味ある?
・新NISAで暴落したらどうする?評価額がマイナスになった私の体験談
・30代・40代のNISA利用率はどれくらい?介護と老後不安から私が投資を始めた理由

コメント