
スーパーへ買い物に行くたび、
「また値上がりしているな……」
と感じることはありませんか?
私は最近、それを強く感じるようになりました。
お米や卵、お菓子、飲み物、ガソリン、電気代。
一つひとつを見ると数十円、数百円の違いでも、生活に必要なものがまとめて高くなると家計への負担は無視できません。
特に私が「高くなったな」と感じるのが、コンビニのおにぎりです。
以前は100円前後で買えるイメージが強かったのですが、今では200円前後の商品も珍しくなくなりました。具材にこだわった商品を見ると、さらに高いものもあります。
私は喫煙者なので、タバコの値上がりも長年実感してきました。
毎回の値上げは数十円程度でも、それが何度も続くと、
「こんなに高かったっけ?」
となります。
こうした経験から、私はあることを考えるようになりました。
貯金しているだけで、将来は本当に大丈夫なのだろうか?
もちろん、私は貯金が必要ないとは思っていません。
急な病気や失業、家電や車の故障などに備えるためにも、すぐ使える現金は必要です。
ただ、物価が上がれば、同じ100万円でも買えるものは少なくなります。
お金の「金額」が減っていなくても、「買える量」が減ることがあるわけです。
私はこのことを意識するようになってから、貯金だけに頼るのではなく、少額でも資産形成をしておきたいと考えるようになりました。
現在は新NISAを利用し、S&P500を中心に積立投資を続けています。
ただし、
「物価が上がっているから、貯金を全部投資に回した方がいい」
と言いたいわけではありません。
投資には元本割れの可能性があります。
私自身、生活に必要なお金まで投資するつもりはありません。
この記事で伝えたいのは、
「貯金か投資か」の二択ではなく、「貯金+資産形成」という考え方です。
この記事では、
- 実際に日本の物価はどれくらい上がっているのか
- なぜ物価が上がると貯金の実質的な価値が変わるのか
- 100万円を持っていても「買えるもの」が減る仕組み
- それでも貯金が絶対に必要な理由
- 40代の私が新NISAで資産形成を始めた理由
- 投資初心者が無理なく始めるなら何から考えればいいのか
を、私自身の経験も交えながら分かりやすく紹介します。
投資を無理にすすめる記事ではありません。
「物価は上がっている。でも投資は怖い」
「貯金だけで大丈夫なのか少し不安」
そんな方が、自分のお金について考えるきっかけになればと思います。
- 本当に物価は上がっている?数字で確認してみた
- なぜ物価は上がるの?初心者向けに4つの理由を解説
- これから物価は下がる?私には分かりません
- 物価が上がると「貯金の価値が下がる」と言われるのはなぜ?
- だからといって「貯金はダメ」ではない
- 私が「貯金だけでは不安」と本気で考えるようになったきっかけ
- 40代になって「まだ先の話」と思えなくなった
- 節約だけで将来に備えるのは限界があると感じた
- 私が新NISAで資産形成を続けている理由
- 投資初心者の私が大切にしている4つのこと
- 「今は高いから下がってから買おう」と考えていた私
- 物価高が不安な初心者は、何から始めればいい?
- 貯金と投資、結局どちらを優先すればいい?
- よくある質問
- まとめ|物価高をきっかけに「貯金+資産形成」を考えるようになった
- おすすめ関連記事
本当に物価は上がっている?数字で確認してみた
「最近、何でも高くなった」
そう感じているのは、単なる気のせいではありません。
総務省統計局が公表している消費者物価指数(CPI)を見ると、2025年度の総合指数は2020年を100として112.3となり、前年度から2.6%上昇しました。
2025年の年平均で見ても、総合指数は前年比3.2%上昇しています。
消費者物価指数とは、私たちが購入するさまざまな商品やサービスの価格が、全体としてどのように変化しているのかを見るための指標です。
もちろん、
「物価が2.6%上がった=すべての商品が2.6%値上がりした」
という意味ではありません。
食品のように大きく価格が動くものもあれば、ほとんど変わらないものもあります。
家庭によって購入するものも違うので、「体感する物価高」には差があります。
それでも、国の統計を見ても物価が上昇してきたこと自体は確認できます。
私がスーパーやコンビニで感じていた、
「前より高くなったな」
という感覚は、私だけのものではなかったわけです。
数十円の値上げでも、積み重なると家計への影響は大きい
物価高が厄介だと感じるのは、一度にすべての商品が大幅値上げされるとは限らないことです。
10円。
20円。
50円。
このくらいなら、その場では、
「仕方ないか」
と買ってしまいます。
ところが、お米も上がる。
卵も上がる。
飲み物も上がる。
ガソリンも上がる。
電気代も高くなる。
生活に必要なものが少しずつ値上がりすると、気付かないうちに家計全体の負担が大きくなります。
私はこの「少しずつ」というところが怖いと感じています。
一度の値上げなら気付きます。
でも何年もかけて少しずつ上がっていくと、その価格に慣れてしまうからです。
昔の価格と比べたときに初めて、
「こんなに変わっていたのか」
と気付きます。
なぜ物価は上がるの?初心者向けに4つの理由を解説
では、なぜ物価は上がるのでしょうか。
原因は一つではありません。
為替、原材料、人件費、エネルギー価格など、さまざまな要因が重なって商品の価格に影響します。
1.円安による輸入コストの上昇
日本は、食料やエネルギー、原材料など多くのものを海外から輸入しています。
そのため円安になると、海外から同じものを購入しても、円に換算したときの負担が大きくなることがあります。
例えば、海外から100ドルの商品を仕入れる場合を考えてみます。
1ドル100円なら1万円です。
ところが1ドル150円なら、同じ100ドルの商品でも1万5,000円必要になります。
実際の輸入価格は為替だけで決まるわけではありませんが、仕組みを理解する例としてはこれが分かりやすいと思います。
輸入する企業の負担が増えれば、そのコストの一部が商品の販売価格に反映されることがあります。
2.原材料価格の上昇
食品なら小麦、食用油、飼料など、商品を作るためにはさまざまな原材料が必要です。
原材料そのものの価格が上がれば、企業が商品を作るための費用も増えます。
企業努力だけでは吸収できなくなれば、商品の値上げにつながることがあります。
私たちがスーパーで見る価格だけでは分かりませんが、その商品が店頭に並ぶまでには多くのコストがかかっています。
3.エネルギーや輸送コストの上昇
商品は、作れば終わりではありません。
工場を動かすには電気やガスが必要です。
完成した商品を全国のスーパーやコンビニへ運ぶには、トラックなどの輸送手段も必要になります。
そのため、電気・ガス・燃料などの価格上昇は、さまざまな商品のコストに影響します。
直接ガソリンを買わない人でも、無関係とは言い切れません。
4.人件費の上昇
商品やサービスを提供するには、人が必要です。
人手不足や賃金上昇によって企業の人件費が増えれば、それも商品やサービスの価格に影響する可能性があります。
ただし、私は賃金が上がること自体を悪いことだとは思っていません。
給料が物価以上に増えていけば、家計にとって必ずしも物価上昇だけが問題になるわけではないからです。
大切なのは、
「物価」と「自分の収入」の両方を見ること
だと思っています。
これから物価は下がる?私には分かりません
ここは元の記事から考え方を少し変えました。
以前の私は、
「これから大きく円高になる未来はあまり想像できない」
「昔のような価格には戻らないのではないか」
と考えていました。
今でも個人的には、身の回りの商品が昔の価格へ簡単に戻るとは考えていません。
ただ、将来の為替や物価を断定することはできません。
円高になる可能性もあります。
円安が続く可能性もあります。
一時的に物価が下がることもあるでしょう。
経済の専門家でさえ将来を正確に予測することはできません。
だから私は、
「物価が絶対に上がり続けるから投資する」
とは考えないようにしています。
重要なのは、将来を当てることではなく、
いくつかの未来に対応できるように準備しておくこと
だと思うからです。
現金が必要なときのために貯金する。
長期間使う予定のない余裕資金については、資産形成も考える。
私はこのように役割を分けています。
日本銀行は、消費者物価の前年比上昇率2%を「物価安定の目標」としています。
これは「今後必ず毎年2%ずつ物価が上がる」という意味ではありません。
ただ、長期の資産形成を考えるうえでは、
物価が上昇する可能性も考えておく
ことは大切だと思っています。
物価が上がると「貯金の価値が下がる」と言われるのはなぜ?
ここは、投資を始める前の私がよく理解できていなかった部分です。
私は以前、
「100万円を銀行に預けておけば、10年後も100万円なのだから減っていない」
と思っていました。
もちろん、額面だけを見ればその通りです。
100万円は100万円です。
しかし、大切なのは、
「その100万円で何が買えるのか」
ということでした。
お金の「金額」と「購買力」は別
極端に単純化した例で考えてみます。
今、100円で1個買える商品があるとします。
100万円あれば1万個買えます。
ところが将来、その商品が125円になったとします。
100万円という金額そのものは変わっていません。
しかし買えるのは8,000個です。
お金は減っていないのに、買える量は減っています。
これが、
インフレによってお金の実質的な価値(購買力)が低下する
という考え方です。
仮に物価が毎年2%上がったら100万円の購買力はどうなる?
さらに長期間で考えてみます。
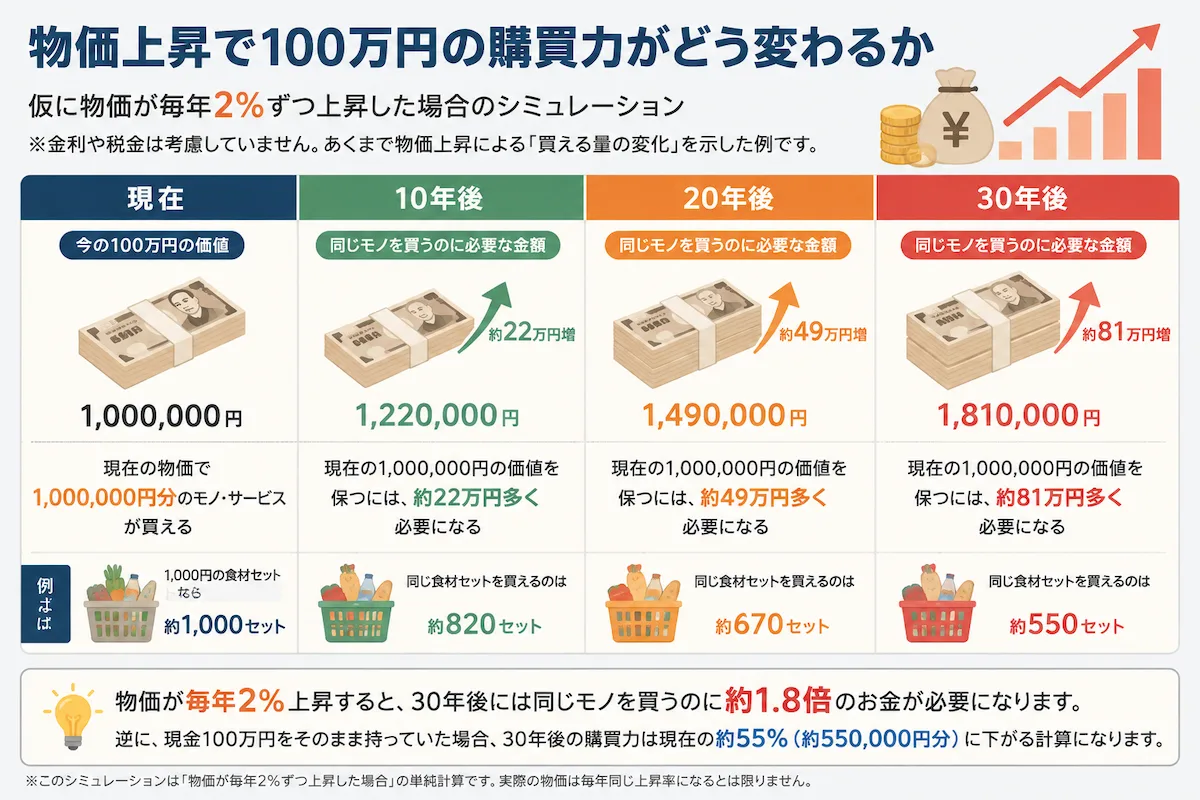
仮に物価が毎年2%ずつ上昇し続けたとします。
これは将来の物価を予測した数字ではなく、インフレと購買力の関係を理解するための単純なシミュレーションです。
現在の100万円と同じものを買うために必要になる金額は、おおよそ次のようになります。
| 期間 | 現在100万円で買えるものと同じ量を買うために必要な金額 |
|---|---|
| 現在 | 約100万円 |
| 10年後 | 約122万円 |
| 20年後 | 約149万円 |
| 30年後 | 約181万円 |
毎年2%だけを見ると、
「それほど大きくない」
と感じるかもしれません。
でも30年間続けば、同じものを買うために約1.8倍のお金が必要になる計算です。
反対から考えると、金利を考慮せず現金100万円をそのまま持っていた場合、30年後には現在の約55万円分に相当する購買力になる計算です。
もちろん、現実の物価は毎年きれいに2%ずつ上昇するわけではありません。
上昇率が高い年もあれば、物価が下がる年もあります。
預金にも利息があります。
そのため、この数字を「30年後は必ずこうなる」と受け取るべきではありません。
それでも私は、この計算を知ったとき、
「現金なら絶対に価値が変わらない」という考え方は少し違う
と気付きました。
だからといって「貯金はダメ」ではない
ここは、とても大切なので強調しておきます。
物価が上がる可能性があるからといって、
「貯金はやめて、全部投資した方がいい」
という話ではありません。
私はむしろ、投資をする人ほど一定の現金を持っておく必要があると思っています。
なぜなら投資したお金は、必要になったタイミングで値下がりしている可能性があるからです。
例えば、
- 病気やケガ
- 失業や収入減
- 車の故障や修理
- 家電の買い替え
- 冠婚葬祭
- 家族に急なお金が必要になったとき
こうした出費は、株価が上がるまで待ってくれません。
もし生活に必要なお金まで投資していて、そのタイミングで相場が大きく下落していたら、損失が出た状態で売らなければならない可能性があります。
だから私は、
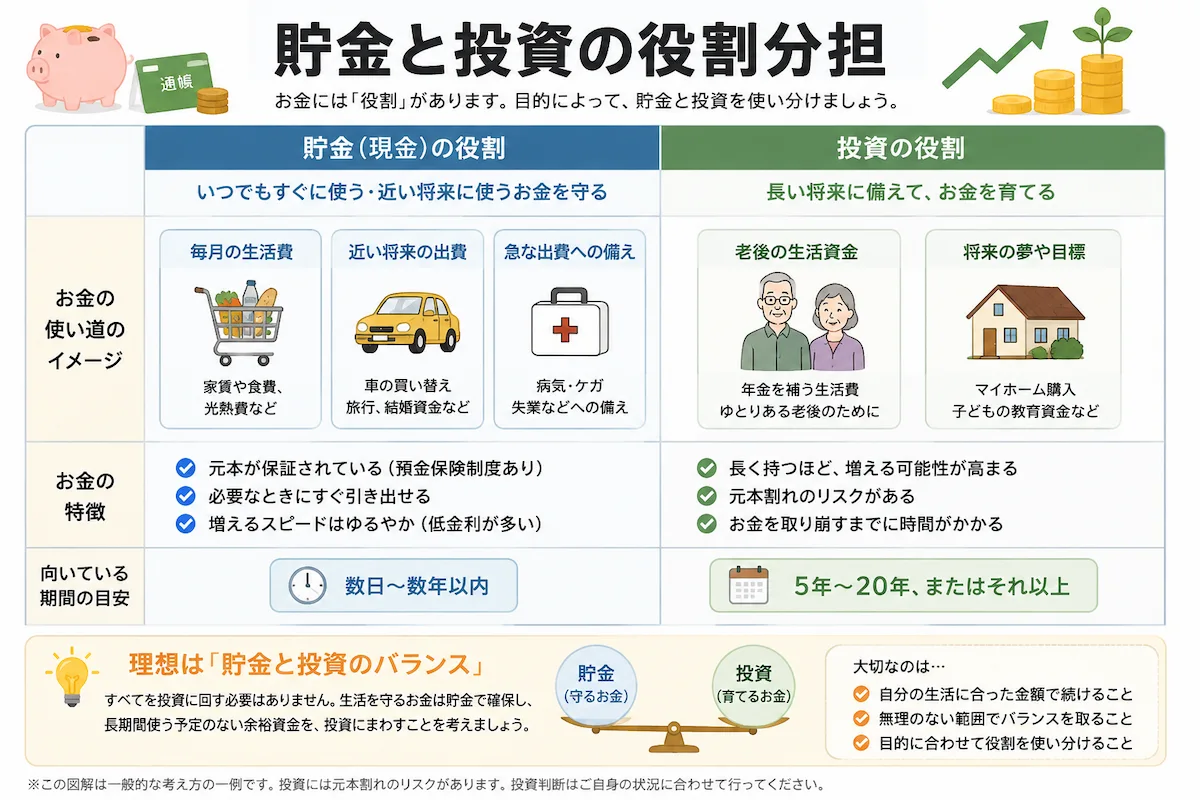
近いうちに使うお金や、もしものときに必要なお金は貯金。
長期間使う予定のない余裕資金について、投資を検討する。
という考え方を大切にしています。
貯金と投資は、どちらが優れているかを競うものではありません。
役割が違います。
私の中では、
貯金は「今と近い将来を守るお金」。
投資は「遠い将来に備えるためのお金」。
そんなイメージです。
この2つを分けて考えられるようになってから、私は「貯金か投資か」で悩むことが少なくなりました。
私が「貯金だけでは不安」と本気で考えるようになったきっかけ
物価高だけを理由に、私は投資を始めたわけではありません。
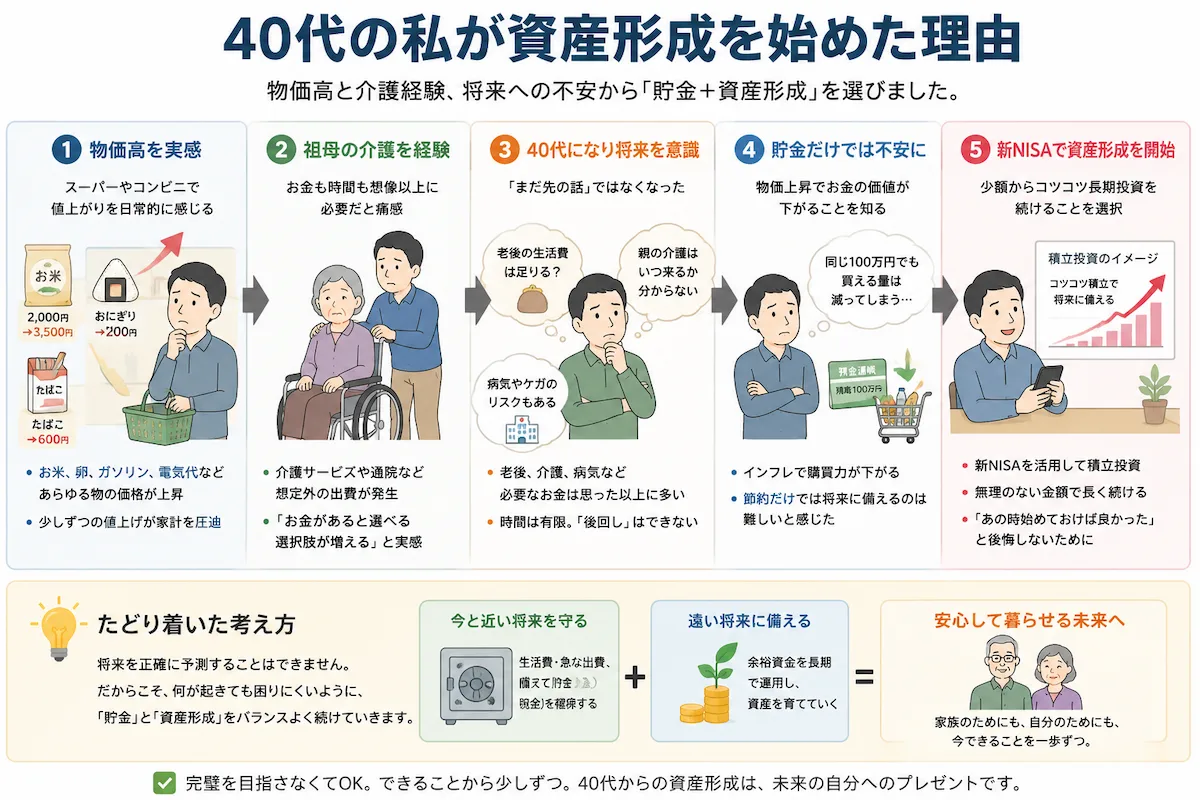
将来のお金について真剣に考えるようになった大きなきっかけの一つが、祖母の介護を経験したことでした。
介護を経験する前も、
「老後にはお金が必要なんだろうな」
くらいには考えていました。
でも、どこか他人事でした。
実際に経験してみると、お金が必要になる場面は老後の生活費だけではありません。
介護サービス、通院、日用品、移動。
そして、お金だけでなく時間も必要になります。
仕事をしながら対応するとなれば、自分の生活にも影響します。
私はこの経験から、
「お金があれば何でも解決できるわけではない。でも、お金があることで選べる選択肢は増える」
と強く感じました。
もちろん、将来何が起きるかは分かりません。
自分が介護される側になるかもしれませんし、家族を支える側になるかもしれません。
病気になる可能性もあります。
何事もなく元気に暮らせるかもしれません。
だからこそ私は、
「何か起きてから考えるのではなく、動けるうちに少しずつ準備しておこう」
と思うようになりました。
これが、現在の資産形成につながっています。
40代になって「まだ先の話」と思えなくなった
20代、30代の頃と比べると、40代になって時間に対する感覚も変わりました。
20代の頃は、老後なんてかなり先の話でした。
失敗しても、
「また稼げばいい」
「これから何とかすればいい」
と思えました。
でも40代になると、老後までの時間は確実に短くなっています。
一方で、
「もう40代だから遅い」
とも思っていません。
私自身、もっと早く資産形成について真剣に考えていればよかったと思うことはあります。
ただ、過去に戻ることはできません。
だったら、
「10年前に始めなかったこと」を後悔するより、「10年後に今日始めなかったこと」を後悔しないようにする。
今はそう考えています。
40代からでも20年続ければ60代です。
月1万円でも、月3万円でも、自分が無理なく続けられる範囲から始めることはできます。
大切なのは、周りと比べることではなく、
自分の生活を壊さない金額で続けること
だと思っています。
節約だけで将来に備えるのは限界があると感じた
物価が上がれば、まず考えるのは節約だと思います。
私も同じです。
無駄な固定費を減らす。
必要のないものを買わない。
同じ商品なら安い店を選ぶ。
こうした節約は今でも大切だと思っています。
ただ、私は途中で、
「節約だけで全部解決するのは難しい」
とも感じるようになりました。
食費をゼロにはできません。
電気を使わずに生活することもできません。
家賃や住宅費も必要です。
そして何より、人生には楽しむためのお金も必要だと思っています。
毎日、
「10円安い」
「20円高い」
だけを気にして、好きなことをすべて我慢する。
それを何十年も続けるのは、少なくとも私には合いません。
だから私は、
支出を減らすことだけではなく、今あるお金をどう守り、どう育てていくか
も考えるようになりました。
そこで選択肢の一つになったのが、新NISAを利用した長期投資です。
私が新NISAで資産形成を続けている理由
現在、私は新NISAを利用して、S&P500を中心に積立投資をしています。
ただ、最初から投資に積極的だったわけではありません。
むしろ逆でした。
「投資は怖い」
「損をしたくない」
「もっと勉強してから始めた方がいい」
そう考えて、なかなか始められませんでした。
調べれば調べるほど、
「暴落したらどうしよう」
「今は高値じゃないのか」
「始めるタイミングを間違えたら?」
と新しい不安が出てきます。
今振り返ると、私は失敗しないタイミングを探し過ぎていたのだと思います。
でも、将来の株価を正確に当てることは私にはできません。
そこで今は、
「いつ買えば一番儲かるか」ではなく、「無理なく長く続けられるか」
を重視しています。
新NISAは「必ず儲かる制度」ではない
ここは初心者の方に誤解してほしくない部分です。
NISAは、投資そのものが安全になる制度ではありません。
NISA口座で得た一定の運用益などが非課税になる制度です。
投資信託や株式の価格が下がれば、NISAを使っていても評価額は下がります。
元本保証もありません。
そのため、
「NISAだから安心」
ではなく、
「投資には値下がりする可能性がある。そのうえでNISAという非課税制度を利用する」
という順番で考えるようにしています。
現行NISAでは、非課税保有期間が無期限になり、つみたて投資枠と成長投資枠を併用できます。
ただし、年間投資枠が大きいからといって、上限まで投資する必要はありません。
私は、
制度の上限ではなく、自分の家計を基準に金額を決める
ことの方が大切だと思っています。
投資初心者の私が大切にしている4つのこと
投資を続ける中で、私なりに大切だと感じることが少しずつ分かってきました。
難しい投資テクニックではありません。
むしろ、初心者だからこそ基本的なことを大切にしています。
1.生活に必要なお金は投資しない
一番大切にしていることです。
生活費や近いうちに必要になるお金まで投資してしまうと、値下がりしたときに冷静でいられなくなると思うからです。
例えば、来月必要な30万円を投資して、それが25万円になったら困ります。
でも20年後のためのお金なら、短期的な値下がりに対する考え方は変わります。
投資期間によって取れるリスクは違います。
だから私は、
「余っているから投資する」ではなく、「いつ使うお金なのか」を先に考える
ようにしています。
2.一度に大きな金額を入れなくてもいい
SNSを見ると、
「NISA枠を最速で埋める」
「年間360万円投資する」
といった話を目にすることがあります。
それができる人は、それでいいと思います。
でも、すべての人が同じようにする必要はありません。
月5,000円でも1万円でも、自分が無理なく続けられる金額から始められます。
私が初心者の方に一番避けてほしいと思うのは、
周りの投資額を見て焦ること
です。
年収も違います。
貯金額も違います。
家族構成も違います。
毎月の生活費も違います。
他人の正解が、自分の正解とは限りません。
3.短期の値動きだけで判断しない
投資を始めると、どうしても毎日の評価額が気になります。
私も最初は何度も確認していました。
上がればうれしい。
下がれば不安になる。
でも、20年後のために投資しているのに、今日1日の値動きで判断するのは少し違うと思うようになりました。
金融庁も資産形成の基本として「長期・積立・分散」を紹介しています。
もちろん、それを守れば利益が保証されるわけではありません。
それでも私は、自分には短期売買よりも、コツコツ積み立てながら長く持つ方法の方が合っていると感じています。
4.分からないものには無理に投資しない
投資を始めると、
「あの商品が上がった」
「この銘柄が儲かる」
という情報がたくさん入ってきます。
でも私は、
自分でよく分からないものを、誰かがおすすめしているという理由だけで買わない
ことを意識しています。
もし値下がりしたとき、自分なりの理由がなければ不安になるだけだからです。
これは個別株を買うときにも感じています。
投資は自分のお金で行うものです。
最終的には、自分で納得して判断することが大切だと思っています。
「今は高いから下がってから買おう」と考えていた私
投資を始める前の私は、
「今は高そうだから、暴落したら始めよう」
と思うことがありました。
でも実際には、
いつが高値なのか。
いつ暴落するのか。
どこが底なのか。
私には分かりません。
仮に大きく下落したとしても、そのときには、
「もっと下がるかもしれない」
と怖くなって買えない可能性もあります。
だから現在は、相場を当てることより、
決めた金額をコツコツ積み立てる
ことを優先しています。
積立投資なら、価格が高いときには少ない口数を、安いときには多い口数を購入することになります。
もちろん、積立投資をすれば必ず利益が出るわけではありません。
それでも、
「今日買うべきか、来月まで待つべきか」
を毎回考えなくていいのは、私にとって大きなメリットです。
物価高が不安な初心者は、何から始めればいい?
ここまで読んで、
「貯金だけでは少し不安。でも、いきなり投資するのも怖い」
と思った方もいるかもしれません。
私自身がそうでした。
だから、いきなり証券口座へ大金を入れる必要はないと思っています。
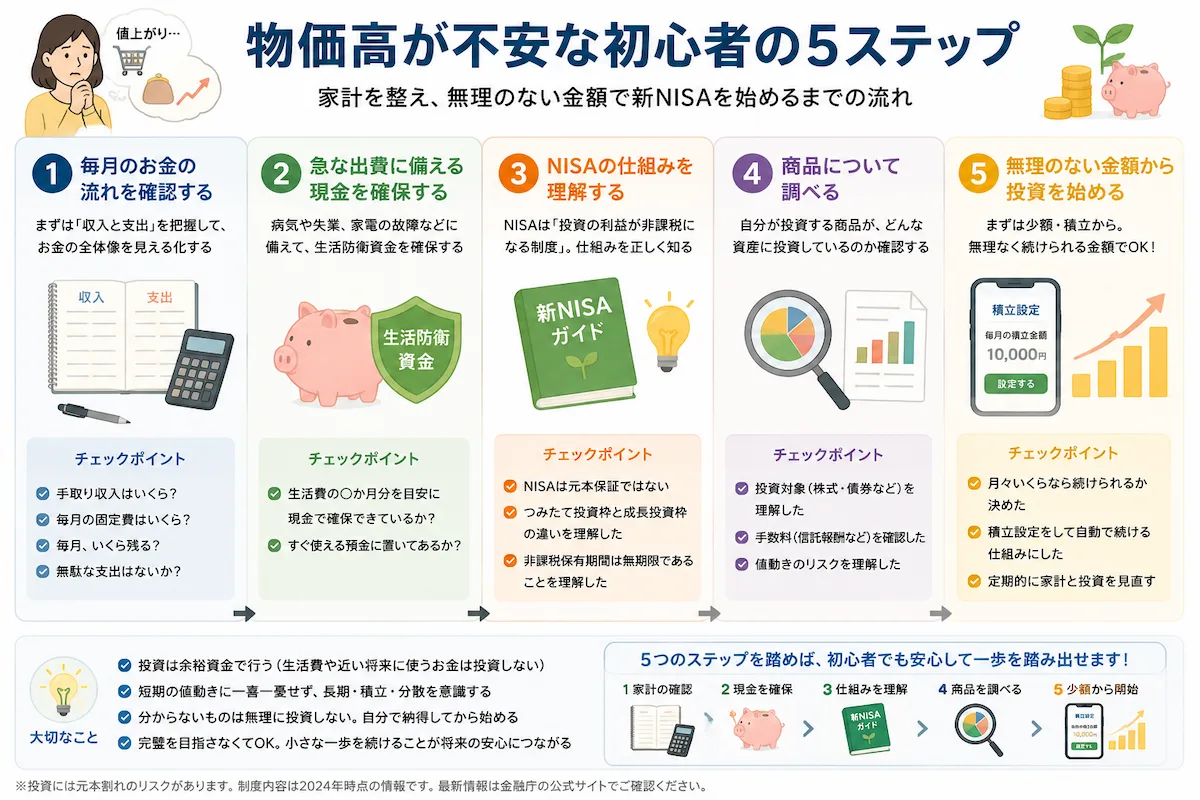
私なら、次の順番で考えます。
STEP1 毎月のお金の流れを確認する
まずは、
「毎月いくら入って、いくら出ていくのか」
を確認します。
細かく1円単位まで家計簿をつけなくても、
- 手取り収入
- 住居費
- 食費
- 光熱費
- 通信費
- 保険
- 車関連
- 娯楽費
- 毎月残る金額
くらいが分かれば、自分が投資に回せる金額を考えやすくなります。
STEP2 急な出費に備える現金を確保する
投資より先に考えたいのが、急な出費への備えです。
必要な金額は、会社員か自営業か、家族構成、毎月の支出などによって変わるため、
「全員○か月分あれば絶対大丈夫」
とは言えません。
大切なのは、
自分の家庭なら、収入が一時的に止まったときにどれくらい必要なのか
を考えることです。
STEP3 NISAの仕組みを理解する
次に、NISAがどんな制度なのかを確認します。
少なくとも、
- NISAは投資商品そのものではない
- 利益が保証される制度ではない
- 元本割れする可能性がある
- つみたて投資枠と成長投資枠がある
- 非課税保有期間は無期限
といった基本は、始める前に知っておきたいところです。
STEP4 商品について調べる
「NISAを始める」と「何を買うか」は別の話です。
投資信託でも商品によって投資対象や値動き、コストなどが異なります。
ランキング1位だから。
SNSで人気だから。
友人が買っているから。
それだけで決めず、
自分のお金が何に投資される商品なのか
くらいは確認してから購入することをおすすめします。
STEP5 無理のない金額から始める
最後に実際の投資です。
最初から大きな金額を入れる必要はありません。
例えば月1万円なら、年間12万円です。
まず少額で始めて、
「値下がりしたとき、自分はどう感じるのか」
を経験してみるのも一つの方法だと思います。
投資には知識も必要ですが、実際に自分のお金が上下すると、初めて分かる感情もあります。
私自身もそうでした。
貯金と投資、結局どちらを優先すればいい?
私の答えは、
どちらか一方ではなく、目的によって使い分ける
です。
| お金の目的 | 私ならどうするか |
|---|---|
| 毎月の生活費 | 現金 |
| 近いうちに使う予定のお金 | 現金 |
| 急な出費への備え | 現金 |
| 数年以内に使う予定があるお金 | 基本的に現金を優先 |
| 長期間使う予定のない余裕資金 | 投資を検討 |
| 老後など長期の資産形成 | NISAなどを利用した投資も選択肢 |
これはあくまで私の考え方です。
必要な現金や取れるリスクは人によって違います。
ただ、
「貯金だけでは不安だから全部投資」
も、
「投資は怖いから一生すべて現金」
も、極端に考える必要はないと思っています。
貯金には貯金の役割があります。
投資には投資の役割があります。
自分の生活に合わせて両方を使い分ける。
今の私は、この方法が一番安心して続けられています。
よくある質問
Q1.物価高が続くなら、貯金は減らした方がいいですか?
私は、物価高だけを理由に必要な貯金を減らすべきだとは考えていません。
現金には、必要なときにすぐ使えるという大きな役割があります。
急な出費や近いうちに使うお金は現金で確保し、長期間使う予定のない余裕資金について投資を検討する、という考え方が分かりやすいと思います。
Q2.インフレになると銀行預金はなくなるのですか?
いいえ。
インフレによって預金残高そのものが直接減るという意味ではありません。
問題になるのは「購買力」です。
物価が上がれば、同じ100万円でも買える商品やサービスの量が減る可能性があります。
Q3.物価高対策として新NISAを始めれば安心ですか?
NISAを始めれば物価高の問題がすべて解決するわけではありません。
NISAは投資による一定の利益を非課税にできる制度であり、元本保証ではありません。
投資した商品の価格が下がれば、評価額が元本を下回ることもあります。
そのため、生活に必要なお金とは分けて考えることが重要です。
Q4.40代から新NISAを始めるのは遅いですか?
私は遅いとは考えていません。
私自身も40代で資産形成について真剣に考えるようになりました。
20代から始めた人より運用できる時間は短くなりますが、40代からでも10年、20年という期間を考えることはできます。
過去を後悔するより、
「これから何年続けられるか」
を考える方が大切だと思っています。
Q5.毎月いくら投資すればいいですか?
すべての人に共通する正解はありません。
収入、支出、貯金、家族構成、今後必要になるお金によって変わります。
月1万円でも負担に感じる人はいますし、月10万円でも余裕のある人もいます。
「いくら投資すれば得か」ではなく、
「相場が下がっても生活に影響せず続けられる金額はいくらか」
から考えることをおすすめします。
Q6.投資を始めるのが怖い場合はどうすればいいですか?
無理に始める必要はありません。
まずNISAや投資信託の仕組みを調べるだけでも一歩です。
私自身、最初は現金を使った投資に抵抗があり、ポイント運用を経験したことが投資を始めるきっかけの一つになりました。
大切なのは、
「みんながやっているから急いで始める」
のではなく、
自分で理解して納得してから始めること
だと思っています。
まとめ|物価高をきっかけに「貯金+資産形成」を考えるようになった
物価高が続くと、
「もっと節約しないと」
「貯金を増やさないと」
と考えてしまいます。
私もそうでした。
でも、物価について調べ、祖母の介護を経験し、自分自身も40代になったことで、お金に対する考え方が少しずつ変わりました。
現在の私は、
貯金だけ。
でもなく、
投資だけ。
でもありません。
近い将来に必要なお金は現金で持つ。
もしものときに困らないように貯金する。
そして、長期間使う予定のない余裕資金については、新NISAなどを利用しながら資産形成を続ける。
この方法を選んでいます。
投資を始めたからといって、将来への不安がすべてなくなったわけではありません。
相場が下がることもあります。
これから物価がどうなるのかも分かりません。
だからこそ私は、
未来を正確に予想するのではなく、何が起きても困りにくい状態を少しずつ作っていきたい
と思っています。
「もっと早く始めればよかった」
と思うことはあります。
でも、過去には戻れません。
40代の私にできるのは、今から準備することです。
この記事を読んで、
「貯金だけでいいのかな?」
と感じた方も、今日すぐ投資する必要はありません。
まず家計を確認する。
NISAについて調べてみる。
月5,000円なら続けられるか考えてみる。
それだけでも、昨日とは少し違います。
大きく変えようとせず、できることから少しずつ。
私もこれから、無理のない範囲で資産形成を続けていきます。
※本記事は筆者自身の経験や考えをもとに、資産形成について紹介するものであり、特定の金融商品の購入を推奨するものではありません。投資には元本割れを含むリスクがあります。投資判断は、ご自身の資産状況や目的などを踏まえて行ってください。


コメント