「40代から新NISAを始めても、月1万円くらいでは意味がないのでは?」
私自身、投資を始める前は同じように感じていました。
SNSを見ると、
「毎月10万円積み立て」
「NISAを最短で満額」
「40代で資産3,000万円」
といった投稿も目に入ります。
それと比べると、月1万円がとても少なく感じるかもしれません。
でも結論からいうと、40代からでも月1万円を積み立てる意味は十分あると私は考えています。
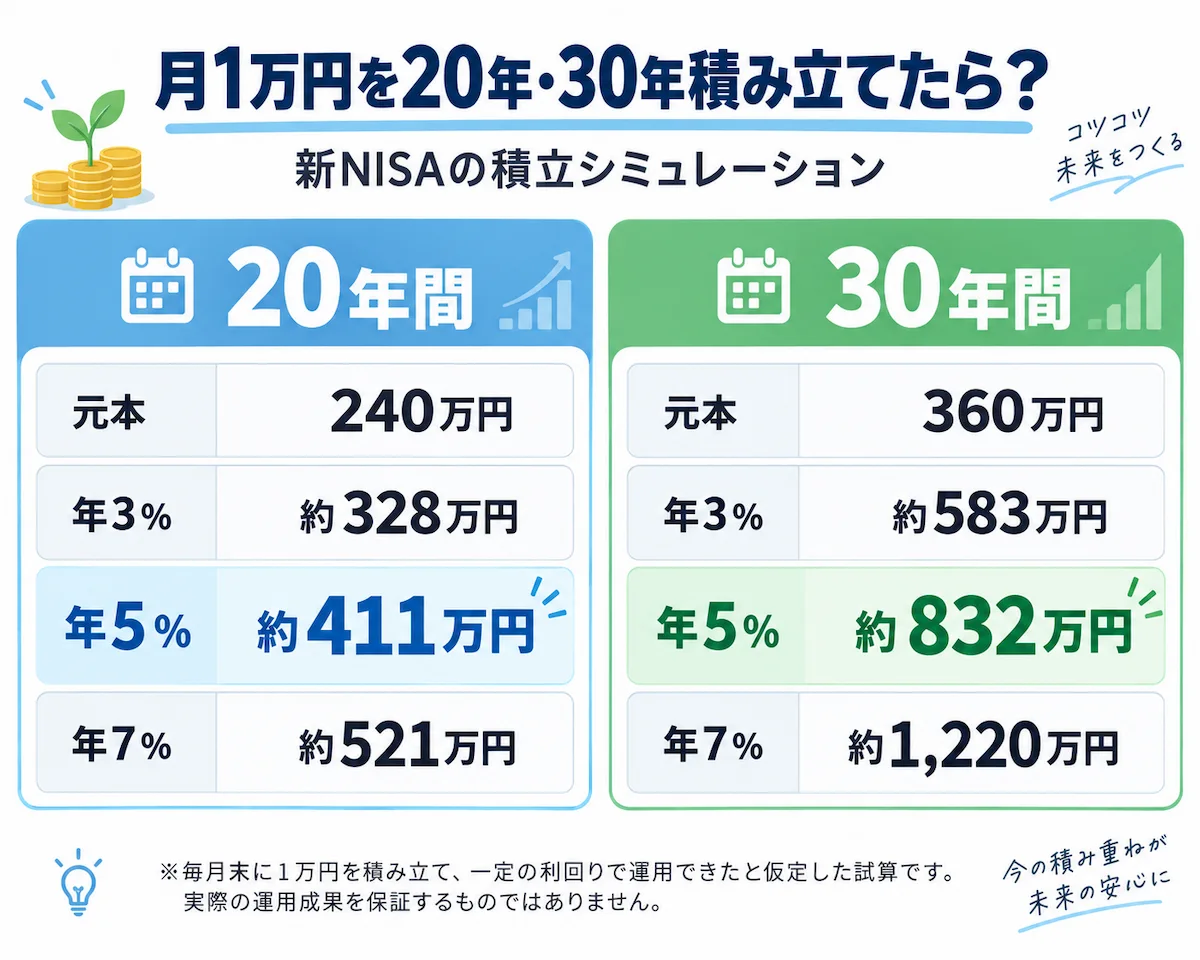
例えば、毎月1万円を20年間積み立てると元本だけで240万円です。年率5%で運用できたと仮定すると、約411万円になります。
30年間なら元本は360万円。年率5%の仮定では約832万円です。
| 積立期間 | 元本のみ | 年率3% | 年率5% | 年率7% |
|---|---|---|---|---|
| 20年 | 240万円 | 約328万円 | 約411万円 | 約521万円 |
| 30年 | 360万円 | 約583万円 | 約832万円 | 約1,220万円 |
※毎月末に1万円を積み立て、一定の利回りで運用できたと仮定した概算です。実際の運用成果を保証するものではなく、投資信託には元本割れの可能性があります。
金融庁の資料でも、毎月1万円を20年間、年率3%で運用した場合、240万円の元本が約330万円になる例が紹介されています。もちろん、これは将来を予測するものではありません。
ただし、この記事で伝えたいのは、
「月1万円なら必ず○百万円増える」
という話ではありません。
40代では教育費、住宅、親の介護、自分たちの老後など、これから必要になるお金もあります。
だから私は、
月1万円しか投資できないから意味がない
ではなく、
月1万円なら生活を崩さず続けられるのか
という視点で考える方が大切だと思っています。
- 月1万円の新NISAは本当に意味がない?
- そもそも「新NISAだから増える」わけではない
- 月1万円を20年間積み立てるとどうなる?
- 月1万円を30年間積み立てるとどうなる?
- 40代なら20年と30年、どちらで考えればいい?
- 月1万円でも意味があると考える3つの理由
- なぜ「月1万円では意味がない」と感じるのか
- 「月1万円でも意味がある」と「今すぐ投資すべき」は別
- 月1万円では足りないと思ったら、あとから増やせばいい
- 月1万円なら何に投資する?
- 40代で月1万円を始める前に確認したいこと
- 新NISAを始める準備ができたら
- FAQ|40代から月1万円の新NISAについて
- まとめ|40代の月1万円は「少なすぎる」のではなく、続けられるかで考える
- 参考・一次情報
月1万円の新NISAは本当に意味がない?
私は意味があると思っています。
ただし、
「意味がある」=「月1万円だけで老後資金がすべて準備できる」
ではありません。
ここは分けて考えた方がいいです。
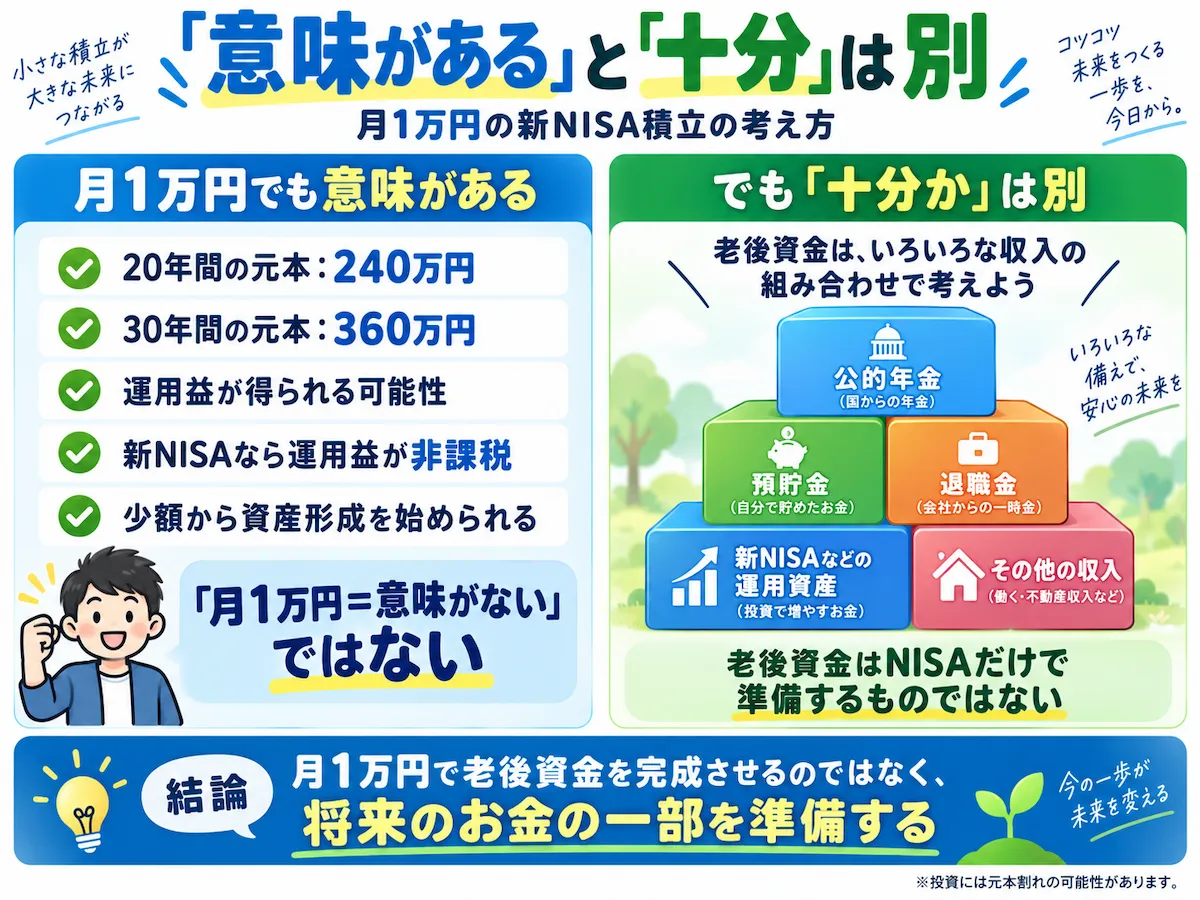
例えば45歳から65歳まで20年間、毎月1万円を積み立てると元本は240万円です。
年率5%で運用できたと仮定すれば約411万円ですが、それだけで老後のお金がすべて解決するとは言えません。
一方で、
「411万円程度なら意味がない」
とも私は思いません。
老後には公的年金や預貯金、退職金、運用資産など複数のお金があります。
新NISAは、それらの一部を準備するための手段です。
月1万円で老後資金を完成させようと考えるのではなく、
月1万円でも、将来の自分のために資産を積み上げる
と考えた方が現実的です。
そもそも「新NISAだから増える」わけではない
ここも初心者の頃は分かりにくかった部分です。
新NISAそのものがお金を増やしてくれるわけではありません。
NISAは、対象となる投資から得た利益を一定の範囲で非課税にできる制度です。
2026年9月時点では、つみたて投資枠は年間120万円、成長投資枠は年間240万円。併用すると年間最大360万円まで利用でき、非課税保有限度額は合計1,800万円、非課税保有期間は無期限です。
毎月1万円なら年間12万円。
つまり、つみたて投資枠120万円の10分の1しか使いません。
でも、
「年間120万円使える=120万円投資した方がいい」
という意味ではありません。
120万円はあくまで制度上の上限です。
月1万円が今の家計に合っているなら、それでもNISAを利用できます。
NISA枠をどれだけ埋めるかではなく、自分が無理なく続けられる金額かどうかを私は優先しています。
月1万円を20年間積み立てるとどうなる?
40代で考えやすいのが20年間です。
45歳から始めれば65歳まで20年。
毎月1万円なら、
1万円 × 12か月 × 20年=240万円
を自分で積み立てることになります。
そこに一定の運用益があったと仮定すると、
| 想定利回り | 20年後 |
|---|---|
| 0% | 240万円 |
| 年3% | 約328万円 |
| 年5% | 約411万円 |
| 年7% | 約521万円 |
年率5%の場合、
元本240万円に対して約171万円の差が生まれる計算です。
ただし、実際の相場は毎年5%ずつきれいに増えるわけではありません。
プラス20%の年もあれば、マイナスになる年もあります。
この表はあくまで、
「一定の利回りを仮定すると、長期間ではどの程度の差が出るのか」
を見るためのものです。
月1万円を30年間積み立てるとどうなる?
40歳から70歳までなら30年あります。
また、65歳になったからといって、NISAで保有している資産をすべて売却しなければならないわけではありません。
現在のNISAは非課税保有期間が無期限なので、必要に応じて運用を続けながら取り崩すこともできます。金融庁も、NISA資産は一括売却だけでなく、一部を取り崩しながら残りを運用する使い方を紹介しています。
毎月1万円を30年間積み立てた場合は、
元本360万円です。
| 想定利回り | 30年後 |
|---|---|
| 0% | 360万円 |
| 年3% | 約583万円 |
| 年5% | 約832万円 |
| 年7% | 約1,220万円 |
20年と30年を比べると、後半10年間で差が大きくなっています。
これは、
自分で積み立てる元本が増えることに加え、運用で増えた資産もその後の運用に回る「複利」の影響が大きくなるためです。
ただし、30年後の832万円や1,220万円は将来の名目額です。
30年間で物価が上昇すれば、同じ832万円でも今と同じ購買力があるとは限りません。
そのため、
「30年後に832万円あれば老後は安心」
という見方はしない方がいいと思っています。
40代なら20年と30年、どちらで考えればいい?
私は両方見た方がいいと思っています。
例えば45歳なら、
65歳まで20年。
75歳まで30年。
あります。
もちろん75歳までずっと積み立てなければいけないわけではありません。
途中で積立を止めてもいいですし、退職後は積み立てず、すでに持っている資産だけを運用する方法もあります。
大切なのは、
「65歳まであと何年あるか」だけで投資期間を決めないこと。
そのお金をいつ使う予定なのかまで考えることです。
40代・50代の運用期間については、別記事の**「40代から新NISAは遅い?始める意味と注意点」**で詳しくまとめています。
このページでは年齢そのものより、月1万円という投資額に意味があるかに絞ります。
月1万円でも意味があると考える3つの理由
1.運用益がなくても20年で240万円、30年で360万円になる
投資の話になると、どうしても運用益ばかりに目が向きます。
でも毎月1万円を20年間積み立てれば、自分で240万円を積み上げます。
30年間なら360万円です。
相場のリターンは自分では決められません。
でも、
毎月いくら積み立てるか
何年間続けるか
はある程度自分で決められます。
私はこの「自分でコントロールできる部分」の方を大切にしています。
2.少額でも長く続ければ時間を使える
金融庁も、長期・積立・分散投資を安定的な資産形成の有効な選択肢の一つとして紹介しています。長期間続けることで複利効果を受けやすくなる一方、将来の運用成果が保証されるものではありません。
40代は20代ほど時間があるわけではありません。
それでも45歳から65歳まで20年あります。
「20年しかない」と見るか、
「まだ20年ある」と見るか。
私は後者で考えるようになりました。
3.月1万円から一生変えなくてもいい
ここはかなり大事です。
月1万円で始めたからといって、30年間ずっと1万円に固定する必要はありません。
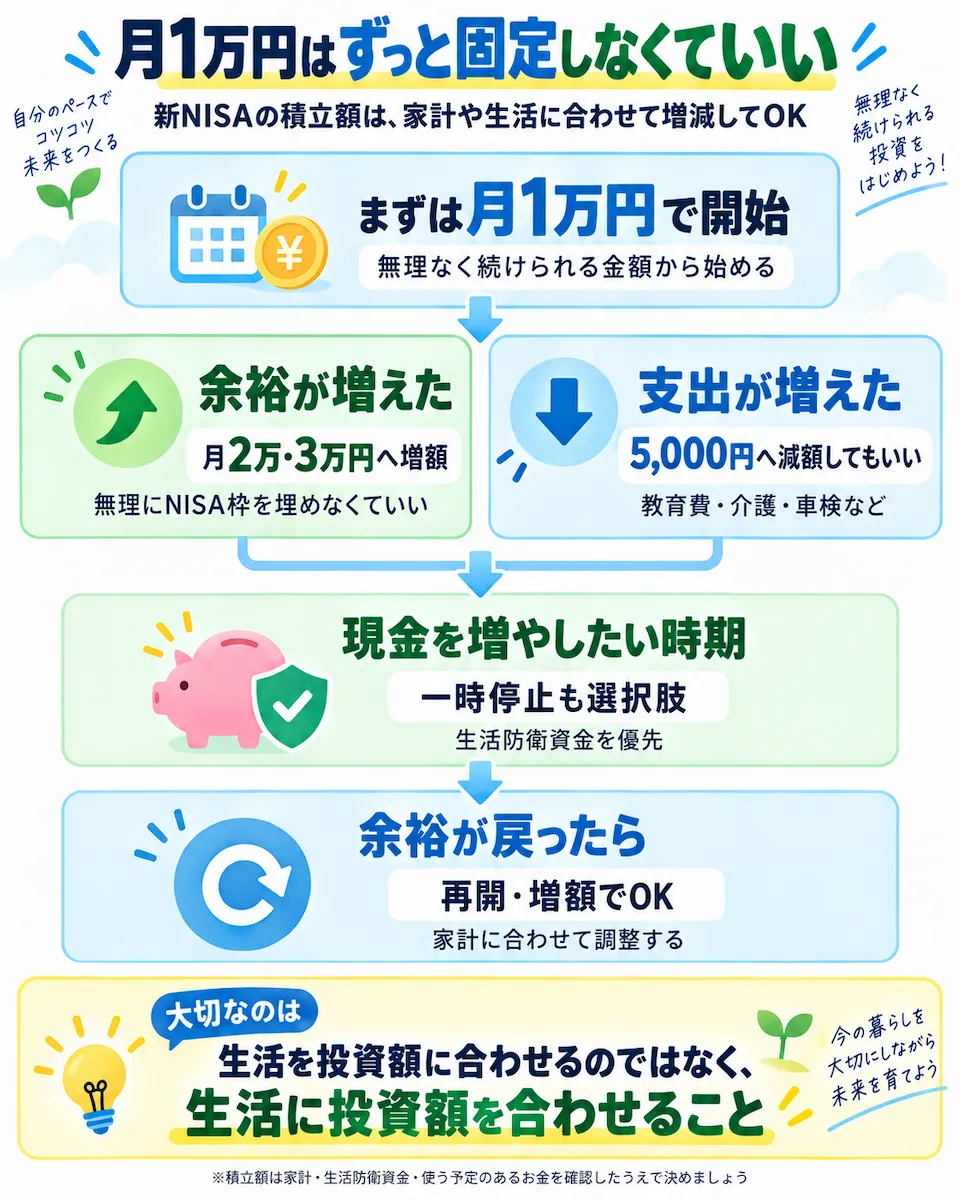
収入が増えたら増額。
大きな支出が増えたら減額。
現金を増やしたいなら一時的に積立額を落とす。
余裕が戻ればまた増やす。
金融庁のNISA活用例でも、月1万円から始めて収入の増加に合わせて積立額を増やすケースが紹介されています。
私自身も、積立額をずっと固定しているわけではありません。
元記事でも、最初から大きな金額を投資したのではなく、少額から始めたことを書いていました。
現在も、
今どれだけ投資できるかではなく、今の家計ならどれだけ無理なく続けられるか
を見て積立額を変えています。
なぜ「月1万円では意味がない」と感じるのか
私自身も以前、
「月1万円で本当に意味があるのだろうか」
と思ったことがあります。SNSを見ると毎月何万円も積み立てている人が多く、自分の投資額が少なく感じていたからです。
でも、SNSで見えているのはその人の投資額だけです。
収入。
家族構成。
住宅費。
貯金額。
教育費。
親の介護。
こうした条件までは分かりません。
月10万円を無理なく投資できる人と、月1万円なら余裕を持って続けられる人を同じ基準で比べても意味がありません。
また、
「老後2,000万円」
のような大きな数字を見ると、月1万円が小さく感じます。
でも老後資金はNISAだけで準備するものではありません。
公的年金、預貯金、退職金、運用資産などを合わせて考える方が現実的です。
「月1万円でも意味がある」と「今すぐ投資すべき」は別
ここは私のブログでは特に伝えたい部分です。
月1万円の積立に意味があるとしても、
誰でも今すぐ月1万円投資した方がいい
ということではありません。
毎月の家計が赤字。
近いうちに使う予定のお金が足りない。
急な出費に対応する現金がほとんどない。
こういう状態なら、私は投資より先に現金を確保します。
私が意識しているのは、
使う → 守る → 増やす
という順番です。
今の生活に使うお金を確保する。
次に、病気・失業・修理・介護などに備えるお金を残す。
そのあと、長期間使わない余裕資金から投資する。
祖母の介護を経験したことで、投資資産だけではなく、必要なときすぐ使える現金の大切さを以前より強く感じるようになりました。
だから、
「月1万円くらいなら、とにかく投資した方がいい」
とは私は考えていません。
生活を守ったうえで出せる1万円なら、十分意味がある。
これが私の考えです。
投資を優先しすぎて現在の生活や現金が苦しくなる状態については、**「NISA貧乏とは?投資しすぎる原因と5つの対策」**でも詳しく書いています。
月1万円では足りないと思ったら、あとから増やせばいい
月1万円で始めて数年後、
「もう少し投資できそう」
と思えば増額すればいいです。
反対に、
「今は支出が増えて厳しい」
なら減額してもいい。
私は、積立額を一度決めたら絶対に守る必要はないと思っています。
元記事でも、家計に余裕があるときは増やし、負担が大きいときは無理をしないという考えを書いていました。
長期投資だからこそ、
「絶対に止めないこと」より「無理をして続けられなくならないこと」
の方が大切です。
「自分はいくら積み立てればいい?」と迷う場合は、**「新NISAはいくら積み立てる?無理なく続ける金額の決め方」**で、家計から積立額を決める考え方を詳しくまとめています。
月1万円なら何に投資する?
月1万円という金額よりも、その1万円で何を買うかも大切です。
新NISAのつみたて投資枠では、長期・積立・分散投資に適した一定の投資信託が対象になっています。
ただし、
NISAだから元本保証になるわけではありません。
投資先によって値動きもリスクも違います。
私自身はS&P500に連動する投資信託を中心に積み立てていますが、世界全体へ分散したいならオルカンという考え方もあります。
40代で月1万円を始める前に確認したいこと
私なら、投資額を決める前に、
| 確認すること | 考え方 |
|---|---|
| 毎月の家計 | 赤字ではないか |
| 数年以内の支出 | 教育・住宅・車・介護などを分けているか |
| 生活防衛資金 | 急な出費に使える現金があるか |
| 投資する1万円 | 長期間使う予定のないお金か |
| 値下がりした場合 | 積立を続けられる金額か |
を確認します。
全部問題なければ、
月1万円から始める。
それで十分だと思います。
逆に月1万円でも苦しいなら、5,000円まで下げてもいいです。
月5,000円については別記事の**「新NISAは毎月5,000円でも意味ある?」**で詳しくシミュレーションしています。
新NISAを始める準備ができたら
ここまで確認して、
生活費。
近いうちに使うお金。
生活防衛資金。
を残しても月1万円を無理なく投資できそうなら、そこで初めてNISA口座をどこで作るかを考えればいいと思います。
私自身は現在、楽天証券でS&P500に連動する投資信託を中心に積み立てています。
楽天証券がすべての人に一番合うわけではありませんが、楽天サービスを普段から利用している人や、新NISAを楽天証券で始めることを検討している人なら、取扱商品やサービス内容を一度確認してみてもいいと思います。
FAQ|40代から月1万円の新NISAについて
40代から月1万円でも本当に意味がありますか?
私は意味があると思います。
45歳から65歳まで20年間なら元本だけでも240万円です。年率5%で運用できたと仮定すると約411万円になります。
ただし、将来の運用成果は保証されません。
40歳から月1万円を30年間積み立てるといくらになりますか?
元本は360万円です。
一定の年率5%で運用できたと仮定すると約832万円、3%なら約583万円、7%なら約1,220万円という試算になります。
月1万円だけで老後資金は足りますか?
人によります。
老後に必要なお金は、生活費・年金額・預貯金・退職金・住宅状況などで変わります。
月1万円だけで老後資金をすべて作るのではなく、老後資金の一部を準備する手段として考える方が現実的です。
月5,000円しか出せないなら投資しない方がいい?
月5,000円でも無理なく続けられるなら、選択肢になります。
「月1万円を用意できるまで何もしない」と決める必要はありません。
途中から月2万円・3万円に増額してもいい?
できます。
家計に余裕が出たら増額し、支出が増えたら減額するという使い方でも問題ありません。
40代なら一括投資と積立投資のどちらがいい?
一律には決められません。
一括投資は早く市場へ資金を置ける一方、直後に大きく下落する可能性もあります。
値動きへの不安が強い人なら、毎月積み立てる方が続けやすい場合もあります。
暴落して月1万円の積立がマイナスになったら?
投資信託なので一時的に元本割れする可能性があります。
だからこそ、私は暴落したときにも生活に困らない金額だけを投資するようにしています。
下落時の考え方については、**「新NISAで暴落したらどうする?」**で詳しく書いています。
まとめ|40代の月1万円は「少なすぎる」のではなく、続けられるかで考える
40代から新NISAで月1万円を積み立てる場合、
20年間なら元本240万円。
30年間なら元本360万円。
です。
一定の年率5%で運用できたと仮定すると、
20年後:約411万円
30年後:約832万円
という試算になります。
もちろん、その金額になる保証はありません。
相場が大きく下落することもあります。
それでも私は、
「月1万円では少なすぎるから意味がない」
とは思いません。
むしろ40代だからこそ、
過去の遅れを取り返そうとして無理をしない。
SNSの投資額と比べない。
生活費や現金を削ってNISA枠を埋めようとしない。
そして、
今の自分が続けられる金額から始める。
その方が長く資産形成を続けやすいと思っています。
月1万円で始めて、余裕が増えたら増額する。
現金を増やしたい時期には減らす。
必要なら一度止める。
投資は人生に合わせるもので、人生を投資に合わせる必要はありません。
私自身、今はそう考えながら積立を続けています。
参考・一次情報
NISA制度については金融庁のNISA特設ウェブサイトを基準にしています。年間投資枠、非課税保有限度額、非課税保有期間などの最新制度を確認できます。
長期・積立・分散投資および積立シミュレーションについても金融庁の資料を参照しています。金融庁自身も、毎月1万円を一定の利回りで積み立てた例を掲載しています。
※本記事は、私自身の経験や考えをもとに、資産形成・投資について一般的な情報を紹介することを目的としています。特定の金融商品・証券会社・投資方法の購入や利用を推奨するものではありません。株式や投資信託などの金融商品には価格変動があり、元本割れする可能性があります。また、制度・税制・手数料・商品内容などは変更される場合があります。実際に投資する際は、金融庁や各金融機関・運用会社などの最新情報を確認し、ご自身の家計・投資目的・運用期間・リスク許容度を踏まえて判断してください。
コメント